
AI LAB
2026/10/26
Anthropicの企業AI戦略、APIから業務アプリへ広がる「離れにくい」顧客基盤
年間10万ドル顧客の半数超が複数製品を利用
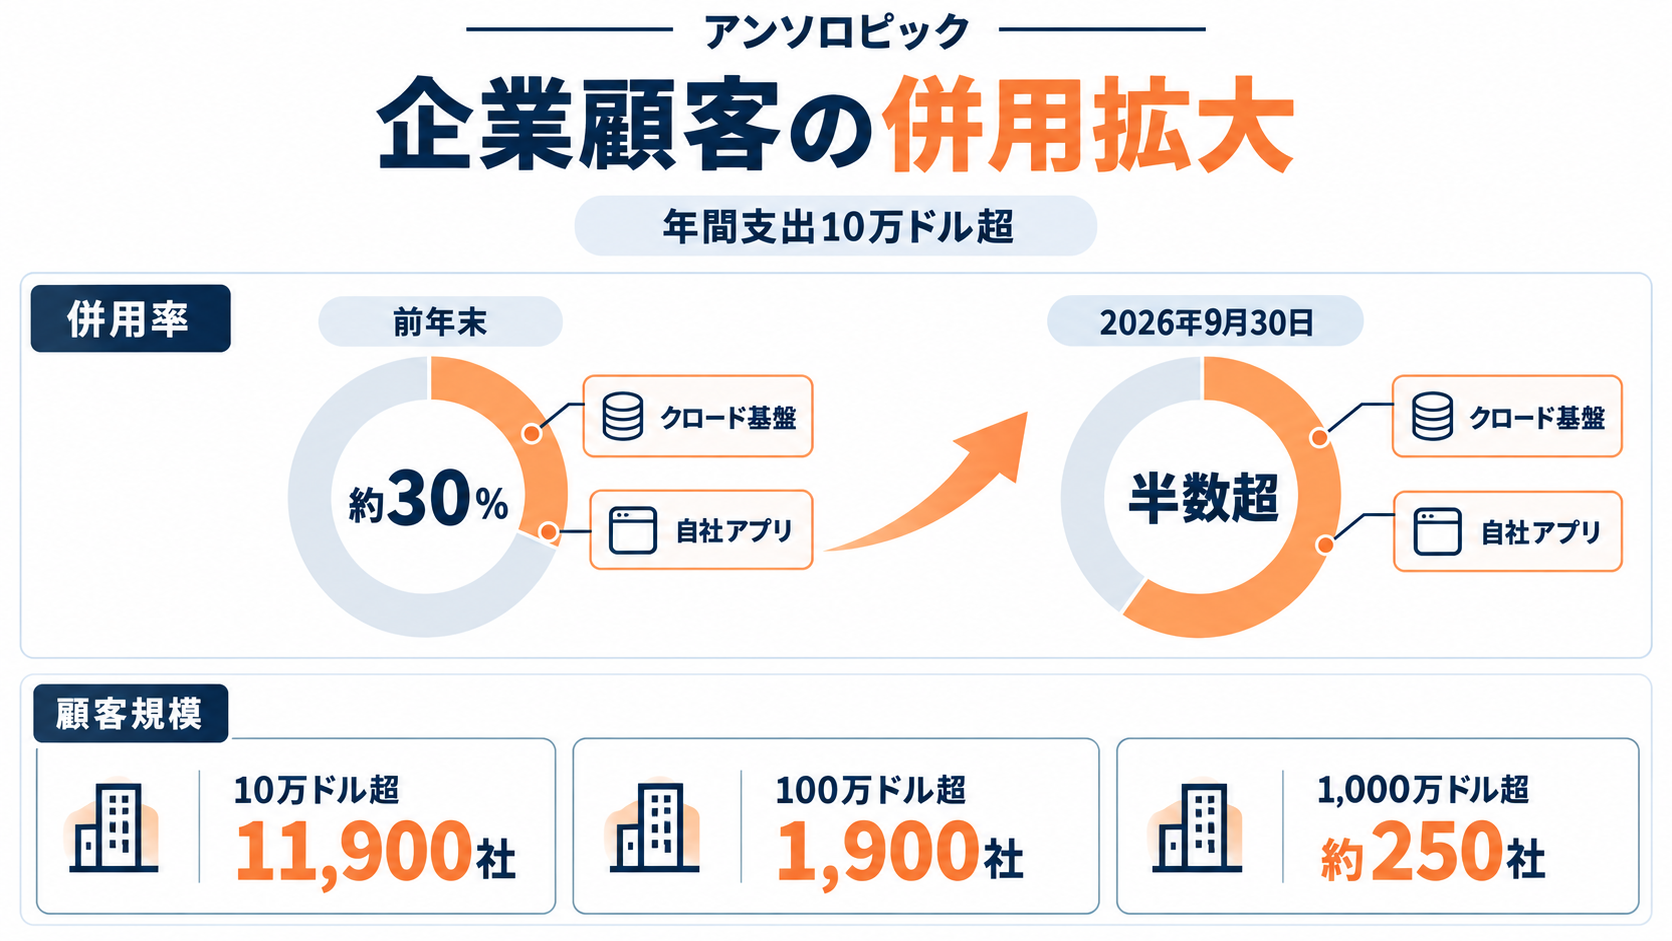
企業が生成AIを導入する際、最初から全社共通のツールを選ぶとは限りません。開発部門がAPIを試したり、一部のエンジニアがコーディング支援を使ったりするところから始まり、成果が見えた用途だけを広げるケースが一般的です。Anthropicが米証券取引委員会(SEC)へ提出したIPO申請書類「S-1」からは、同社がこの段階的な導入経路を、顧客との長期的な関係へつなげようとしていることが分かります。2026年9月30日時点で、Anthropicには年間支出額が10万ドル以上の顧客が1万1,900社を超えていました。このうち半数以上が、開発者向けのClaude Platformと、Claude CodeやCoworkなどの自社アプリを併用しています。前年末の約30%から上昇しており、単一製品の販売ではなく、複数の接点を持つ顧客関係が広がっている形です。
支出規模がさらに大きい顧客も少なくありません。年間100万ドル以上を支出する顧客は1,900社超、年間1,000万ドル以上は約250社に達しました。Anthropicは、Claudeの価値を認識した顧客が組織内の利用範囲を拡大した結果だと説明しています。既存顧客からの売上がどれだけ増減したかを示すネット・レベニュー・リテンションは、第3四半期末時点で約900%でした。
ただし、この数値を「すべての顧客の支出が一律に9倍になった」と読むのは適切ではありません。ネット・レベニュー・リテンションは一定の顧客群における追加利用、縮小、解約などを合算する指標であり、急成長期には一部の大幅な利用拡大が強く反映される場合があります。それでも、Anthropicの企業向け事業を理解するうえでは、新規契約数だけでなく、契約後に用途と支出がどこまで広がるかが中心的な指標になっていると考えられます。
モデル・開発基盤・アプリを結ぶ三層構造
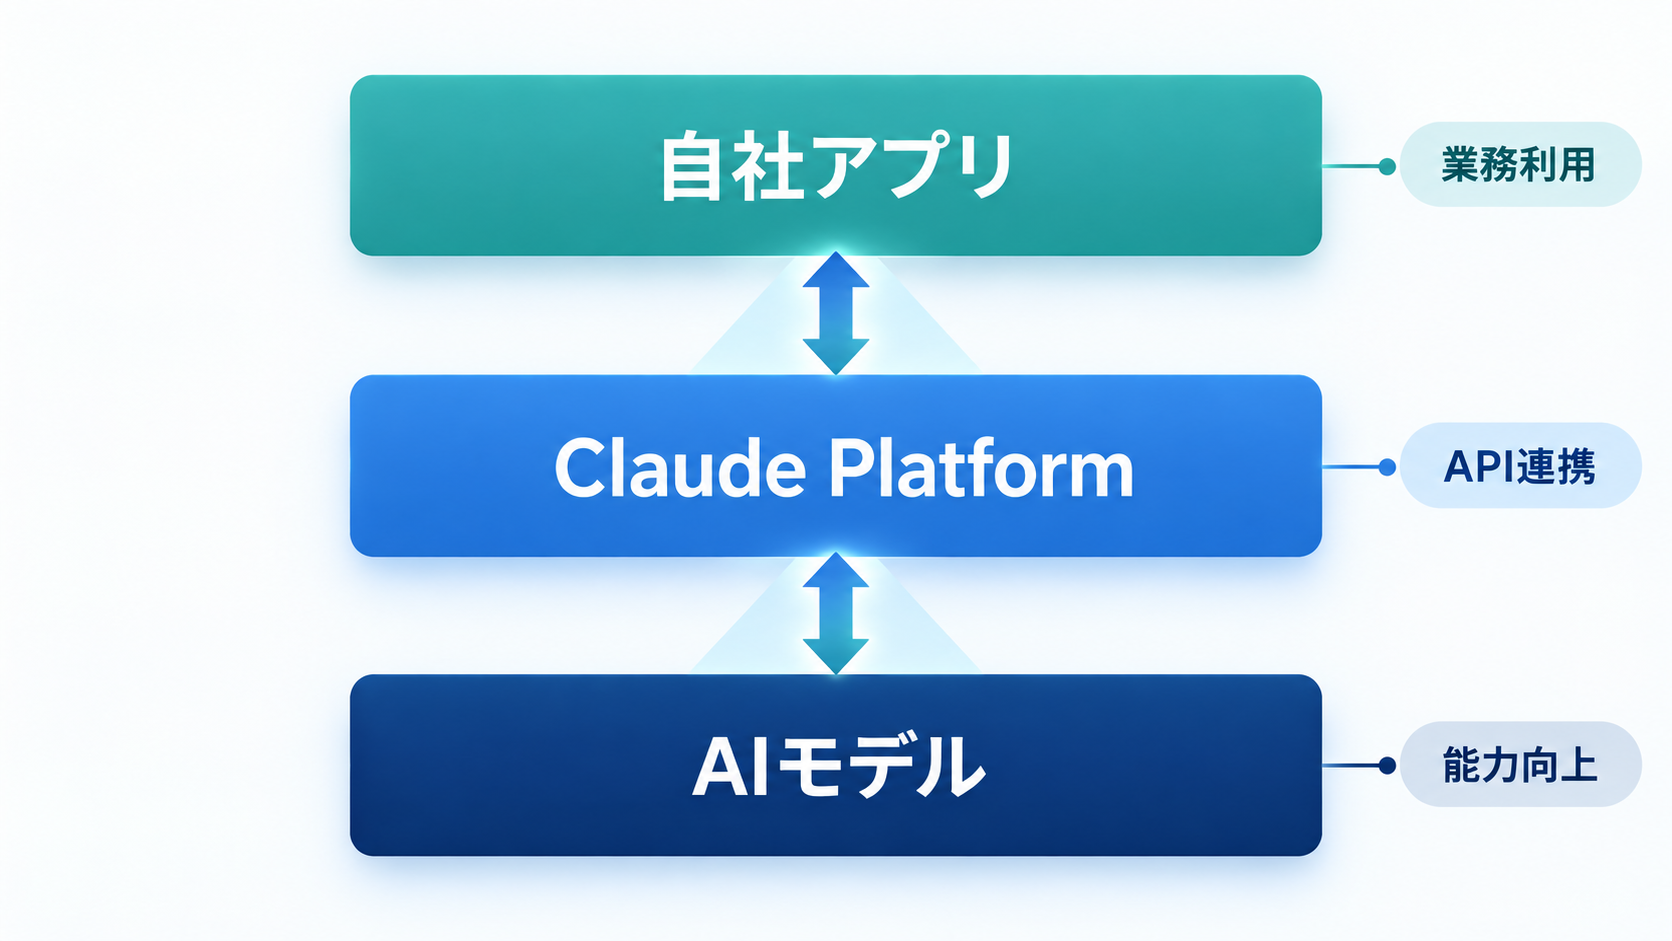
Anthropicが示した事業構造は、AIモデル、開発者向けプラットフォーム、利用者が直接触れるアプリという三つの層で構成されています。同社はClaudeを一つの用途だけに対応する固定的な製品ではなく、能力が継続的に変化するAIとして位置付けました。この違いは、従来型SaaSとの優劣を単純に決めるものではありませんが、製品展開と顧客への価値提供の速度に影響します。モデルの推論能力やコーディング能力が向上すれば、その成果をAPI経由で利用する社内システムにも、Claude Codeなどのアプリにも反映できます。開発基盤で追加された機能は、新しい業務アプリを作る材料になり得ます。アプリで得られた利用上の知見も、次の製品改善や用途開発につながるでしょう。Anthropicは、いずれか一層の進歩が残る二層にも波及する統合型の構造を、複数製品の採用が増える理由として挙げています。
この構造で注目したいのは、顧客が同じ技術を異なる入り口から利用できる点です。開発者はAPIを組み込んだ独自システムを構築でき、エンジニアはClaude Codeを日々の開発に使えます。より広い従業員層にはCoworkを展開するという経路もあります。一つの部門で実績を作った後、別の部門へ同じAI基盤を広げやすくなる設計です。
企業側にとっては、共通のAIを採用することで、利用方針や運用知識を横展開しやすくなる可能性があります。その反面、モデルからアプリまで同じ事業者へ集約するほど、別の基盤へ移行するときの調整範囲は広がります。統合による導入速度と、将来の選択肢を残す設計をどう両立するかが、調達時の重要な論点になるでしょう。
API契約を全社利用へ変える拡張の仕組み
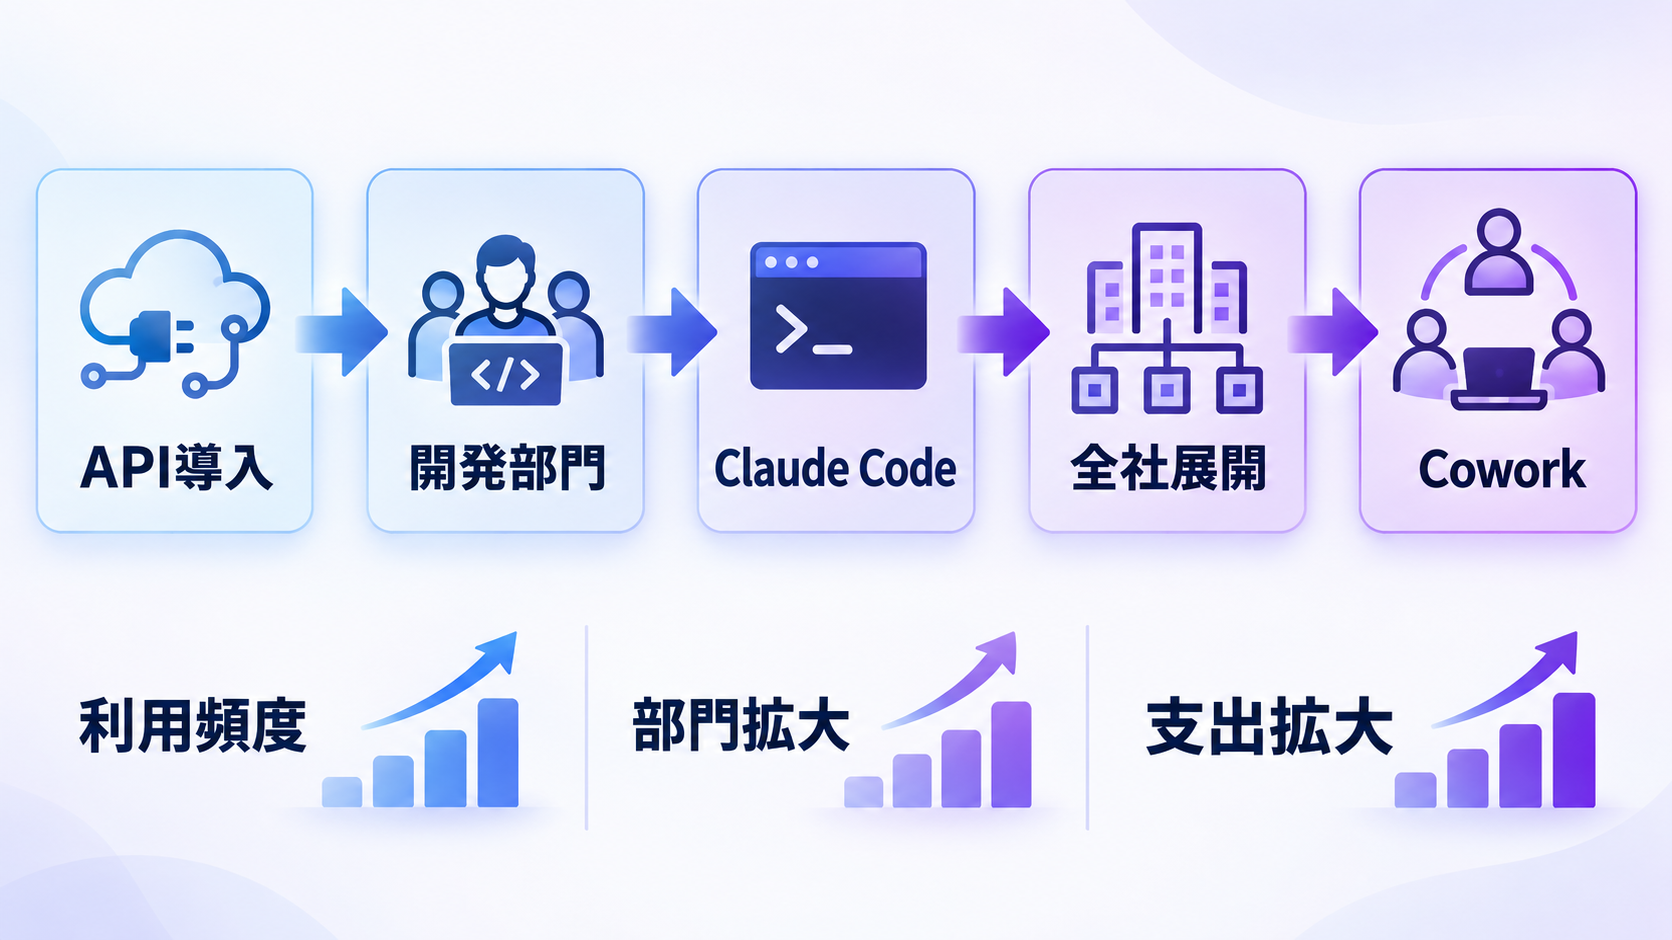
Anthropicの販売戦略は、すべての製品を新しい顧客へ個別に売る方法とは異なります。APIを利用している企業にはClaude Codeを開発部門へ提案し、そこからCoworkをより広い従業員層へ展開できます。最初の契約で構築した信頼関係や技術的な接続を、別の用途へ生かせるためです。配車から料理配達や物流へ事業を広げたUber、クラウド計算資源からストレージやデータベースへ利用を広げたAWSと似た、製品横断型の拡張モデルといえます。S-1には、この拡張が支出額へ与える影響を示す数字も記載されています。第3四半期にClaude Codeを利用したClaude Enterprise顧客のうち、支出額上位5%の利用者は、同ツールを使わない平均的な企業ユーザーと比べ、月間支出額が約20倍でした。コーディング用途では、日常的な作業の中でAIを繰り返し利用しやすく、利用量が増える余地を示す結果になっています。
もっとも、この比較だけでClaude Codeの導入が支出増加の原因だと断定することはできません。もともとAI利用が活発な企業や、高度な開発需要を持つ利用者が同ツールを選んでいる可能性もあります。また、上位5%と平均利用者の比較であるため、一般的な導入企業が同じ倍率で支出を増やすことを意味しません。
それでもAnthropicにとって、自社アプリをAPI顧客の社内へ浸透させる経済的な動機は明確です。利用者が増えるだけでなく、AIが日々の作業工程へ組み込まれれば、継続的な利用量も大きくなります。企業向けAIの競争軸は、モデル単体の性能だけではありません。試験導入を反復利用へ変え、複数部門で定着させられる製品設計と販売体制が、収益拡大を左右する段階に入っています。
導入支援チームが埋める実装との距離
高性能なAIモデルを契約しても、企業の業務が自動的に変わるわけではありません。既存システムとの接続、データの扱い、権限管理、担当者の作業手順などを整理しなければ、実証実験のまま利用が止まることもあります。Anthropicは、このモデルと現場の距離を縮めるため、Applied AIチームへの投資を進めています。社内のApplied AIチームは、スタートアップや大企業と協力し、顧客がすでに利用している技術基盤へClaudeを組み込む役割を担います。顧客ごとの環境に合わせて導入を支援することで、APIを提供して終わるのではなく、実際の利用量が増えるところまで関与する狙いです。製品を横断して顧客との関係を深める戦略にとって、実装支援は営業と技術の間をつなぐ機能になります。
AnthropicはBlackstoneなどのプライベートエクイティ企業と共同で、「Ode with Anthropic」と呼ばれる別の取り組みも始めました。事業会社の中へフォワード・デプロイド・エンジニアを配置し、Claudeを使った個別仕様のAIツールを構築する構想です。フォワード・デプロイド・エンジニアとは、製品を開発するだけでなく、顧客の現場に深く関わりながら導入や個別開発を進める技術者を指します。
この体制は、汎用モデルを各社固有の業務へ適用する際に生じる最後の調整を担います。同時に、顧客の技術スタックや業務工程へClaudeが深く組み込まれるほど、利用を継続する理由も増えるでしょう。Anthropicにとっては導入の障壁を下げる施策であり、顧客にとっては成果を早く得られる可能性がある方法です。ただし、個別開発の範囲、完成後の運用責任、データや成果物の扱いは案件ごとに確認する必要があります。
AWS・Google Cloud・Azureとの協調と競争
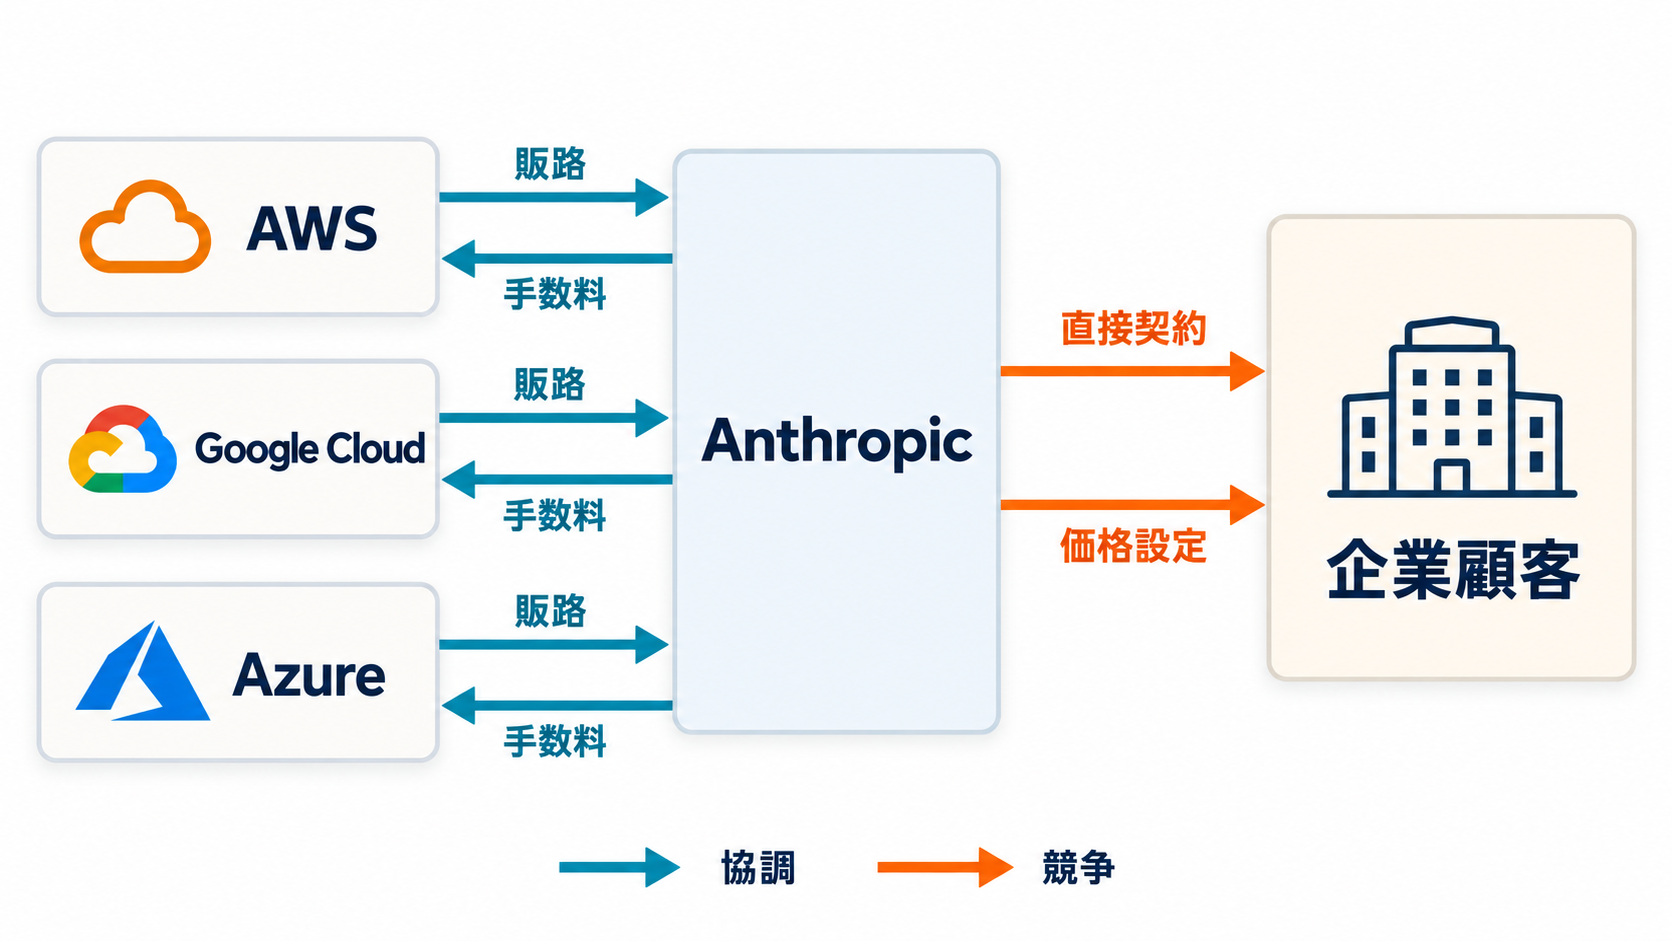
企業向けAIでは、顧客が普段利用しているクラウド環境から調達できることが普及を左右します。AnthropicはAWS、Google Cloud、Microsoft Azureという大手クラウド事業者との販売提携を活用しています。既存のクラウド利用企業に接触しやすくなり、顧客側も慣れたインフラや調達経路の近くでClaudeを検討できるためです。Anthropicが示した共同販売の仕組みでは、顧客との直接的な契約関係を同社が保持し、各クラウド事業者へ手数料を支払います。同社は、この方法によって販売チャネル同士の衝突を避けながら、自ら価格を設定できると説明しました。販路はパートナーの力を借りつつ、顧客関係と価格決定権は手放さない設計です。
ただし、三社は単なる販売パートナーではありません。それぞれがAIモデルや関連サービスを展開しており、Anthropicと競合する立場にもなり得ます。S-1では、クラウド事業者が自社の需要や投資先を優先した場合、Anthropicが必要とする計算資源の確保が難しくなる可能性が示されています。AIサービスの提供には大規模な計算基盤が欠かせないため、販売面での協力関係と供給面での交渉力が同時に問われます。
顧客企業が見るべきなのは、利用画面に表示されるモデル名だけではありません。契約主体、料金の決まり方、障害時の責任分界、計算資源の供給経路も、継続利用の安定性に関わります。クラウド市場で進む協調と競争は、Anthropicの収益性だけでなく、企業ユーザーが利用できる容量や選択肢にも影響する可能性があります。
急成長の裏側にある集中リスクと自己刷新
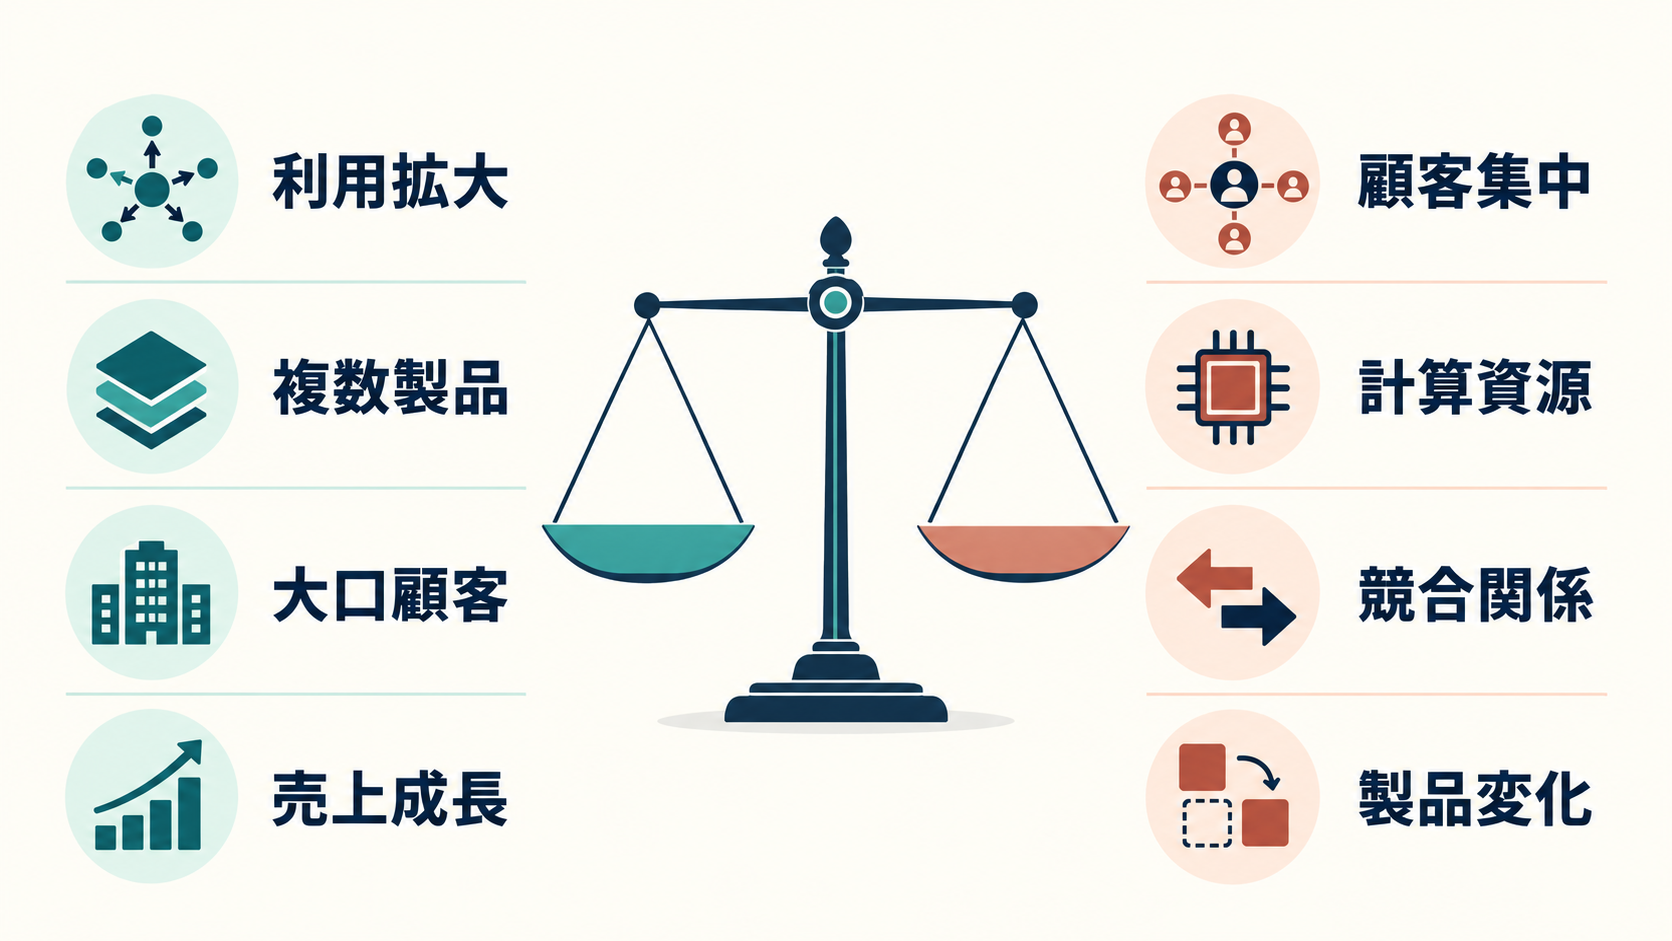
Anthropicの2026年上半期の売上高は163億ドルで、前年同期の12億ドルから大きく増えました。年間支出額が数百万ドルから数千万ドルに達する顧客も存在しており、生成AIが企業の試験的な予算枠から、本格的な事業支出へ移りつつある様子が数字に表れています。ただし、高成長と事業の安定性は同じ意味ではありません。S-1のリスク要因では、大口顧客の需要が変化した場合の影響が挙げられています。主要顧客の支出縮小や契約喪失を、新規顧客または既存の別顧客による増加で補えなければ、事業、財務状態、業績へ悪影響が及ぶ可能性があります。顧客別の具体的な構成比は今回確認できる情報では示されていませんが、年間1,000万ドル以上を支出する顧客が約250社いる事実は、大型契約が成長を支えていることをうかがわせます。
計算資源の調達も無視できません。販売を支えるクラウド各社が競合でもある以上、需要が逼迫した局面でAnthropicが必要な供給を確保できるとは限らないためです。顧客の利用拡大が急速であるほど、それを支えるインフラ容量と調達条件は重要になります。製品の定着が進んでも、供給側の制約が成長の上限になる可能性は残ります。
もう一つ特徴的なのは、Anthropicが現在の製品や事業モデルを守り固めることより、新しい形を定義することへ力を配分すると表明している点です。同社は、既存製品の経済価値を上回る新たな種類の製品を投入し、事業を継続的に作り直す方針を掲げました。投資家には成長余地を示す姿勢ですが、企業顧客には製品体系や料金、利用方法が変わり続ける可能性も示します。定着性を高めながら、自社の既存製品すら置き換えようとする緊張関係が、Anthropicの戦略の核心にあります。
日本企業が導入判断で確認したい三つの境界
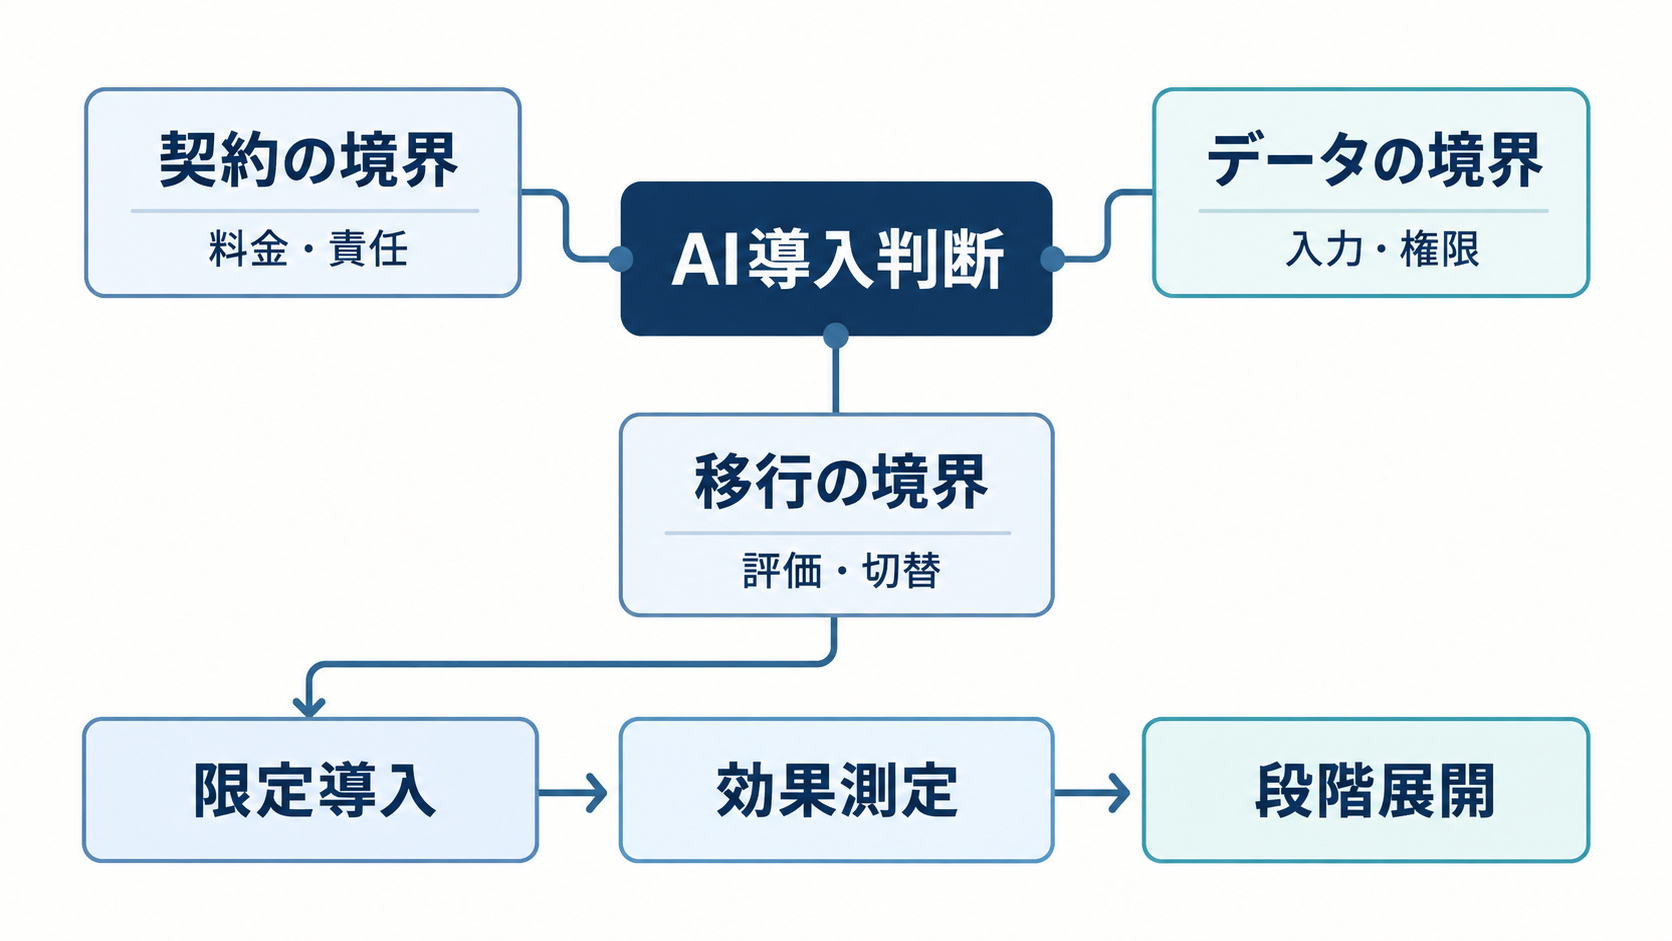
日本企業にとっての焦点は、Claudeを採用するか否かだけではありません。API、開発者向けツール、全社向けアプリをどの範囲まで同じ基盤へ集約するかを決める必要があります。複数製品の連携は導入を速める可能性がある一方、利用量、業務データ、社内ノウハウが一社へ集中するためです。Anthropicの数字は製品横断利用の強さを示していますが、その強さは顧客側から見れば依存度にもなり得ます。検討時には、少なくとも次の三つの境界を明確にすると判断しやすくなります。
- 契約の境界:Anthropicと直接契約する範囲、クラウド経由で調達する範囲、料金改定や利用上限の扱いを確認します。
- データの境界:API、開発支援、一般業務向けアプリごとに、入力可能な情報と禁止する情報を定めます。
- 移行の境界:別モデルへ切り替える場合に備え、プロンプト、評価データ、業務フロー、独自ツールを分離して管理します。
導入効果の評価でも、利用者数だけを追うと実態を見誤ります。作業時間や品質がどう変わったか、API利用が特定部門だけに偏っていないか、追加支出に見合う成果が出ているかを用途単位で確認する必要があります。ネット・レベニュー・リテンションや大口顧客の支出額は提供企業の成長を測る指標であり、自社の投資対効果を保証する数字ではありません。
実務上の出発点としては、反復頻度が高く、成果を測定できる業務を一つ選ぶのが現実的です。その業務でAPIと既製アプリのどちらが適するかを比較し、セキュリティー、運用負荷、移行可能性を含めて評価します。効果を確認してから隣接部門へ広げれば、Anthropicが用意する製品横断の利便性を利用しつつ、必要以上に早い囲い込みも避けやすくなるでしょう。