

2026/11/16
AIニュース
NVIDIA、創業者退任後の決算へ――問われる中国向け販売とAI投資の管理体制
この記事の要点
創業者フアン氏の退任後、NVIDIAの決算では、中国への半導体迂回流通疑惑、地域別売上の開示、AIインフラへの資金支援が焦点になります。暫定CEOのクレス氏に問われるのは、個人に集中していた判断を組織として管理する仕組みです。疑惑と確認済みの事実を分け、日本企業が調達・利用契約で確認したい点を整理します。
目次
創業者不在の決算で問われる経営の継続性
NVIDIAの決算を見る企業にとって、今回の焦点は売上高や成長率だけではありません。創業者のジェンスン・フアン氏が退任し、長年にわたり最高財務責任者(CFO)を務めてきたコレット・クレス氏が暫定最高経営責任者(CEO)として説明に立ちます。米国時間2026年11月17日に予定される第3四半期決算は、生成AIを支える半導体企業が、経営の混乱にどう対応するかを示す場にもなります。
NVIDIAの公式発表によると、フアン氏は社長、CEO、取締役を退任し、クレス氏はCFOを兼務しながら後任選びの間の経営を担います。ここで区別したいのは、トップの交代が決まったことと、その後の意思決定の仕組みが十分に説明されたことは別だという点です。誰が製品戦略や大型取引を承認し、問題が起きた際に誰へ報告するのかまで分からなければ、事業の継続性を評価しにくいでしょう。
TechCrunchによると、フアン氏は約60人の直属部下を持ち、事業の広い範囲に関与していました。同氏の復帰を求めるオンライン署名は18万人に達したとされます。英経済紙Financial Timesは復帰に向けた動きを報じていますが、米経済メディアCNBCは匿名の関係者の話として、会社は復帰交渉を行っていないと伝えています。復帰を望む声と、会社として決定した方針は分けて受け止める必要があります。
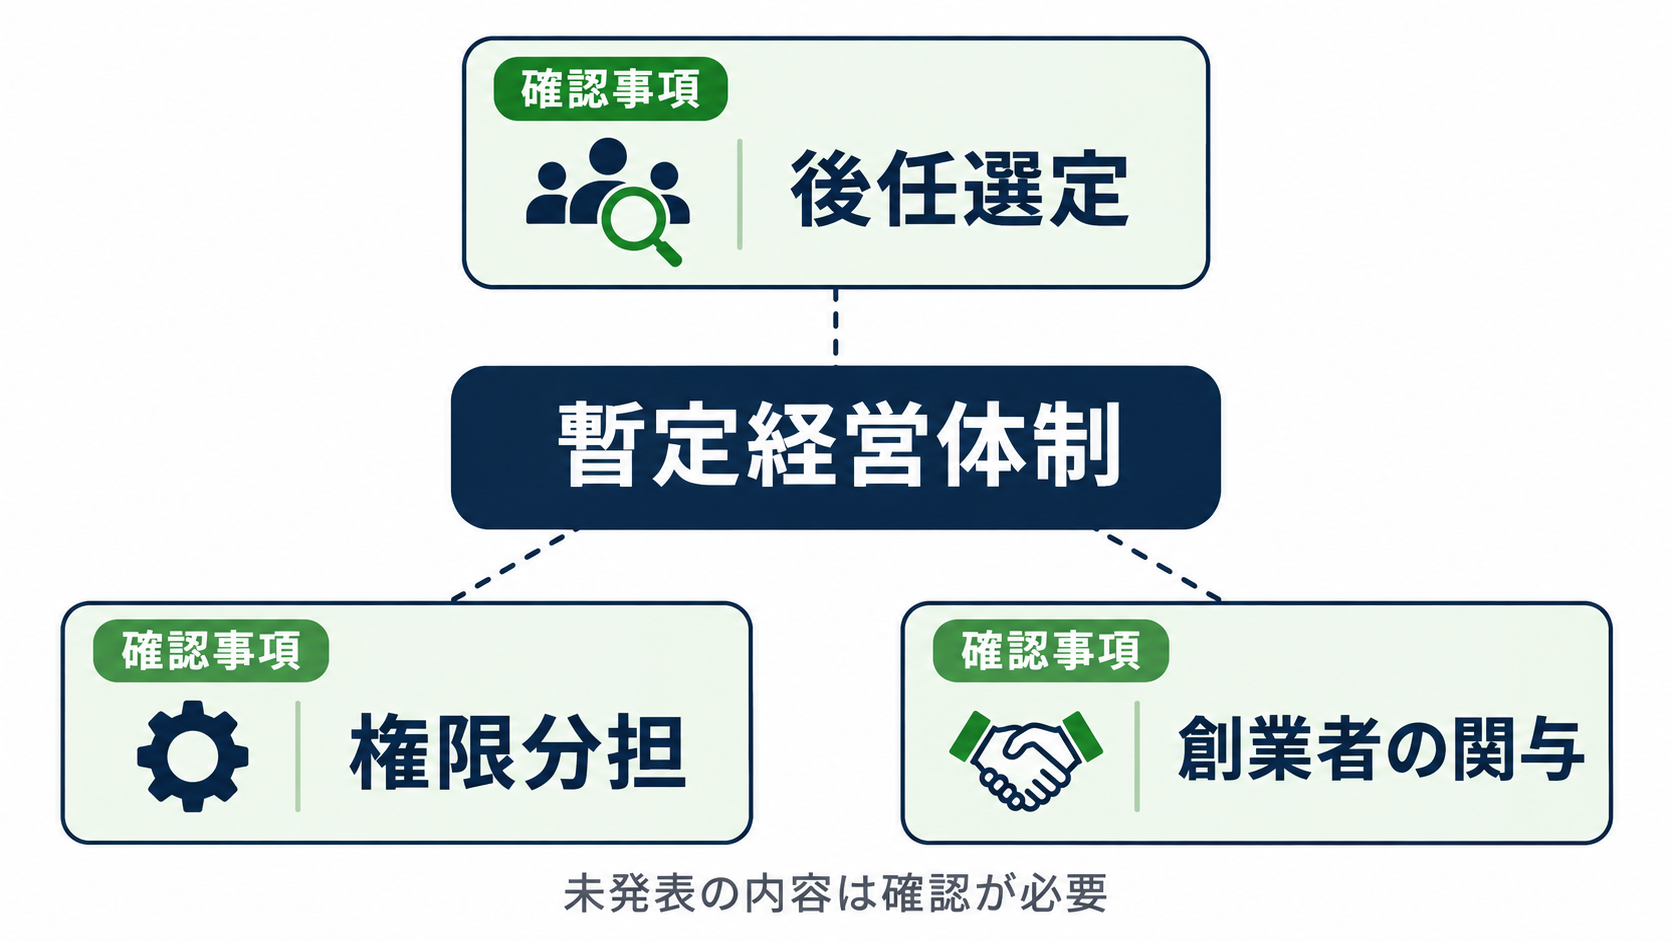
今回の中心的な論点は、フアン氏の後を誰が継ぐかに加え、個人に集まっていた判断と情報を組織として管理できるかです。クレス氏が創業者の今後の関与、後任選定、経営陣の権限分担をどこまで具体的に説明するかが、その手掛かりになります。
中国への迂回流通疑惑と、説明が必要な取引の時系列
経営交代の背景には、フアン氏の私的な関係を巡る問題と、輸出規制対象の半導体が中国へ流れたとされる疑惑があります。TechCrunchは、同氏が顧客企業の幹部アリス・フアン氏との不倫関係を認め、別にNVIDIA従業員との関係も指摘されたと伝えています。アリス氏には中国の情報活動に関わった疑いも報じられていますが、疑惑と確定した事実を混同するべきではありません。
企業取引の観点で焦点となるのは、シンガポールのクラウド企業Megaspeedです。同社はアリス氏と関係する企業として報じられ、規制対象のNVIDIA製半導体を中国へ迂回させた疑いが持たれています。NVIDIAは社内調査を行う方針を示しています。米議会でも説明を求める動きがあり、会社の管理体制に関する問題へと広がっています。
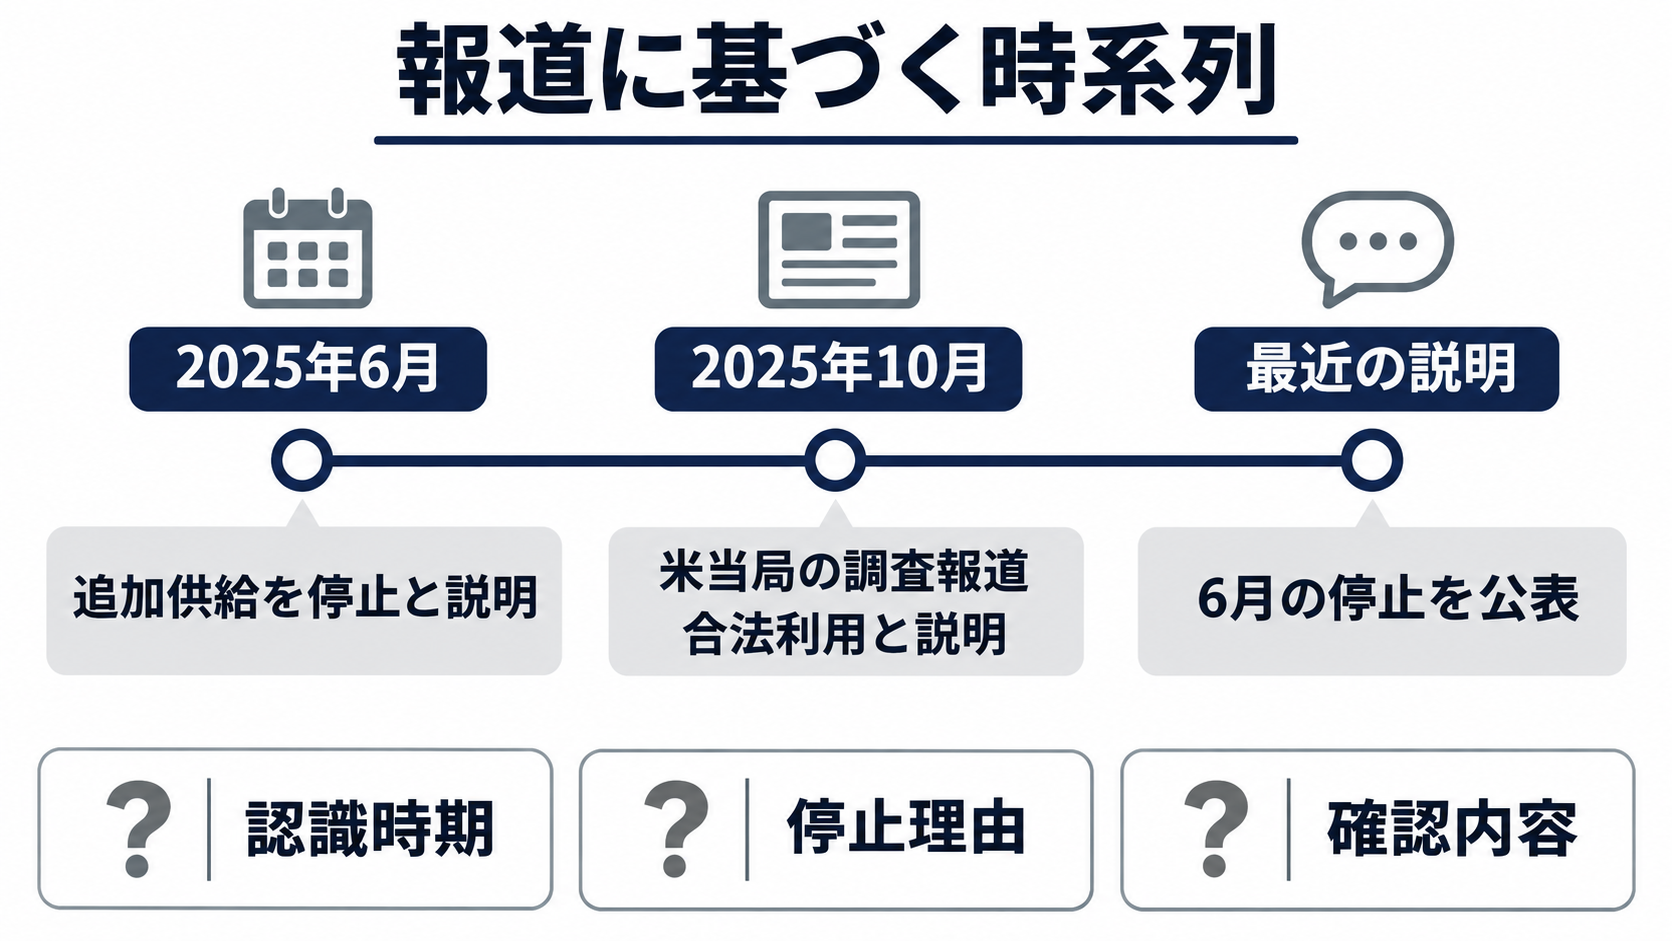
特に確認したいのは、NVIDIAの説明の時系列です。TechCrunchによると、米紙The New York Timesが2025年10月に米当局の調査を報じた際、NVIDIAはCNBCに対し、Megaspeedがクラウド事業で半導体を合法的に使用していると説明しました。その一方、最近の米紙The Wall Street Journalへの説明では、2025年6月の時点で同社への追加供給を自主的に停止していたとしています。
この二つの説明だけで不正や矛盾が確定するわけではありません。供給を止めた理由や、その後に把握した情報が異なる可能性もあります。ただし、いつ懸念を認識し、何を調べ、どの判断に基づいて取引を止めたのかは、管理体制を評価するうえで欠かせない情報です。
一般に、販売先が正式な顧客であることと、製品が最終的に認められた用途で使われることは同じではありません。決算説明で注目したいのは、法令順守の方針だけでなく、納入後の所在や利用状況を把握する仕組みまで説明されるかどうかです。
シンガポール売上の変化をどう読むか
中国向け販売の実態を考える際には、地域別売上の集計方法にも注意が必要です。TechCrunchによると、NVIDIAは2025年の第2四半期に、シンガポールが総売上高の22%を占めたと説明していました。同国はMegaspeedの所在地でもあり、急成長した地域の一つとして扱われていました。ただし、この数字をそのままシンガポール国内での半導体利用量と読むことはできません。
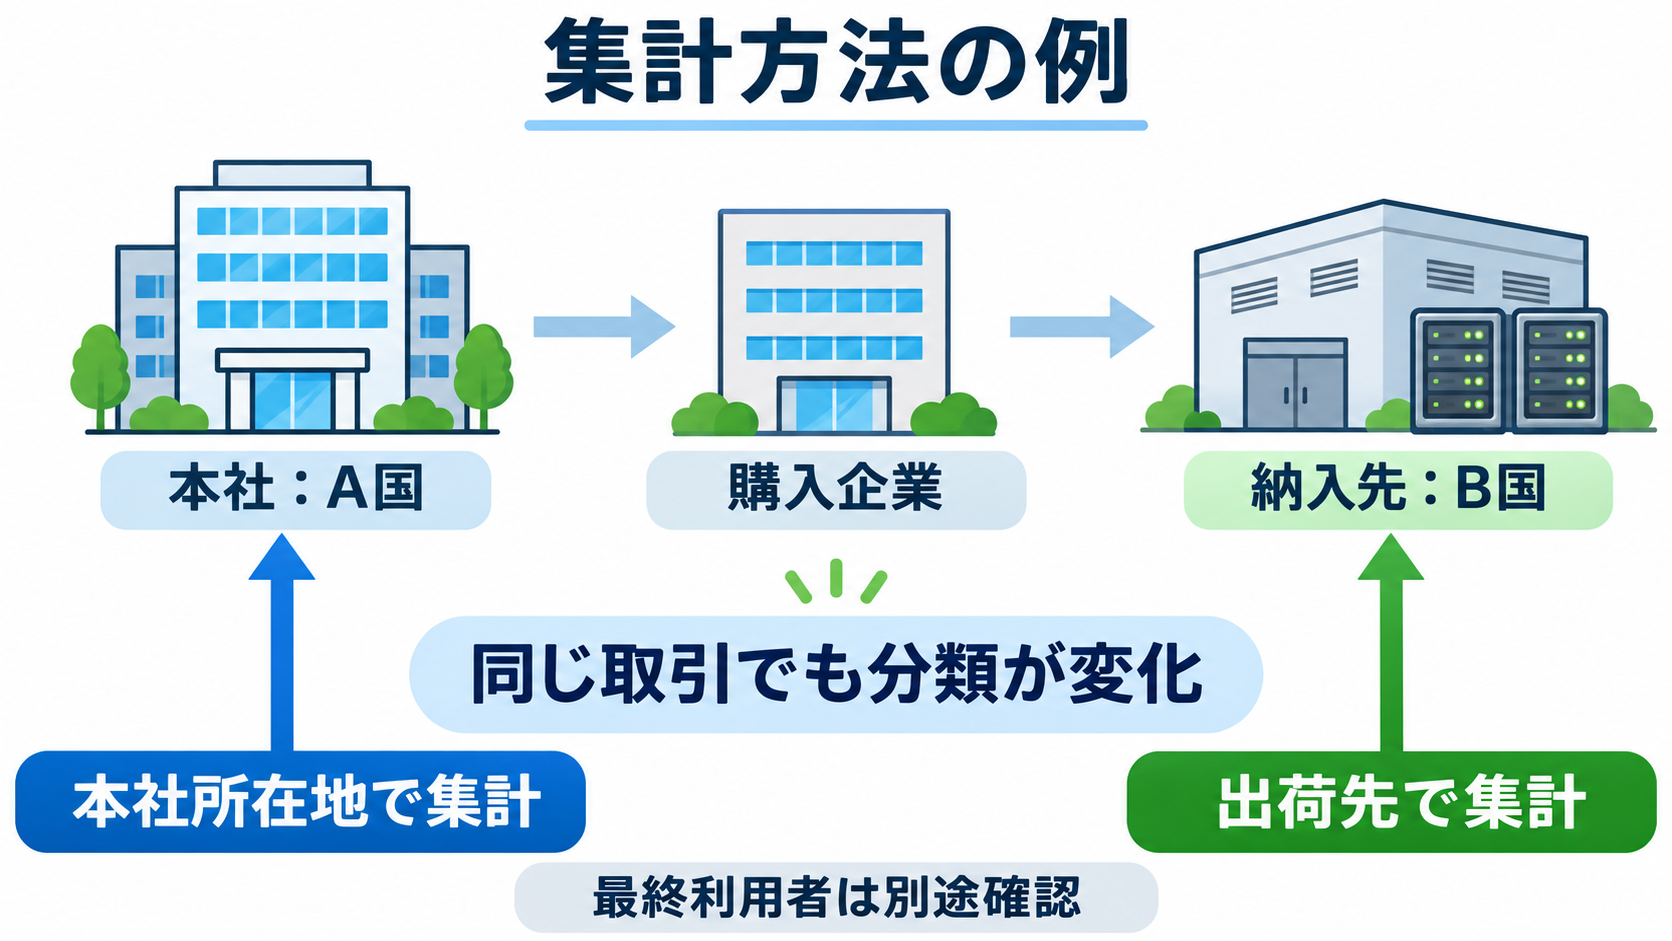
同メディアは、Megaspeedへの調査が明らかになった後、NVIDIAが地域別売上の集計基準を出荷先住所から顧客企業の本社所在地へ変更したと伝えています。この変更によって、シンガポール向け取引やMegaspeedの影響を、以前と同じ地域区分で追いにくくなったと指摘しています。集計方法が変われば、数字の見え方も変わります。
例えば、ある国に本社がある企業が、別の国のデータセンター向けに機器を購入する取引を考えてみます。本社所在地で集計すれば企業の拠点がある国の売上となり、出荷先で集計すれば機器を送った国の売上になります。どちらも取引の一面を示しますが、設備が置かれる場所や、実際に計算資源を利用する顧客まで分かるとは限りません。これは集計方法を理解するための例であり、特定の取引を示すものではありません。
そのため、シンガポールの表示額が減ったとしても、それだけで関連する需要やリスクが減ったとは判断できません。反対に、以前の高い構成比だけを根拠として、違法な流通の規模を推定することも適切ではないでしょう。会計上の分類と、輸出管理に必要な情報は分けて考える必要があります。
クレス氏に求められるのは、新しい基準の数字を説明することに加え、変更前後を比較するための補足です。地域別の成長を事業判断に使う企業は、集計基準、実際の納入地域、特定顧客への依存度がどこまで開示されているかを確認すると、数字の読み違いを避けやすくなります。
中国向け販売を続ける戦略と輸出管理の接点
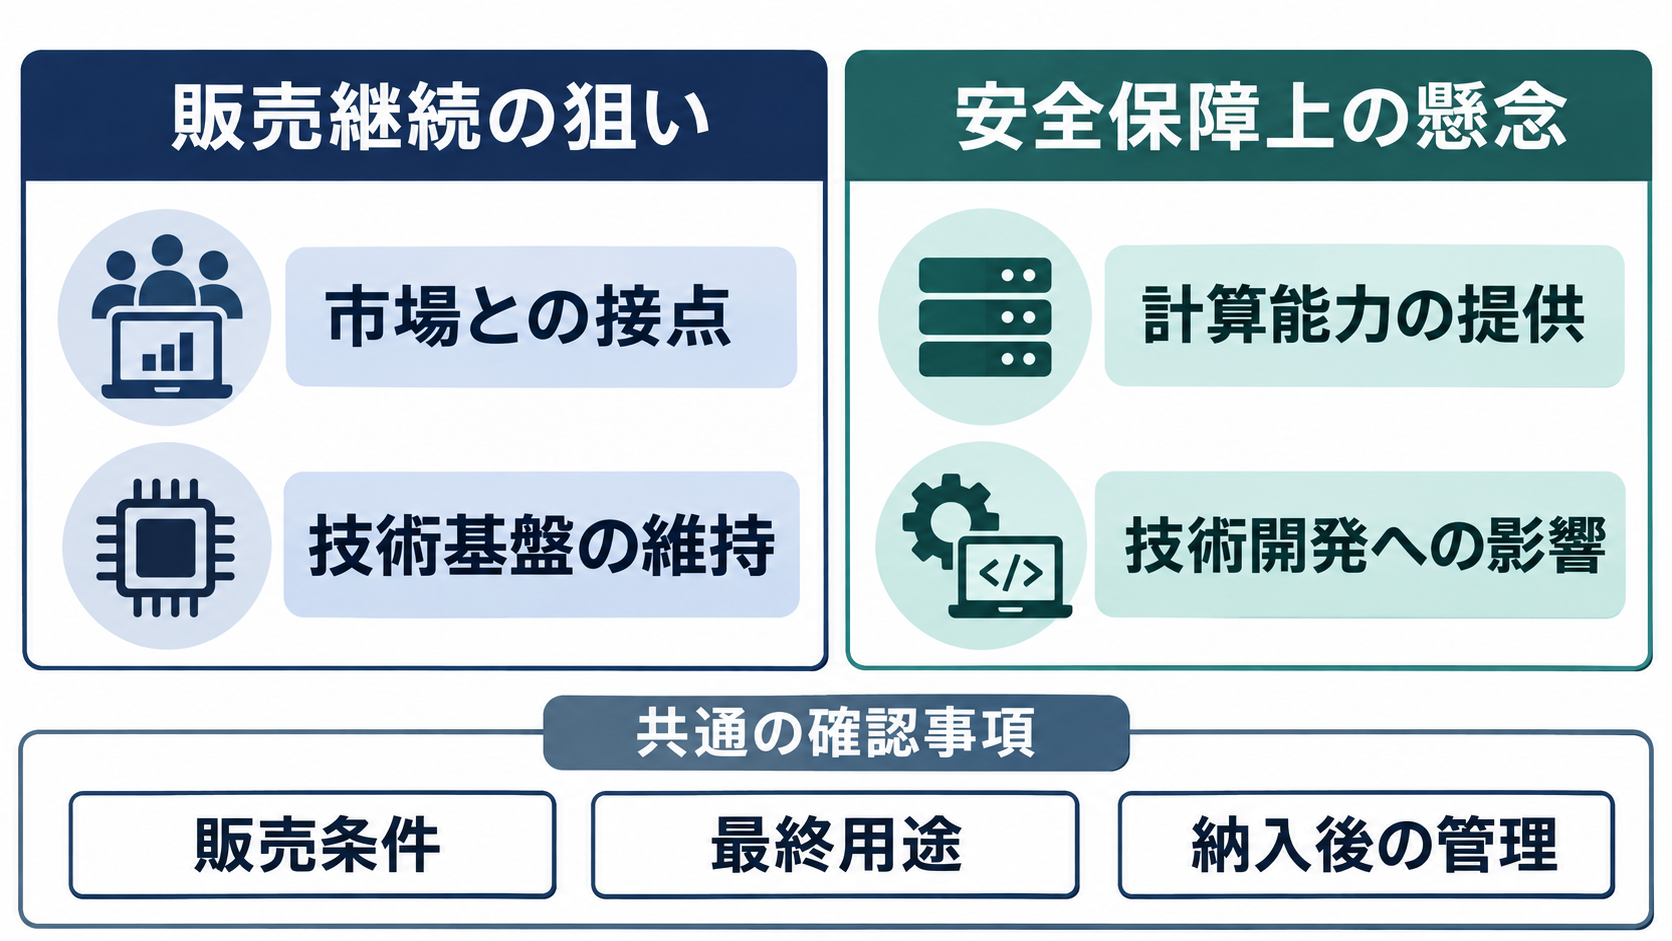
中国市場への姿勢も、経営交代後の注目点です。フアン氏は、中国による高度なAIモデル開発を米国が完全に止めることはできず、性能を抑えたNVIDIA製品を販売して同社の技術基盤につなぎ留める方が望ましい、という趣旨の主張をしていました。TechCrunchは、同氏がインタビュー番組「Dwarkesh Podcast」でこの考えを説明したと伝えています。
これは、技術の普及と事業上の利益を結び付けた戦略です。顧客がNVIDIA製品を使い続ければ、同社にとって販売機会を維持できます。ただし、その戦略が安全保障上も望ましいかは別の判断になります。米国の対中強硬派は、能力を制限した製品であっても、中国に高度な計算能力を提供すれば相手の技術開発を助けると反論しています。
この対立を理解するには、半導体を販売する判断と、販売後の利用を管理する判断を分けて考えると整理しやすくなります。前者では、どの性能の製品を、どの条件で、どの市場に供給するかが問われます。後者では、購入者や最終利用者をどう確認し、想定外の移転や利用をどう検知するかが問題になります。市場に残る戦略を採る場合でも、実行には管理の裏付けが必要です。
クレス氏が従来の中国戦略を転換するかは、現時点では明らかではありません。CFO出身であることを理由に、販売を縮小する、あるいは規制対応を優先すると決めつけることもできないでしょう。確認したいのは、中国関連の事業機会をどう見積もり、その前提にどのような販売条件や管理手段を置いているかです。
日本企業にとっても、この説明は設備調達やクラウド選定を考える材料になります。ただし、今回の疑惑から直ちに日本向け供給への影響を断定する根拠はありません。自社が利用する製品やサービスについて、提供地域や利用条件に変更があるかを個別に確認する姿勢が実務的です。
AIインフラ投資で見極めたい資金負担と需要の関係
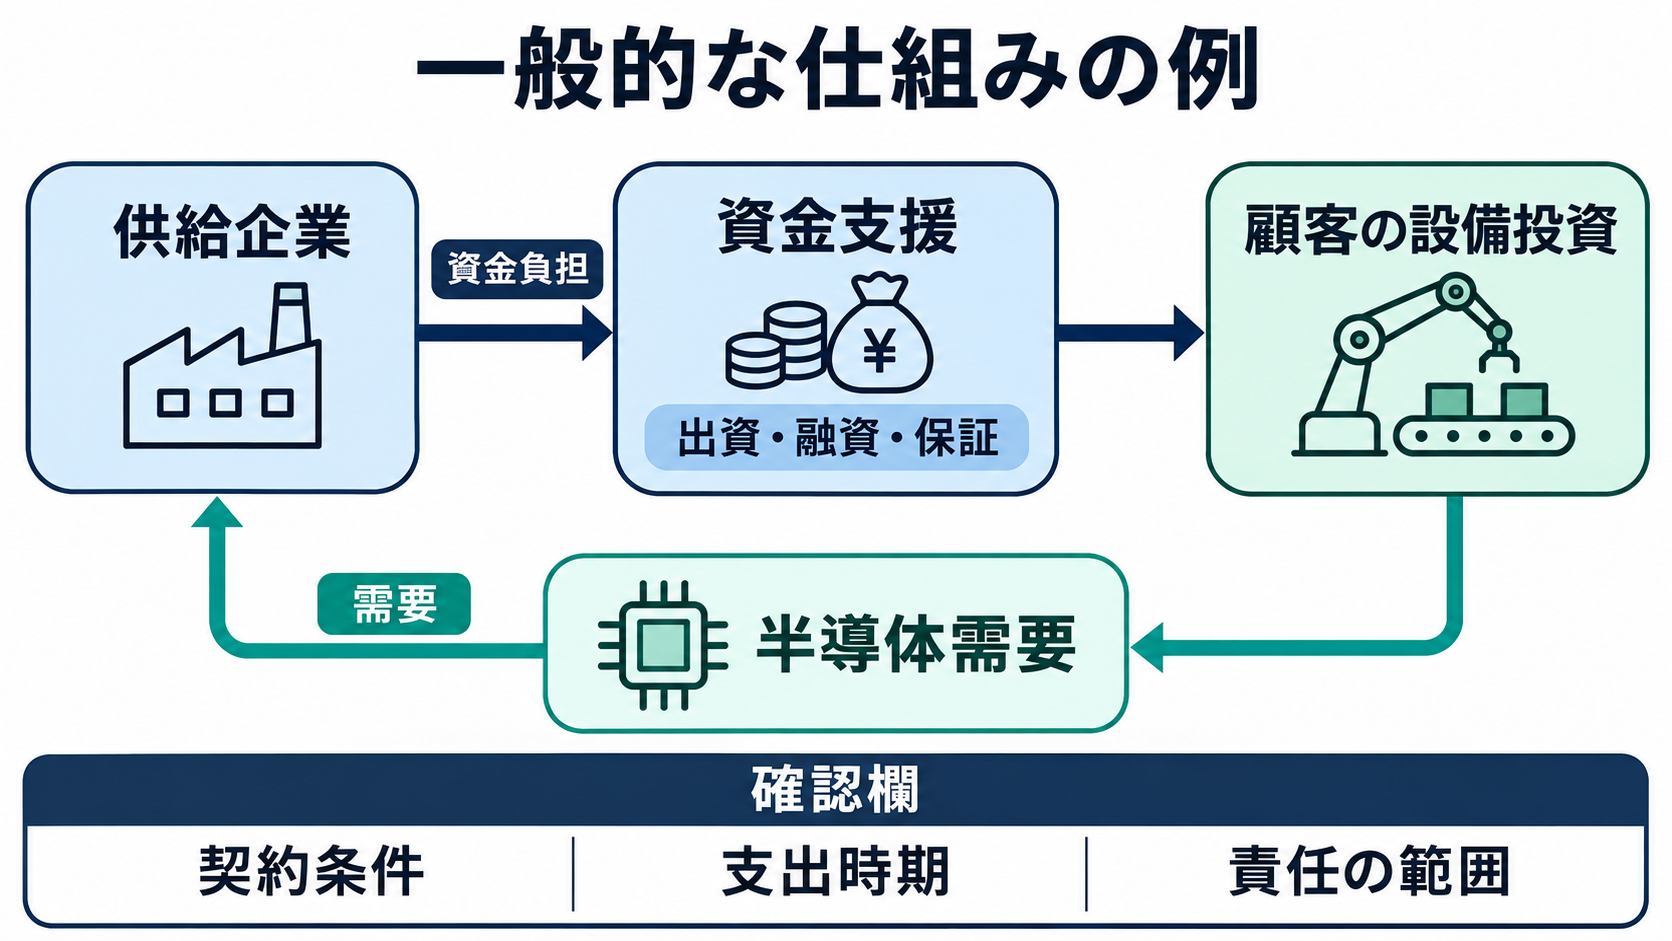
NVIDIAは半導体の販売先としてだけでなく、AIインフラ整備を資金面で支える存在としても注目されています。TechCrunchは、クレス氏がフアン氏の積極的なAI関連取引に歯止めをかけようとしたと報じられている点を挙げ、今後は慎重な姿勢になる可能性に言及しています。ただし、これは今後の経営方針に関する見方であり、新たな投資抑制策が決まったという意味ではありません。
決算で確認したいのは、新規案件への姿勢と、すでに合意している案件の負担です。新しい取引を慎重に審査すると説明しても、それだけで既存の資金負担や契約上の約束が変わるわけではありません。どのような支援を引き受けており、その支出やリスクがいつ表れるのかを把握する必要があります。
一般論として、供給企業が顧客の設備投資を支援する場合、需要の拡大と資金負担が結び付きます。顧客が設備を整えやすくなれば、製品の販売機会が増える可能性があります。その反面、顧客の事業が計画どおりに進まなければ、支援する側にも影響が及び得ます。個別の契約を評価するには、出資、融資、保証などの形態や条件を確認しなければなりません。今回提示された情報だけでは、それぞれの案件の条件までは判断できません。
このため、売上の伸びと投資先への支援を同じ成長指標として受け止めるのは慎重であるべきです。顧客自身の収益に支えられた設備需要なのか、資金支援によって実現する需要なのかでは、継続性を考える際の前提が異なります。クレス氏の説明では、事業の拡大に期待する効果と、NVIDIAが負う責任の範囲を分けて聞くと理解しやすいでしょう。
日本の企業がAIサービスを長期契約する際にも、同じ視点が役立ちます。提供企業の設備計画が大きいことに加えて、資金の確保、設備の稼働時期、サービス提供を継続できる条件まで確認することが、利用計画の実現性を見極める助けになります。
日本企業が確認したい、統治改革の具体性
輸出管理、地域別売上、AI関連取引には、共通する問いがあります。問題となる情報がどこに集まり、誰が異議を唱え、誰が最終判断をするのかという問いです。経営者の交代だけでは、この流れが変わったかどうかは分かりません。決算説明で統治改革に触れる場合も、役職名や組織図に加えて、判断の過程まで具体化されるかを見たいところです。
例えば、重要顧客との取引に懸念が生じた際、営業部門から独立して審査できるのか、大型の資金支援を誰が承認するのか、経営陣に関係する問題を取締役会がどう把握するのか、といった点が評価の対象になります。これらはNVIDIAが実施済みと確認された施策ではありません。今後の説明が実務に結び付く内容かを判断するための観点です。
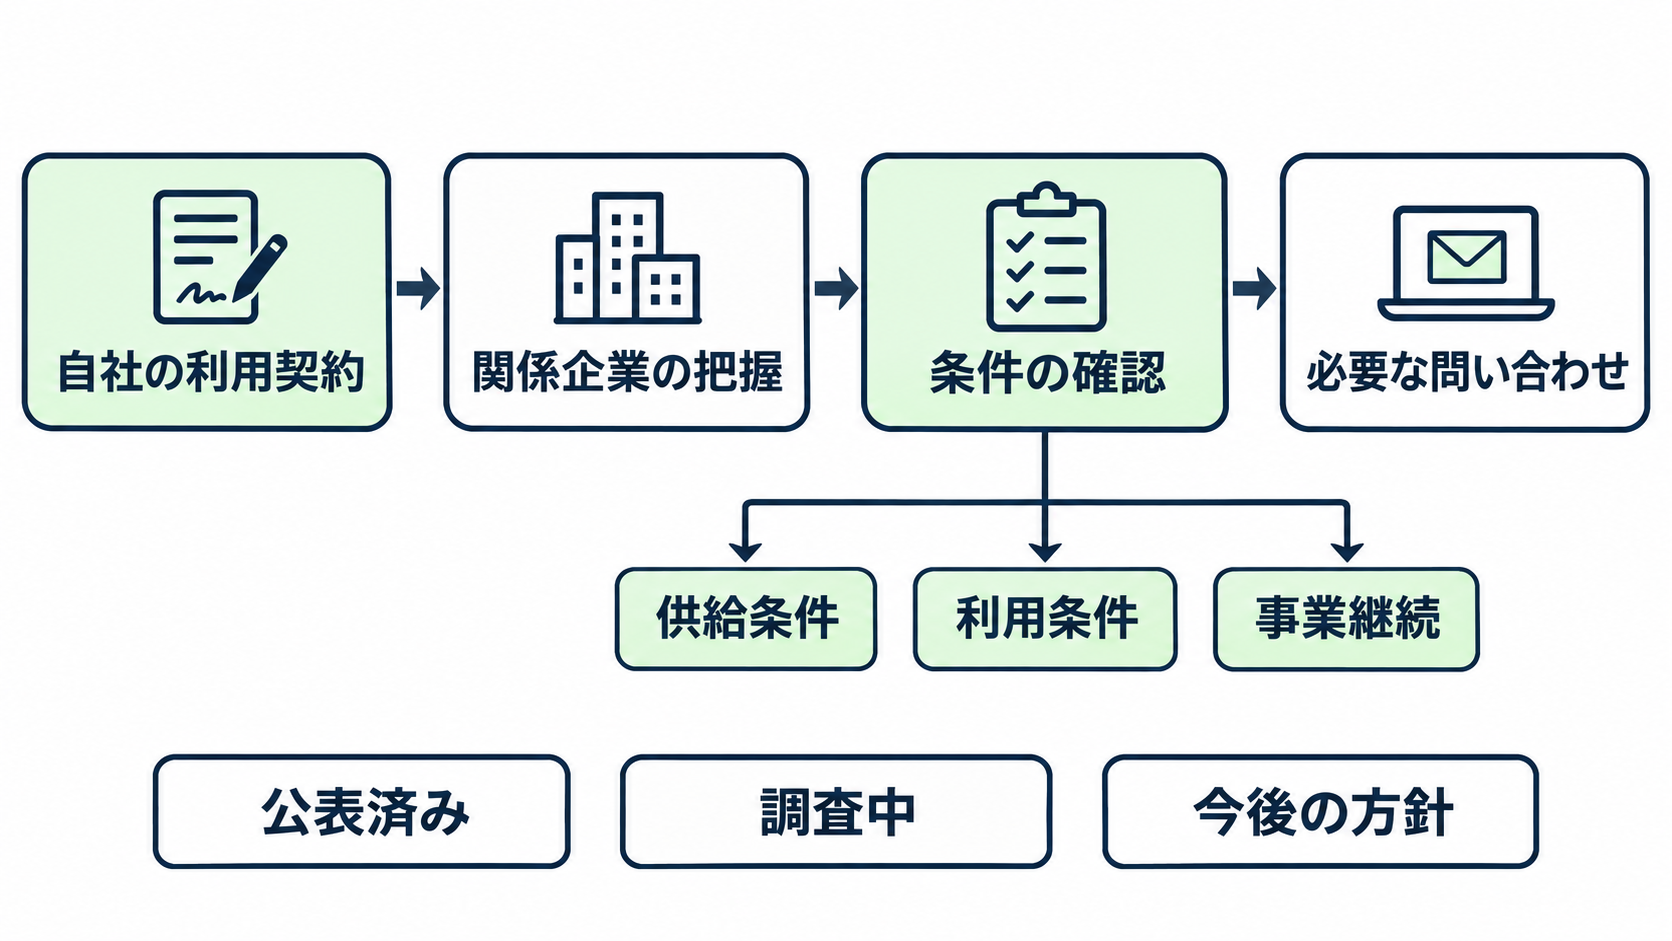
日本の利用企業は、NVIDIAの経営問題をそのまま自社の供給停止リスクと捉える必要はありません。ただし、半導体の購入、クラウドの利用、AI開発の委託では、関係する契約相手や確認すべき条件が異なります。自社がどの企業を通じて計算資源を利用しているかを把握しておけば、今後説明が変わった際にも、影響を受ける範囲を絞りやすくなります。
決算後の確認事項は、供給条件、利用条件、事業継続の三つに整理できるでしょう。供給条件では納入計画への変更、利用条件では提供地域や用途の制約、事業継続ではサービス提供企業の設備・資金計画を確かめます。公表された説明が自社の契約に関係するかを見たうえで、必要な点を取引先に問い合わせる流れが現実的です。
今回の決算で、すべての疑問に回答が出るとは限りません。回答がない点を推測で埋めず、会社が明言した内容、調査が続いている内容、今後の方針を区別して記録することが役立ちます。AI基盤の調達担当者であれば、自社の主要な利用契約を一つ取り上げ、提供企業、設備の所在、変更通知の条件を確認するところから着手できます。その整理が、次の発表を具体的な事業判断につなぐ土台になります。