
AI LAB
2026/10/23
OpenAIがIPO前に300億ドル調達へ 1.25兆ドル評価を支える「橋渡し資金」の意味
IPOを待たずに進む300億ドル規模の資金調達
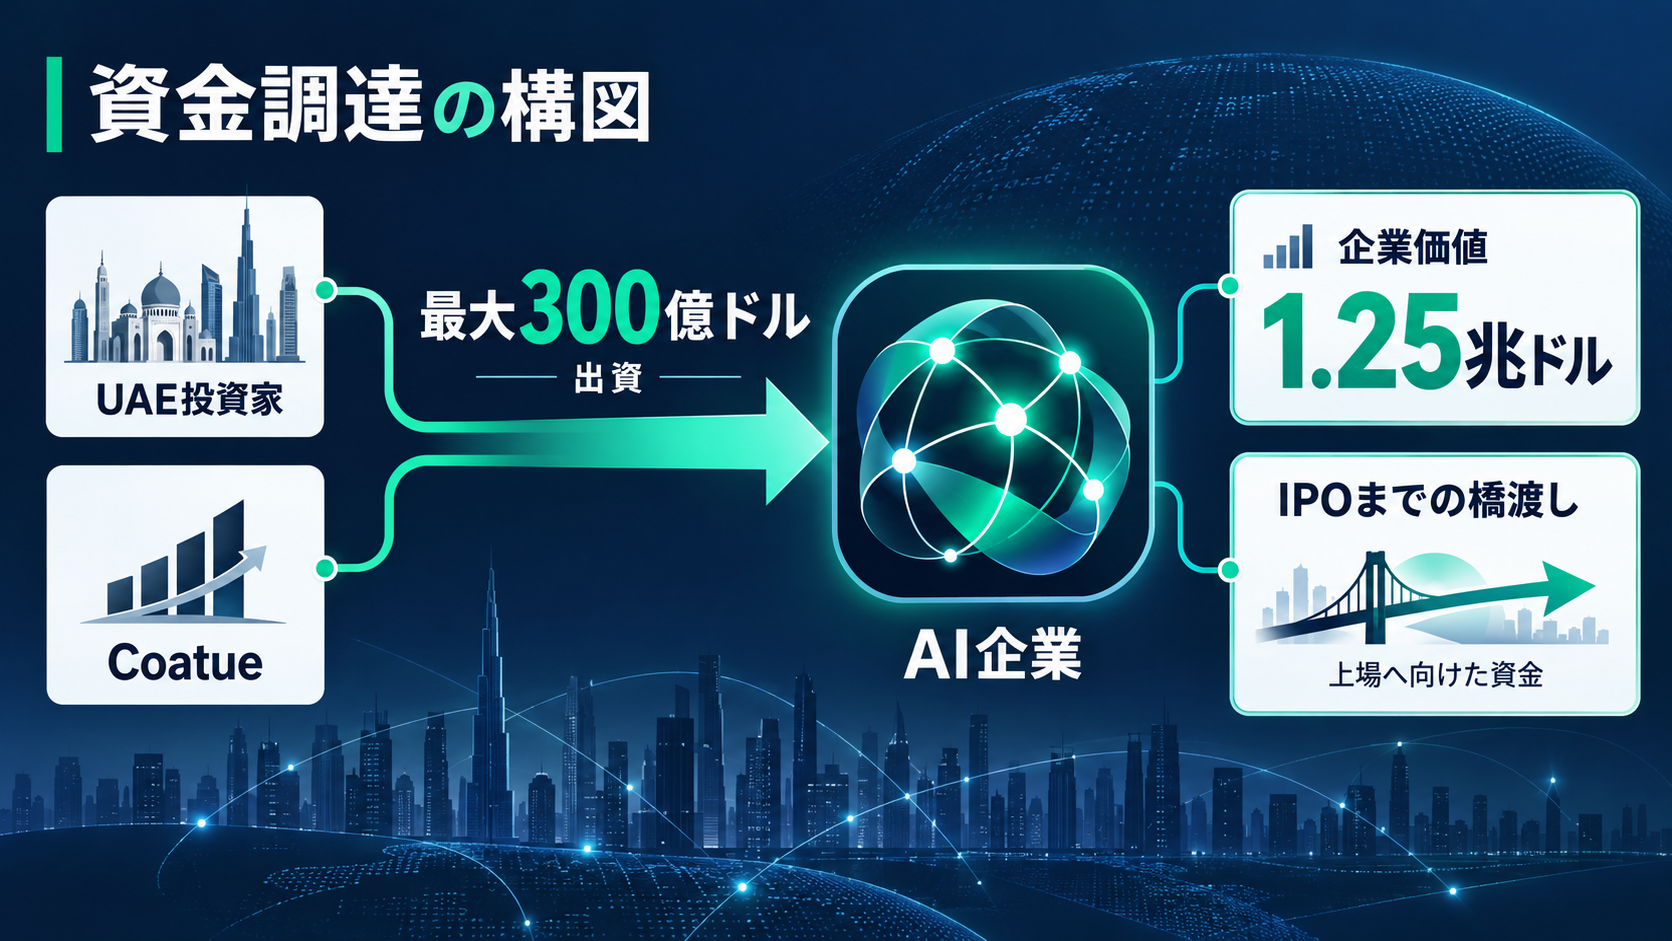
上場準備を進めている企業が、その直前に300億ドル規模の資金を追加で必要とする――OpenAIを巡る今回の動きは、生成AI事業がどれほど資本集約的であるかを映しています。CNBCの報道によると、OpenAIはアラブ首長国連邦(UAE)の投資家を中心とする新たな資金調達を協議しており、米ベンチャーキャピタルのCoatueも参加する見通しです。調達後の企業価値は1兆2,500億ドルに達する可能性があり、報道どおりに成立すれば、非公開企業として異例の規模になります。このラウンドは、長期的な成長資金を一度に確保する通常の大型調達というより、IPOまでの期間をつなぐ「ブリッジ資金」と位置づけられています。UAE側から先月提案があり、協議はすでに進んだ段階にあると報じられました。OpenAIは早期の合意を目指しているものの、投資額はまだ確定していません。300億ドルという数字も、現時点では交渉中の規模として捉える必要があります。
ここで中心となる論点は、OpenAIが上場を断念したかどうかではありません。IPOの準備を続けながらも、その完了を待たずに計算資源や事業運営へ投資し続ける必要がある点です。生成AI企業は、モデルを開発するだけでなく、学習や推論に使うインフラを確保し、多数の利用者へ安定してサービスを届けなければなりません。上場時期を柔軟に選ぶためにも、先に手元資金を厚くする合理性があると考えられます。ただし、資金使途の内訳や投資条件などは明らかにされておらず、評価額だけで経営状態を判断するのは早計でしょう。
1,220億ドル調達の後でも資金が必要な理由
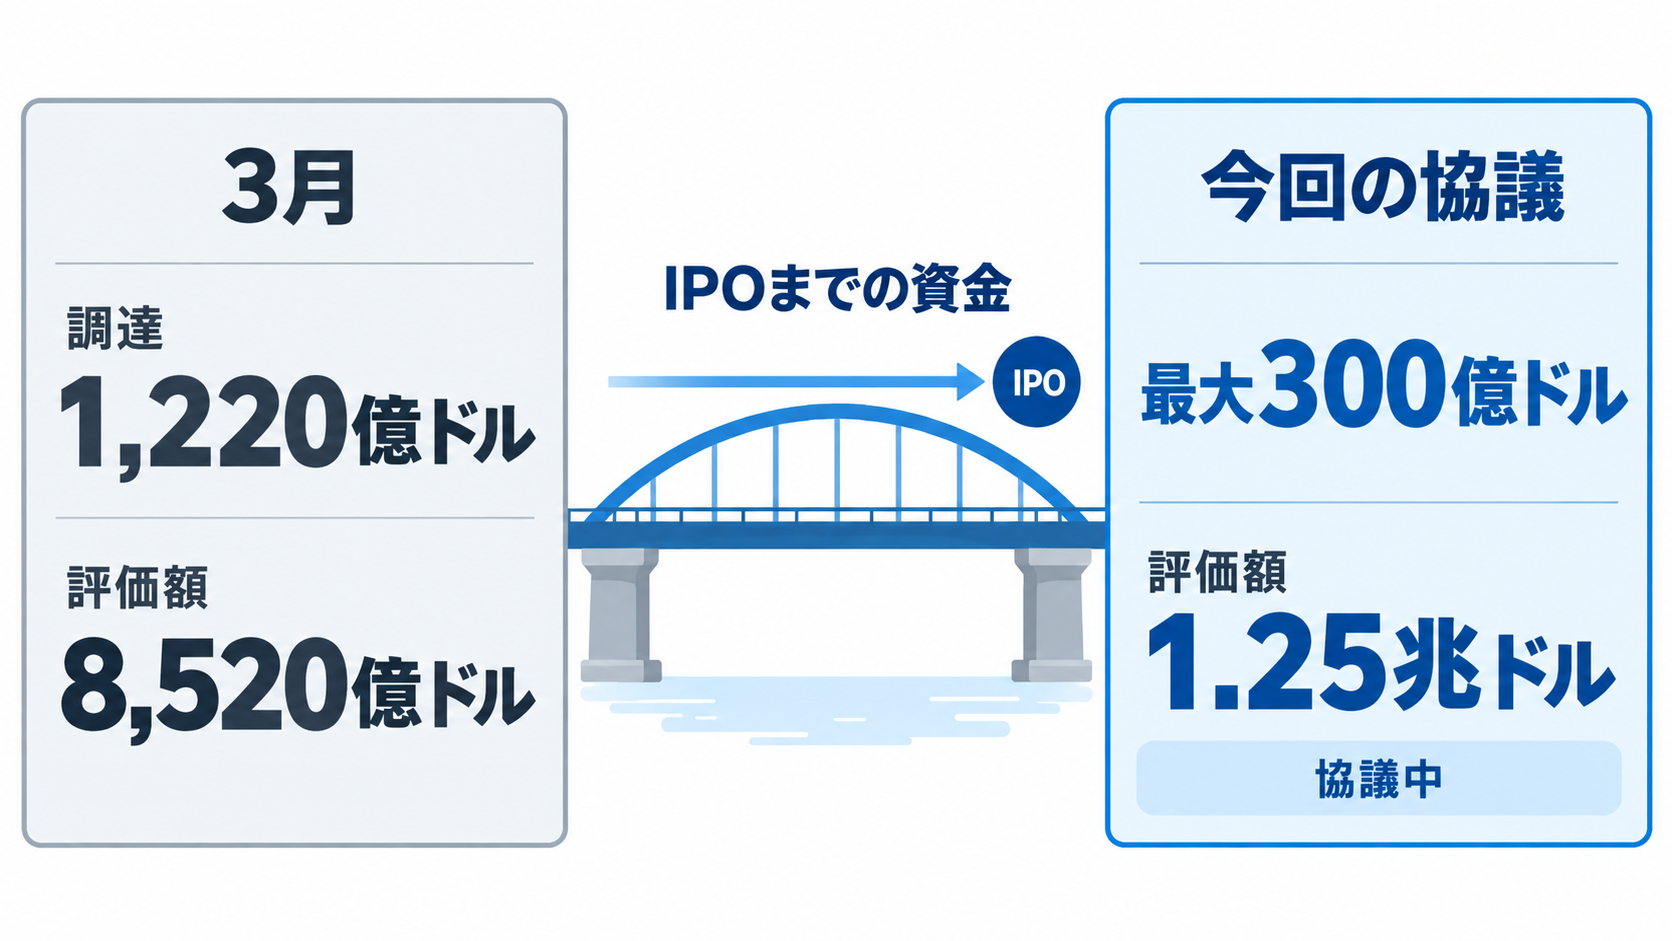
OpenAIは今年3月、Amazon、ソフトバンクグループ、Nvidiaなどから1,220億ドルを調達し、資金調達後の評価額は8,520億ドルになったと報じられています。当時は、その資金によってIPOまでの事業運営を賄えるとの見方がありました。今回検討されている300億ドルは前回より小さいものの、一般的な企業の資金調達と比べれば巨額です。短期間に複数の大型ラウンドが続く構図からは、AI開発の速度を落とさず、上場時期の選択肢も残そうとする姿勢が読み取れます。評価額を読む際には、「ポストマネー」という用語を理解しておくと整理しやすくなります。これは新たな投資資金を受け入れた後の企業価値を指します。3月の8,520億ドルから今回の1兆2,500億ドルへ評価が上がる可能性は示されていますが、株式の種類、投資家に与えられる権利、既存株主への影響といった詳しい条件は確認できません。そのため、二つの数字を単純に並べて、事業価値が同じ割合で伸びたとみなすことはできません。
ブリッジラウンドの役割は、次の大きな節目までの時間を買うことにあります。OpenAIの場合、その節目がIPOです。資金を先に確保できれば、市況だけを理由に上場を急ぐ必要が薄れ、技術投資や商用展開を続けながら適切なタイミングを探れます。反対に考えると、巨額の調達後にも追加資金を交渉している事実は、成長の維持に継続的な資本投入が欠かせないことも示唆します。調達額の大きさだけでなく、どれほどの期間をつなぐ想定なのか、次の開示で見極めたいところです。
揺れるIPO日程と非公開申請の位置づけ
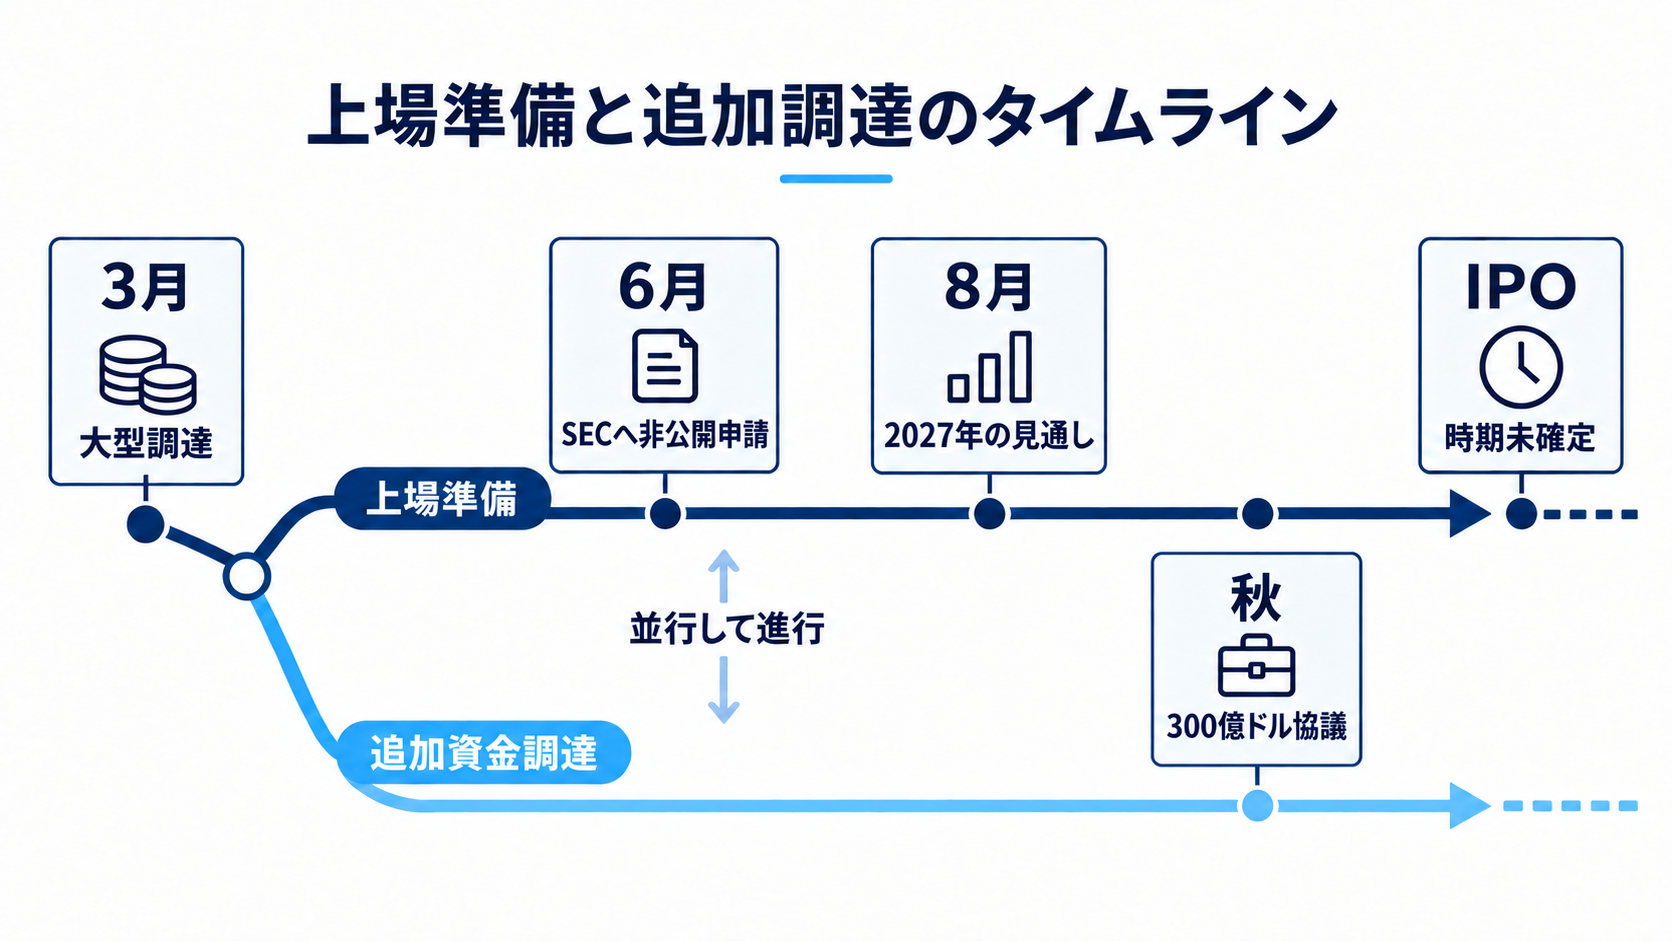
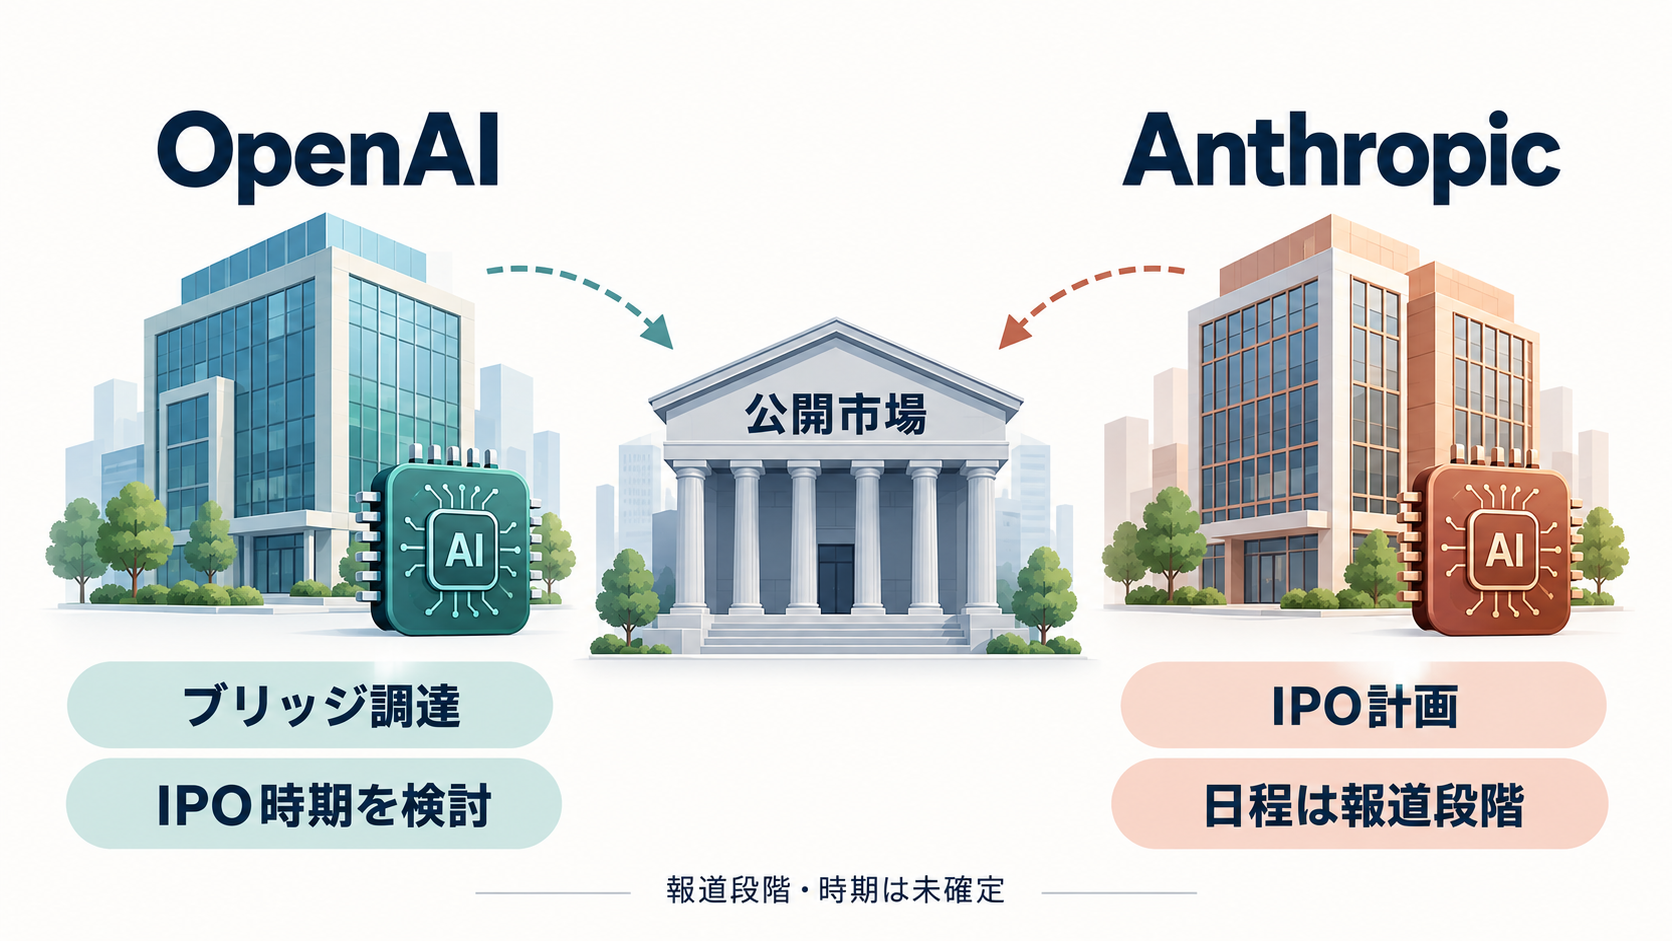
OpenAIは6月、米証券取引委員会(SEC)へIPOに向けた目論見書を非公開で提出したとされています。非公開申請は、上場を検討する企業が公開前に規制当局との審査を進めるための手続きです。ただし、申請した事実だけで上場日が確定するわけではありません。審査や市場環境、社内の準備状況を踏まえ、企業が計画を変更したり、公開時期を遅らせたりする余地は残ります。時期を巡る発言も一定していません。最高財務責任者(CFO)のサラ・フライヤー氏は8月、従業員に対してOpenAIが2027年に公開企業になるとの見通しを示したと報じられました。その後、最高経営責任者(CEO)のサム・アルトマン氏は、今年中の上場は賢明ではないとの考えを表明しています。両者の発言は必ずしも2027年の可能性を否定し合うものではありませんが、少なくとも短期的な日程が固定されていないことはうかがえます。
今回のブリッジ資金は、この不確実な待機期間に経営の自由度を持たせる仕組みと見ることができます。IPOを急げば資本市場から資金を得られる可能性がある半面、公開企業として業績やリスクを継続的に説明する責任も生じます。非公開のまま大型投資を受けられるなら、OpenAIは上場準備と事業投資を並行して進められるでしょう。もっとも、正式な上場時期、株式の売り出し規模、調達資金の用途については詳細が明らかにされていません。現段階では、2027年という見通しも確定日ではなく、経営陣が検討している時間軸として理解するのが妥当です。
UAEマネーと中東の計算資源を組み合わせる構想
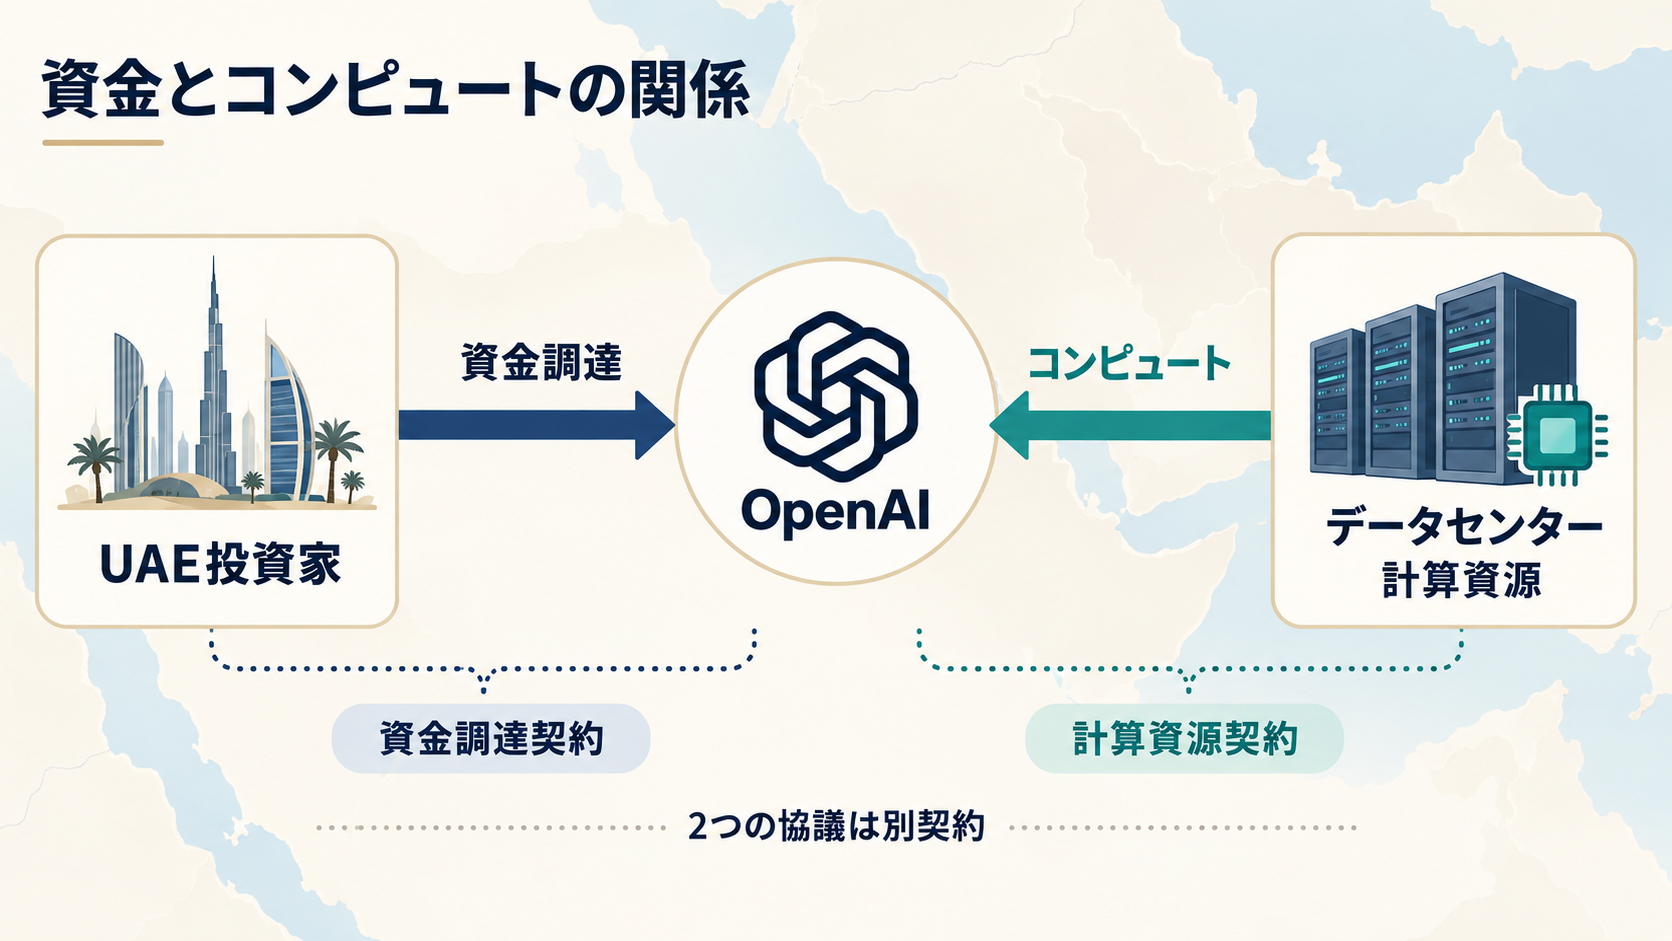
今回の協議には、資本参加とは別の要素があります。OpenAIはUAEの投資家と、追加の計算能力を中東で利用できるようにする商業契約も話し合っていると報じられました。つまり、投資家から資金を受け取るだけでなく、AIサービスの稼働に必要なコンピュート、すなわち計算資源へのアクセスも広げようとしている可能性があります。二つの契約は別々に協議されているため、資金調達の成立がそのまま計算資源契約の成立を意味するわけではありません。生成AIにおける計算資源とは、モデルの学習や利用者からの要求を処理するための半導体、データセンター、電力、ネットワークなどを組み合わせた基盤を指します。高度なモデルほど処理の需要が増えやすく、資金を確保しても、必要な設備や稼働枠を同じタイミングで利用できるとは限りません。資本とコンピュートを並行して交渉する構想は、資金だけでは解決できない供給面の制約に対応しようとするものだと考えられます。
企業利用の観点では、計算拠点が増えることの意味を過大にも過小にも評価しない姿勢が必要です。拠点の分散は供給能力や地域展開の選択肢を広げる可能性がありますが、具体的なサービス地域、データの保存場所、契約上の責任分界、セキュリティー基準などは今回の情報からは確認できません。日本企業が利用条件への影響を判断するには、OpenAIから正式な提供地域やデータ処理方針が示されるのを待つ必要があります。現時点で明確なのは、資金調達とインフラ確保が別の経営課題ではなく、成長を支える一体的なテーマになっていることです。
Anthropicとの「上場競争」をどう読むか
OpenAIが上場時期を慎重に検討する間に、Claudeを開発する競合企業Anthropicが先に公開市場へ進む可能性も報じられています。同社は1兆5,000億ドルから2兆5,000億ドルの評価額を求める大型IPOを計画し、感謝祭の時期までに上場するとの観測もあります。計画はOpenAIより進んでいるとされていますが、評価額と日程はいずれも報道段階です。正式な条件が公表されるまでは、確定した計画として扱わない注意が欠かせません。両社の比較で目を引くのは、どちらが先に上場するかという競争です。しかし、法人利用者にとって本質的なのは順位ではありません。上場によって財務情報やリスク要因の開示が増えれば、取引先としての評価材料を得やすくなる可能性があります。その半面、公開市場から短期的な業績を求められることで、料金、設備投資、製品構成などの意思決定に新しい圧力がかかることも考えられます。非公開企業にも投資家からの要求はありますが、その内容を外部から把握できる範囲には差があります。
報道上の評価額を比較する場合も慎重さが要ります。資金調達時の評価額とIPO時に想定する評価額では、算定の局面や取引条件が異なるためです。まして、提示された幅の上限だけを取り出して企業の優劣を決めることはできません。OpenAIとAnthropicの動きが示しているのは、生成AI企業が研究開発力だけでなく、巨額の資本を継続して呼び込む能力まで競っているという構図でしょう。利用企業は上場の順番を追うより、各社の資金基盤、サービス継続性、契約条件の変化を継続的に確認するほうが実務的です。
法人ユーザーが注視すべき三つの変化
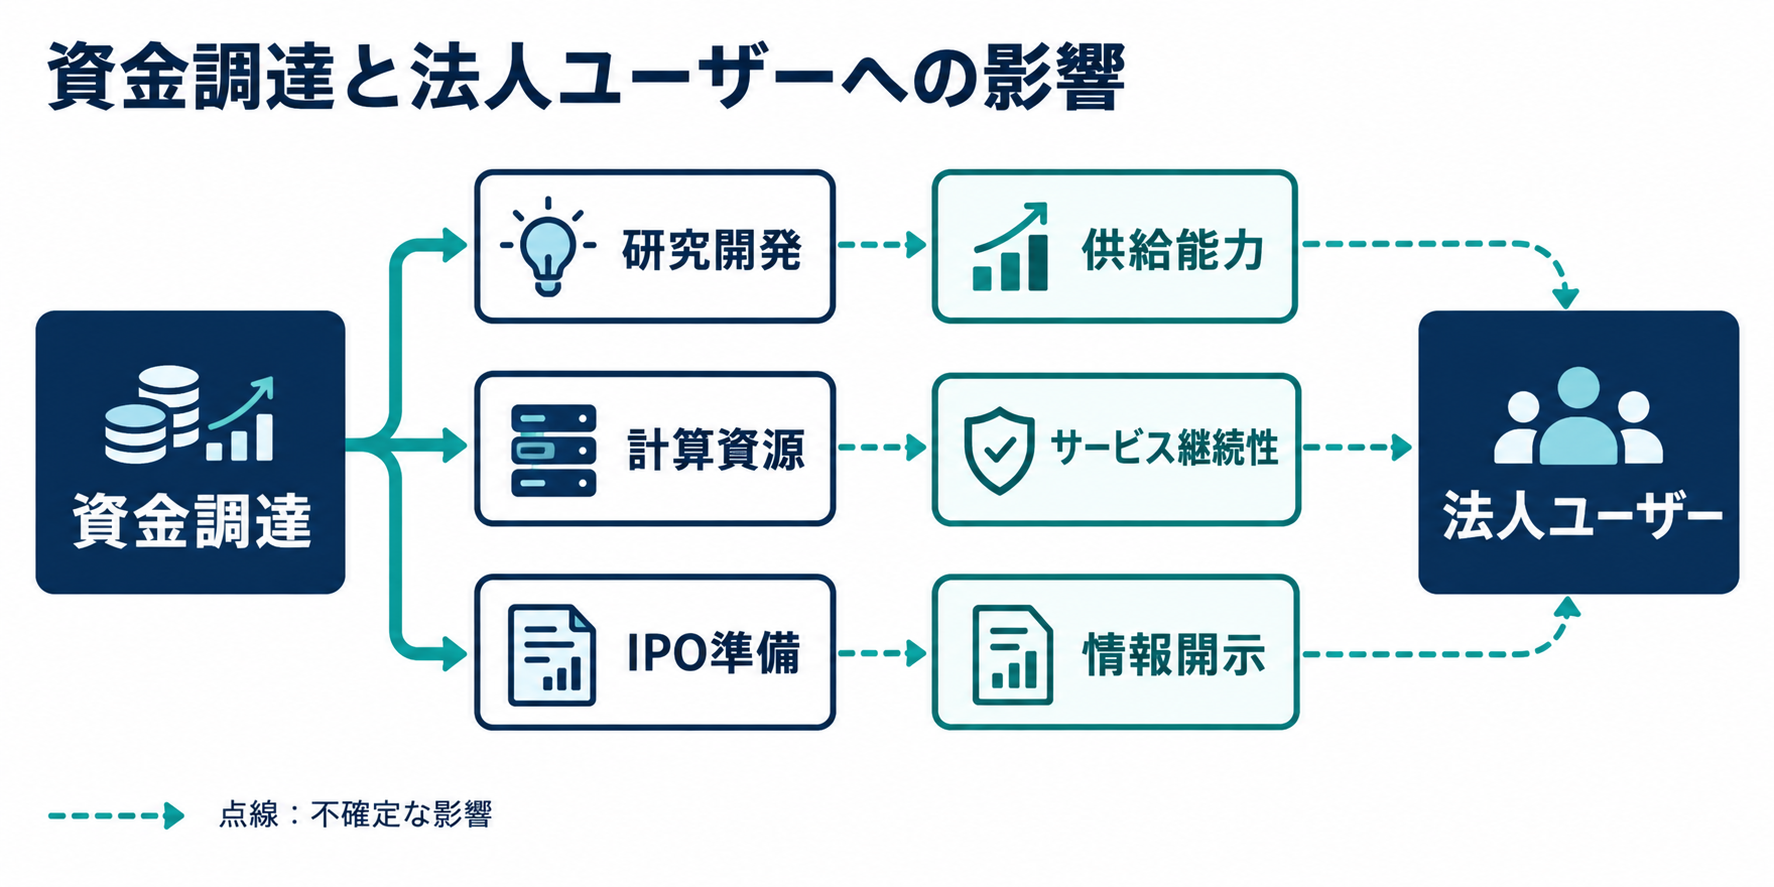
巨額の資金調達は、直ちにモデルの性能向上や利用料金の引き下げを保証するものではありません。それでも、OpenAIが投資を継続できる期間、計算資源を確保できる範囲、IPOを選べる時期には影響し得ます。法人ユーザーにとっては、企業価値の数字そのものより、その資金がサービスの供給体制や契約の安定性にどう反映されるかが関心事になります。発表されていない製品計画まで推測せず、確認可能な変化を追うことが大切です。注視したい一つ目の変化は、提供能力です。中東でのコンピュート契約が成立し、それが実際のサービス基盤に組み込まれるなら、OpenAIが利用できる計算資源の選択肢は広がる可能性があります。ただし、地域別の容量や日本向けサービスへの影響は示されていません。二つ目は、情報開示です。IPOが具体化すれば、事業構造や財務、リスクに関する説明が増える可能性があり、企業の調達部門やリスク管理部門にとって評価材料になり得ます。
三つ目は、ベンダー間の競争軸です。OpenAIとAnthropicが大規模な資本を調達できれば、モデル性能だけでなく、インフラへの投資力や法人向けの供給体制も差別化要因になると考えられます。導入企業は、特定の一社が上場するかどうかだけで方針を変える必要はありません。むしろ、障害時の代替手段、データの持ち出しやすさ、モデル変更時の検証手順を整えておけば、資本政策や製品方針が変化しても対応しやすくなります。ニュースを経営判断へつなげるには、評価額よりも自社の依存関係を可視化する視点が役立つでしょう。
日本企業が今から確認したい導入・契約のチェックポイント
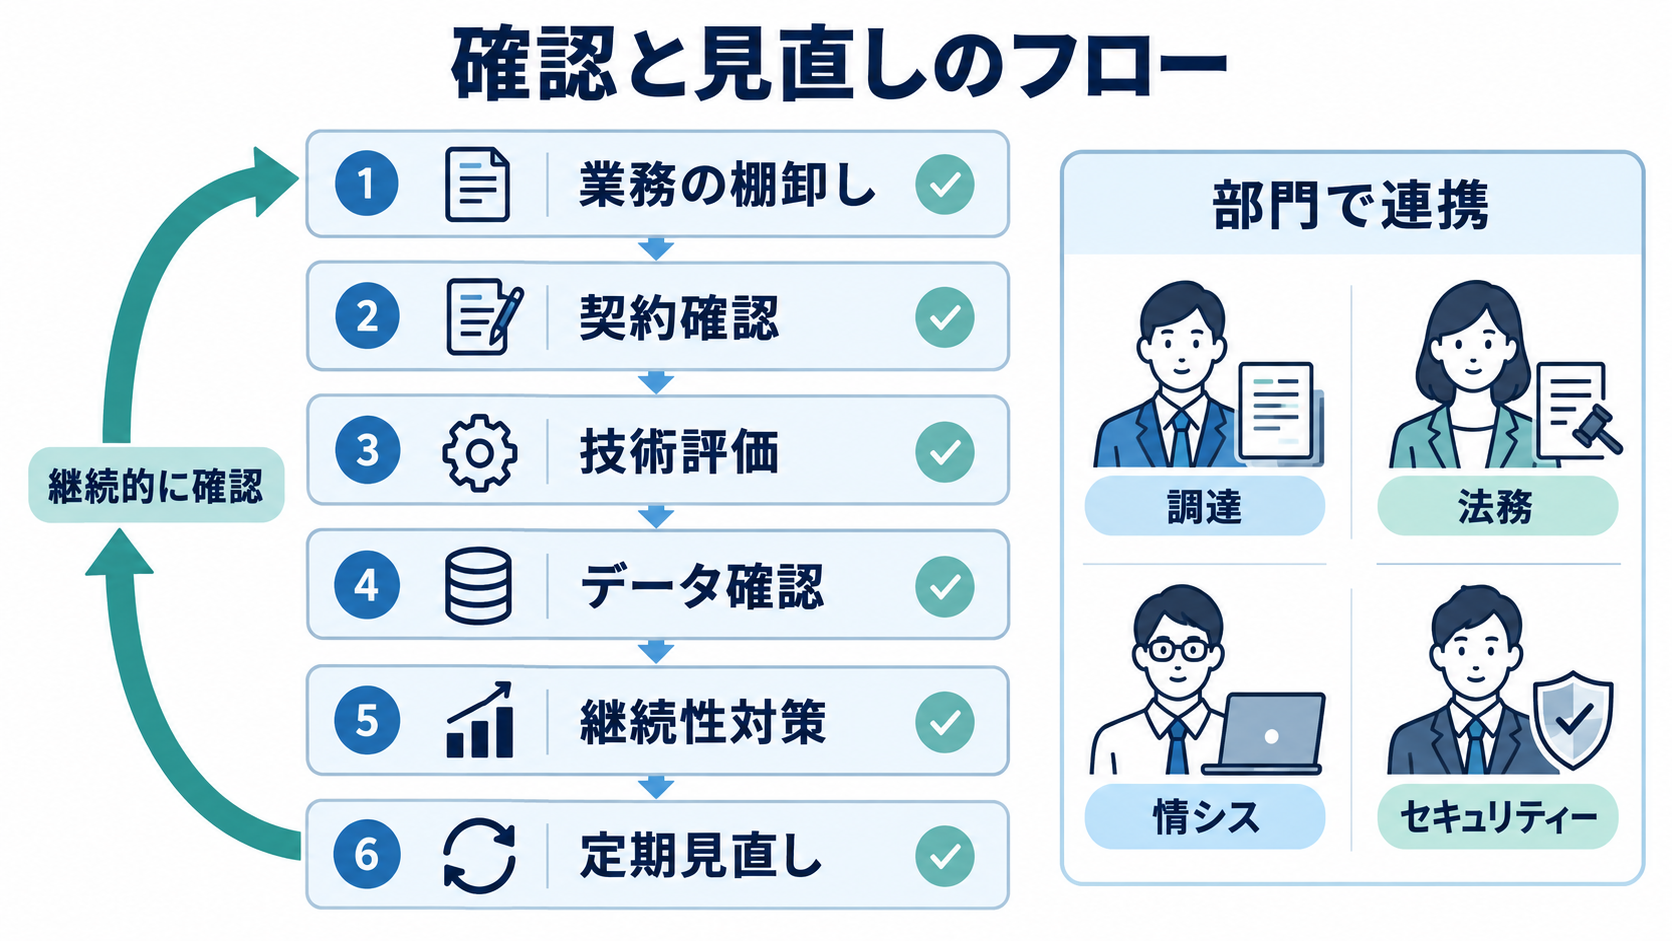
今回の動きを受けて、日本企業がただちにAI基盤を切り替える必要はありません。実務上の第一歩は、OpenAIのサービスが自社業務のどこに組み込まれ、停止や仕様変更が起きた場合にどの範囲へ影響するかを棚卸しすることです。試験利用と、顧客対応や社内検索などの本番業務では、求められる継続性が異なります。利用部門だけでなく、情報システム、法務、調達、セキュリティーの担当者が同じ依存関係を把握できる状態を目指したいところです。確認項目は、次の四つに絞ると運用しやすくなります。
- 契約面では、料金や提供条件が変わった際の通知方法、解約条件、サービス水準に関する規定を確認します。
- 技術面では、利用モデルを変更した場合にも業務品質を検証できる評価データとテスト手順を用意します。
- データ面では、入力情報の保存場所、保持期間、学習利用の扱いを、正式な契約文書や提供条件に基づいて整理します。
- 継続性の面では、障害や供給制約に備え、業務を一時的に縮退させる方法や代替手段を決めておきます。
今後確認すべき情報は、資金調達の最終額と条件、UAEでの計算資源契約の成否、IPOの日程、公開される財務・リスク情報です。新しい評価額が報じられるたびに調達方針を変えるより、四半期ごとなど一定の間隔でベンダー評価を更新するほうが、判断のぶれを抑えられます。今回の報道をきっかけに、生成AIの契約一覧と業務上の依存度を一枚の表にまとめてみてください。それが、資本市場の変化を自社のリスク管理へ落とし込む具体的な一歩になります。