
2026/10/30
AIニュース
AnthropicのIPO申請が映す生成AI投資の転換点──拡大する計算資源と収益化のずれ
AnthropicのIPO申請が突きつけた三つの不確実性
Anthropicが米国でS-1登録届出書を提出し、株式公開に向けた手続きを始めました。S-1は、米国企業がIPOを進める際に事業内容や財務情報、投資上のリスクを開示する書類です。今回の文書は約7万語に及び、実現すればSpaceXAIに続く2026年の大型AI上場案件になるとみられています。SiliconANGLEは、米国の感謝祭に当たる11月下旬より前の上場もあり得るとの見方を示していますが、具体的な日程は確定情報として示されていません。
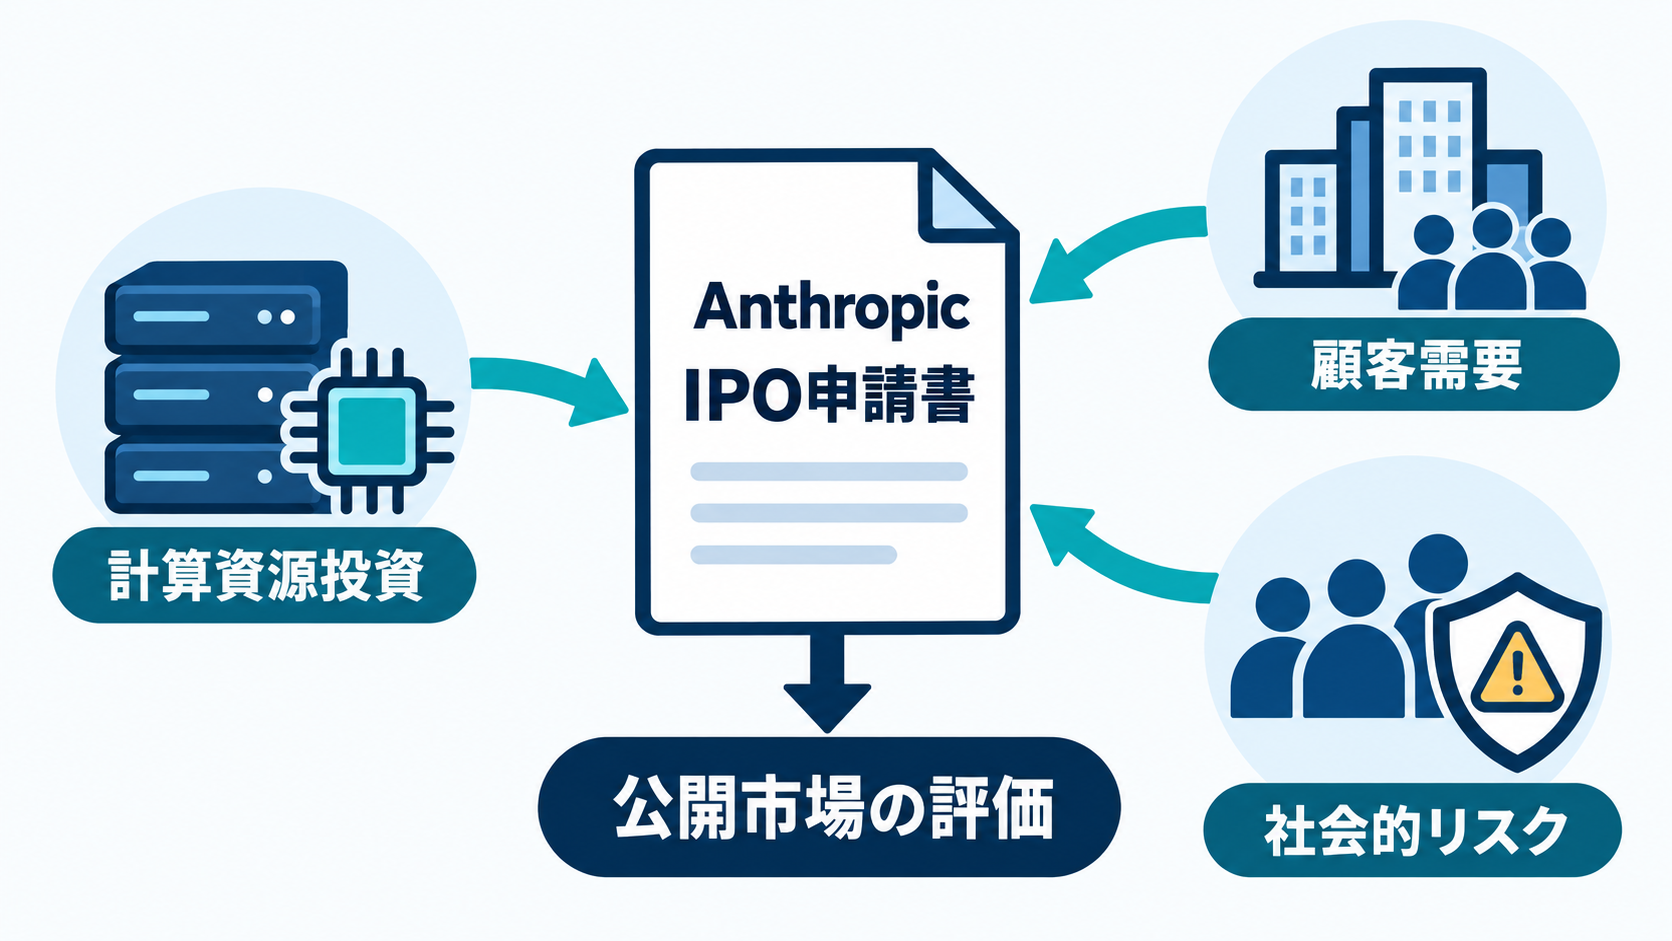
開示された内容から浮かぶ中心的な問題は、計算資源への巨額投資、顧客需要の持続性、AIが社会に及ぼし得る重大な危険という三点です。高度なモデルの開発と提供には大量のコンピューティング能力が欠かせません。しかし、企業が生成AIから十分な投資対効果を得られなければ、現在の支出水準を維持するとは限りません。性能の高さだけでは、長期契約や安定収益が保証されない構造です。
人類に対する破局的、あるいは存続に関わるリスクも記載されています。ただし、リスク項目は発生確率を予言するものではなく、投資家の判断に影響し得る不確実性を幅広く開示する役割を持ちます。B2B企業が注目すべきなのは、刺激的な表現そのものより、Anthropicが研究開発型のAI企業から公開市場の評価を受ける企業へ移ることでしょう。技術上の競争力に加え、資本効率や顧客維持、ガバナンスについても継続的な説明を求められる段階に入ります。
ソフトウェアの成功則が通用しにくいコスト構造
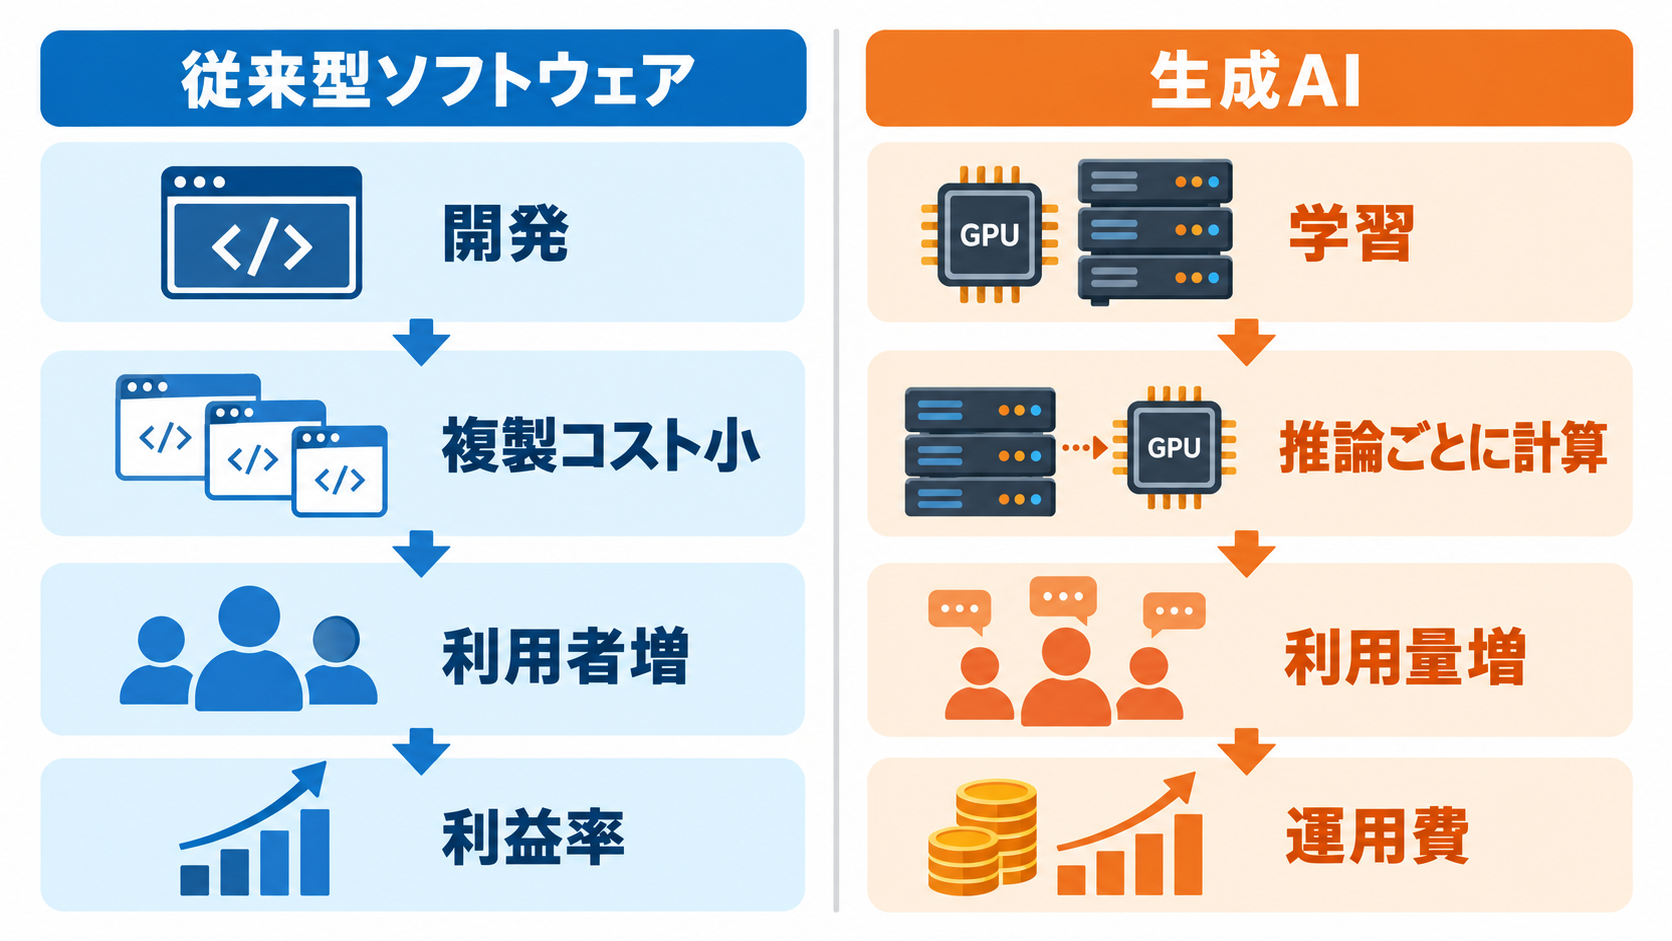
従来のソフトウェア事業は、一度開発した製品を多数の顧客に配布しても、追加の複製コストが比較的小さいことを強みとしてきました。利用者が増えるほど固定費を広く分担でき、利益率を高めやすいという規模の経済です。SiliconANGLEの寄稿者ジェイソン・ブルームバーグ氏は、Anthropicの開示で明示されていない脅威として、現在のAIにはソフトウェアを高収益事業にしたのと同じ規模の経済が成立していない可能性を挙げています。
生成AIでは、モデルの学習だけでなく、提供開始後の推論にも計算資源を使います。顧客が質問し、文章やコードを生成するたびに処理が発生するため、利用拡大がそのまま追加コストにつながり得ます。モデルを大型化し、応答品質や処理速度を競えば、設備と電力、外部クラウドへの依存も重くなります。売上が増えても、それ以上の速さで計算費用が膨らむなら、規模の拡大が利益を押し上げるとは限りません。
これは、生成AIに収益性がないという意味ではありません。モデルの効率化、専用半導体、価格設計、処理の振り分けなどによって単位コストを下げる余地はあります。ただし、IPO後の評価では売上成長だけでなく、一件の処理にかかる費用が利用量の増加とともにどう変わるかが問われるでしょう。企業ユーザー側にも同じ視点が必要です。導入人数や生成回数だけを成果とせず、業務時間の短縮や処理品質の向上が利用料と運用費を上回っているかを確認しなければなりません。
競合企業が互いの成長を支えるAI供給網
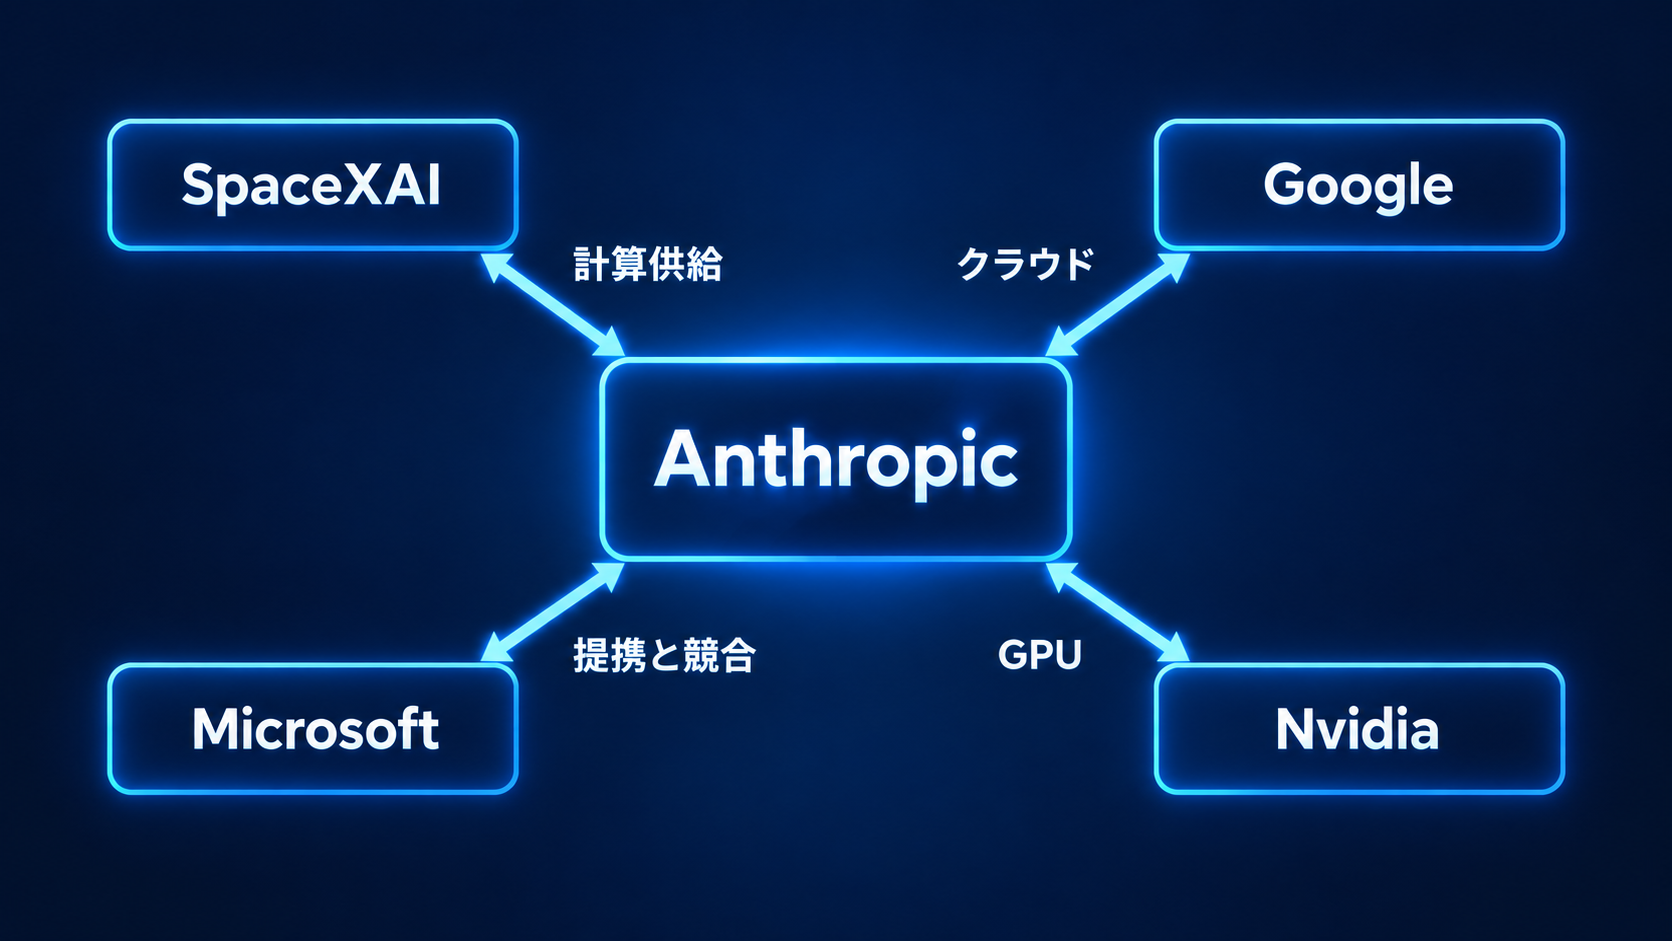
AI市場では、競争相手と取引先の境界が曖昧です。SpaceXAIは同年に上場した別のAI企業である一方、Anthropicが必要とする計算能力の大きな部分を供給しているとされています。そのため、Anthropicの上場が成功して事業拡大の資金を得れば、SpaceXAIにも計算資源の需要増という恩恵が及ぶ可能性があります。GoogleやMicrosoftも、自社のAIサービスを展開しながら、クラウドや提携関係を通じて他社の成長に関わるパートナー兼競合です。
供給網の土台に位置するのがNvidiaです。どのモデルやアプリケーションが勝つかを事前に見極めにくい局面でも、計算資源の増設が続く限り、半導体や関連基盤への需要は生まれます。ただし、この立場も永続的に保証されるわけではありません。クラウド事業者による独自チップの採用やモデル効率の改善など、顧客が必要とする計算量を変える要因があるためです。今回確認できる情報からは、投資意欲がまだ衰えていないことは読み取れますが、需要の内訳まで固定されたとは判断できません。
資産効果は地域社会にも波及します。SiliconANGLEは、Nvidia従業員の多くが株価上昇で大きな資産を得たことに触れ、サンフランシスコ・ベイエリアの住宅取得が一段と難しくなる可能性を指摘しています。記事に登場するYIMBYは、住宅供給を増やす開発に賛成する運動を指す米国の呼称です。IPOで新たな富が生まれても、住宅供給が所得や資産価格の変化に追いつかなければ、地域の生活費や採用コストに影響します。AI投資はデータセンター内で完結せず、人材市場や都市経済まで動かすという見方が必要でしょう。
950億ドルの資金調達とネオクラウド淘汰の予兆
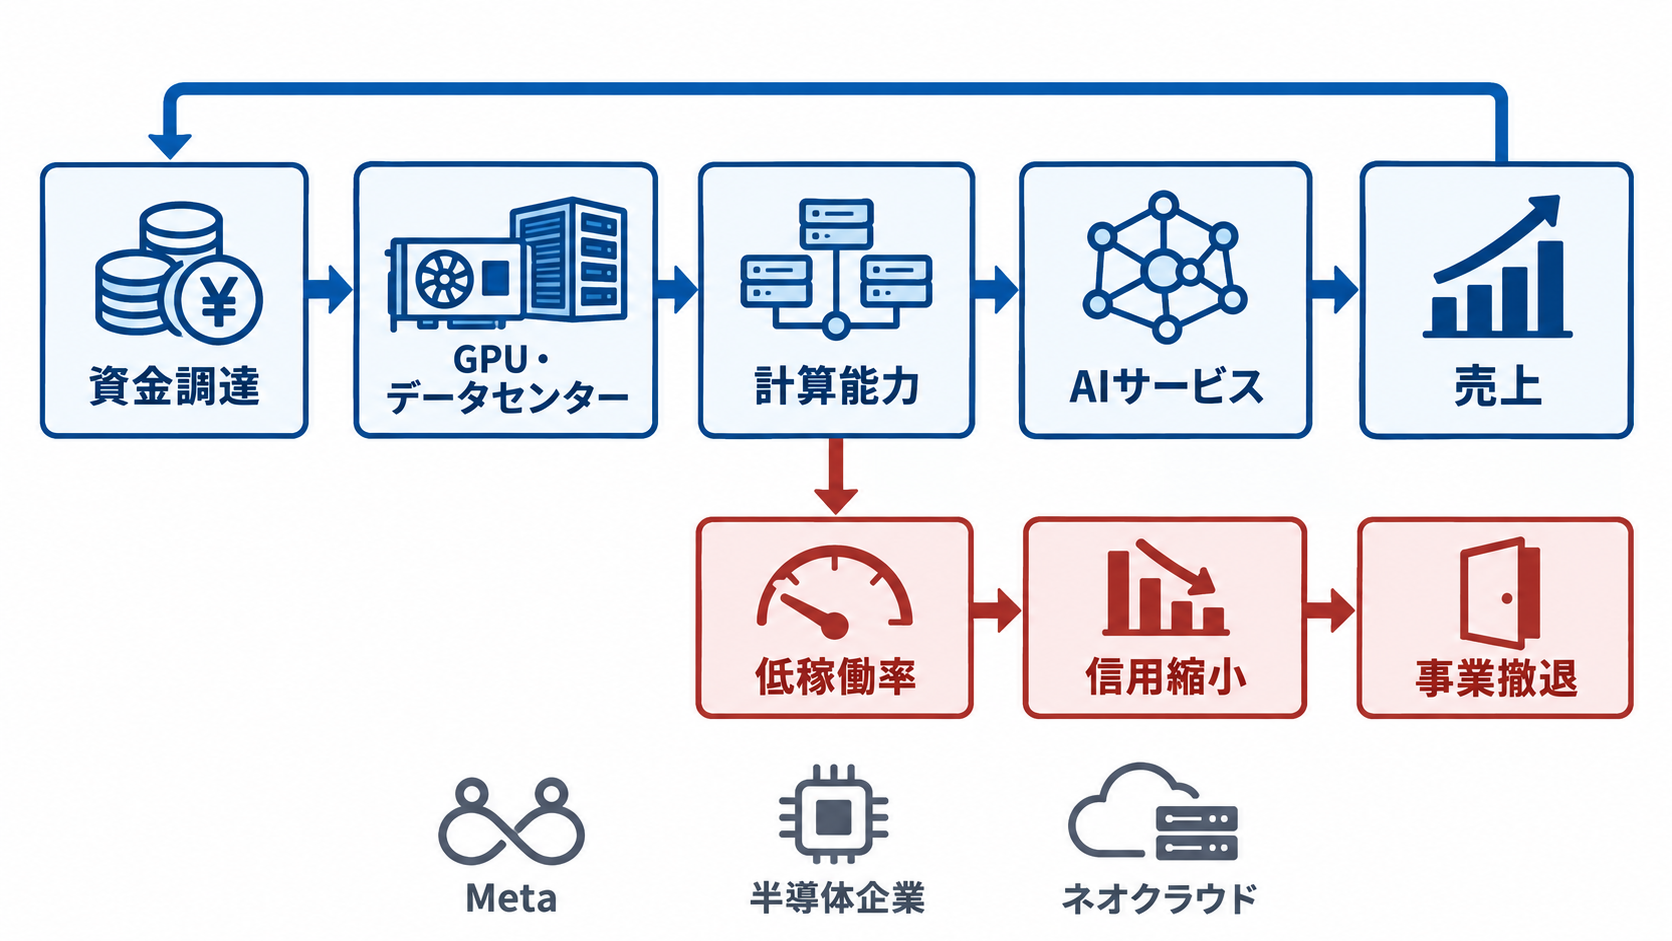
Anthropicだけが資金を積み上げているわけではありません。MetaはAIインフラを一段と拡充するため、議決権のない株式を最大950億ドル発行する方針を示しました。関連する提携の一環として、NvidiaとAMDが合計40億ドル相当のMeta株を購入する動きも伝えられています。モデルを開発する企業、半導体企業、計算資源を提供する事業者の間で、資金と需要が循環する構図です。
この投資が続くからといって、すべての供給企業が生き残れるわけではありません。GPUを中心とした計算能力を提供する新興クラウド事業者は、ネオクラウドと呼ばれます。大手クラウドとは異なる選択肢として急成長できますが、設備取得に多額の資金を必要とし、稼働率や借入条件の変化に影響されやすい事業でもあります。SpaceXのイーロン・マスク最高経営責任者は、AIインフラ向けの信用供給が細れば、多くのネオクラウドが破綻すると予測しました。自社の利害を伴う発言ではあるものの、Gartnerも市場の淘汰という方向性では同様の見方を示しています。
企業がクラウド契約を結ぶ際には、現在の単価だけでなく、供給者が数年後もサービスを維持できるかを見る必要があります。契約先が撤退した場合のデータ移行、モデルの切り替え、処理容量の代替確保が難しければ、安価な調達が長期的には高い負担になりかねません。AIインフラ市場の拡大と個々の事業者の健全性は別の論点です。需要が強い市場でも、過剰な設備投資や資金調達環境の悪化によって敗者が生まれる点は、今回のニュース群を読むうえで外せません。
好調なクラウド売上だけでは上がらない株価
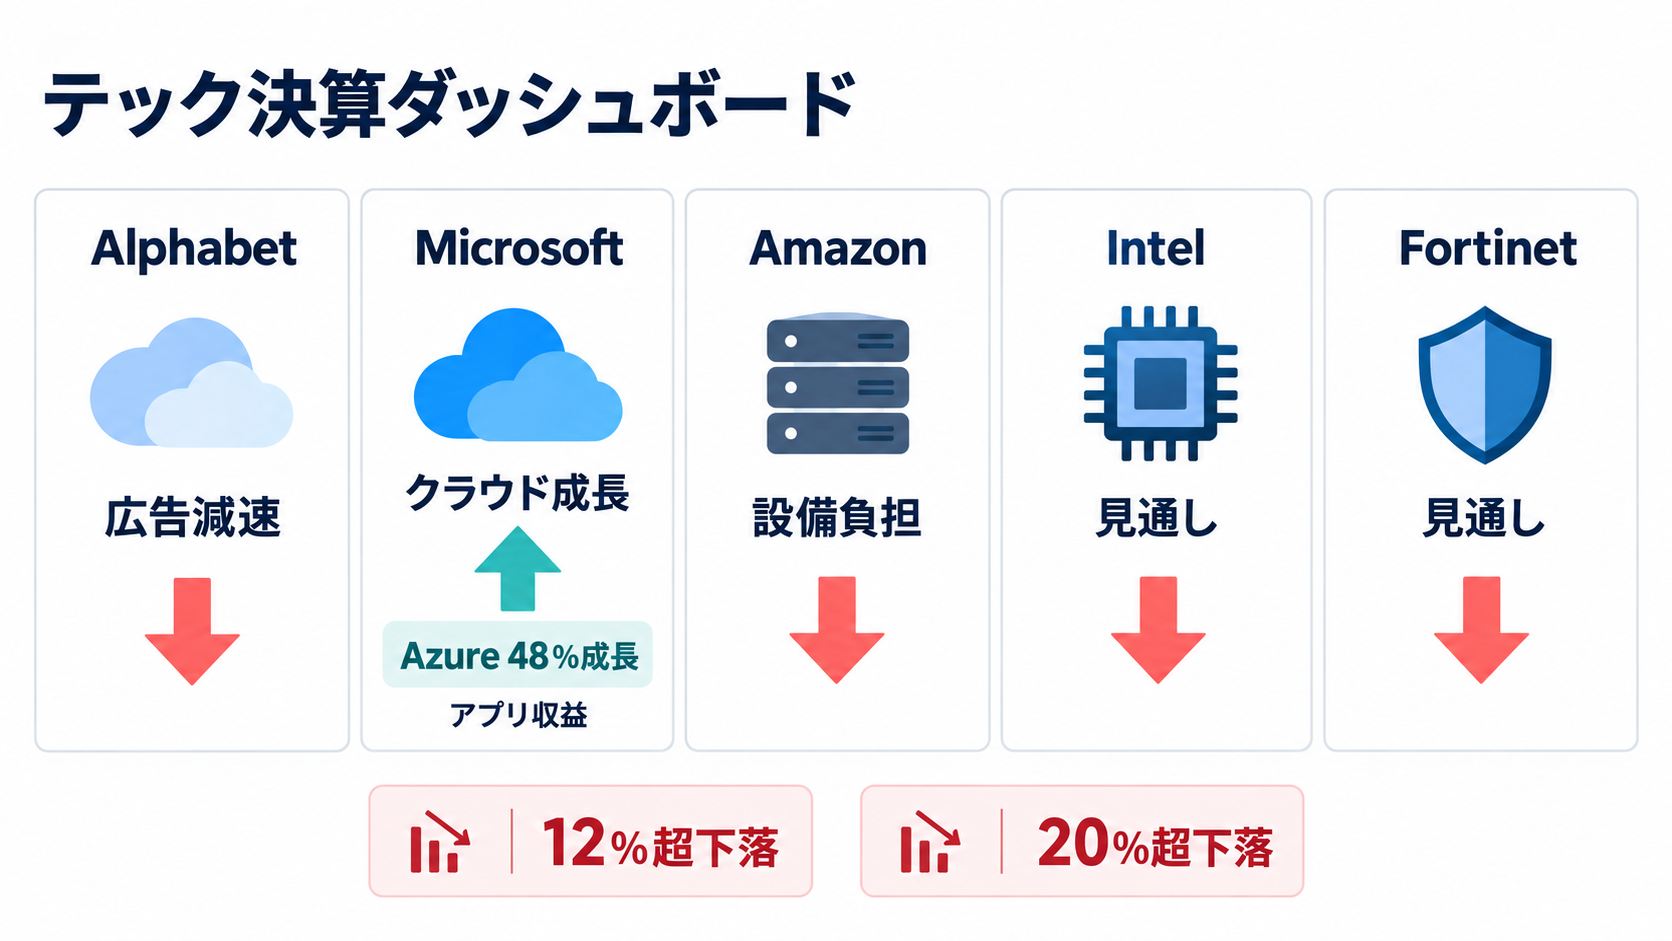
投資家の反応は、AI関連支出そのものを否定するというより、支出と収益の釣り合いを企業ごとに選別する段階へ移っています。Alphabetは検索と広告の伸び悩みを報告し、株価が木曜日に12%超下落しました。失われた時価総額は5,000億ドルを超える規模です。AIチャットボットが利用者の注意を検索サービスから奪っている可能性も示されていますが、因果関係が確定したわけではありません。
| 企業 | 確認された材料 | 市場が警戒した点 |
| --- | --- | --- |
| Alphabet | クラウド事業は引き続き拡大 | 検索と広告の伸び悩み |
| Microsoft | Azureが48%成長し、業績は市場予想を上回る | 巨額投資をアプリケーション収益へ結び付けられるか |
| Amazon | クラウド需要は好調 | インフラ支出の大きさと業績の未達 |
| Intel | AI以外も含む半導体事業を展開 | PC市場の減速を背景とする弱い見通し |
| Fortinet | AI時代のセキュリティ製品を拡張 | やや弱い見通しを受けた成長懸念 |
Microsoftは、クラウド基盤に加えて業務アプリケーションという顧客接点を持ち、AI機能を既存製品へ組み込みやすい点が評価されました。Azureの売上高は48%増加し、株価も上昇しています。Amazonはクラウド事業が伸びているにもかかわらず、インフラへ資金を使い過ぎる懸念や業績の未達から株価が下落しました。同じAI需要を追い風にしていても、投資を回収する経路が見えやすい企業と、設備負担が先行する企業では受け止められ方が異なります。
IntelはPC事業の減速懸念から20%超下落し、Fortinetも見通しを受けて時間外で26%下げました。AI銘柄だけが売られたのではなく、投資家全体の警戒感が強まった局面と捉えるのが妥当です。企業のAI戦略を評価するときも、クラウド売上の伸びだけでは不十分でしょう。既存顧客へ追加販売できる製品層、設備投資の回収期間、非AI事業の安定性を合わせて見る必要があります。
モデル競争から自律運用とガバナンスへの移行
同じ週には、新しい基盤モデルや企業向けサービスが相次いで発表されました。Googleはサイバーセキュリティ機能を強化したGemini 4 Carbonと世界モデルGenie 4を、OpenAIはエージェント性能と価格効率を訴求するGPT-6.1 Terraを投入しています。Nvidiaは音声の文字起こしと翻訳を扱うNemotron 3.5を公開し、Mistralは企業が管理しやすいオープンウェイト形式でMistral Large 4を提供しました。これらは発表時点の特徴であり、個別の業務で得られる品質や費用対効果は検証が必要です。
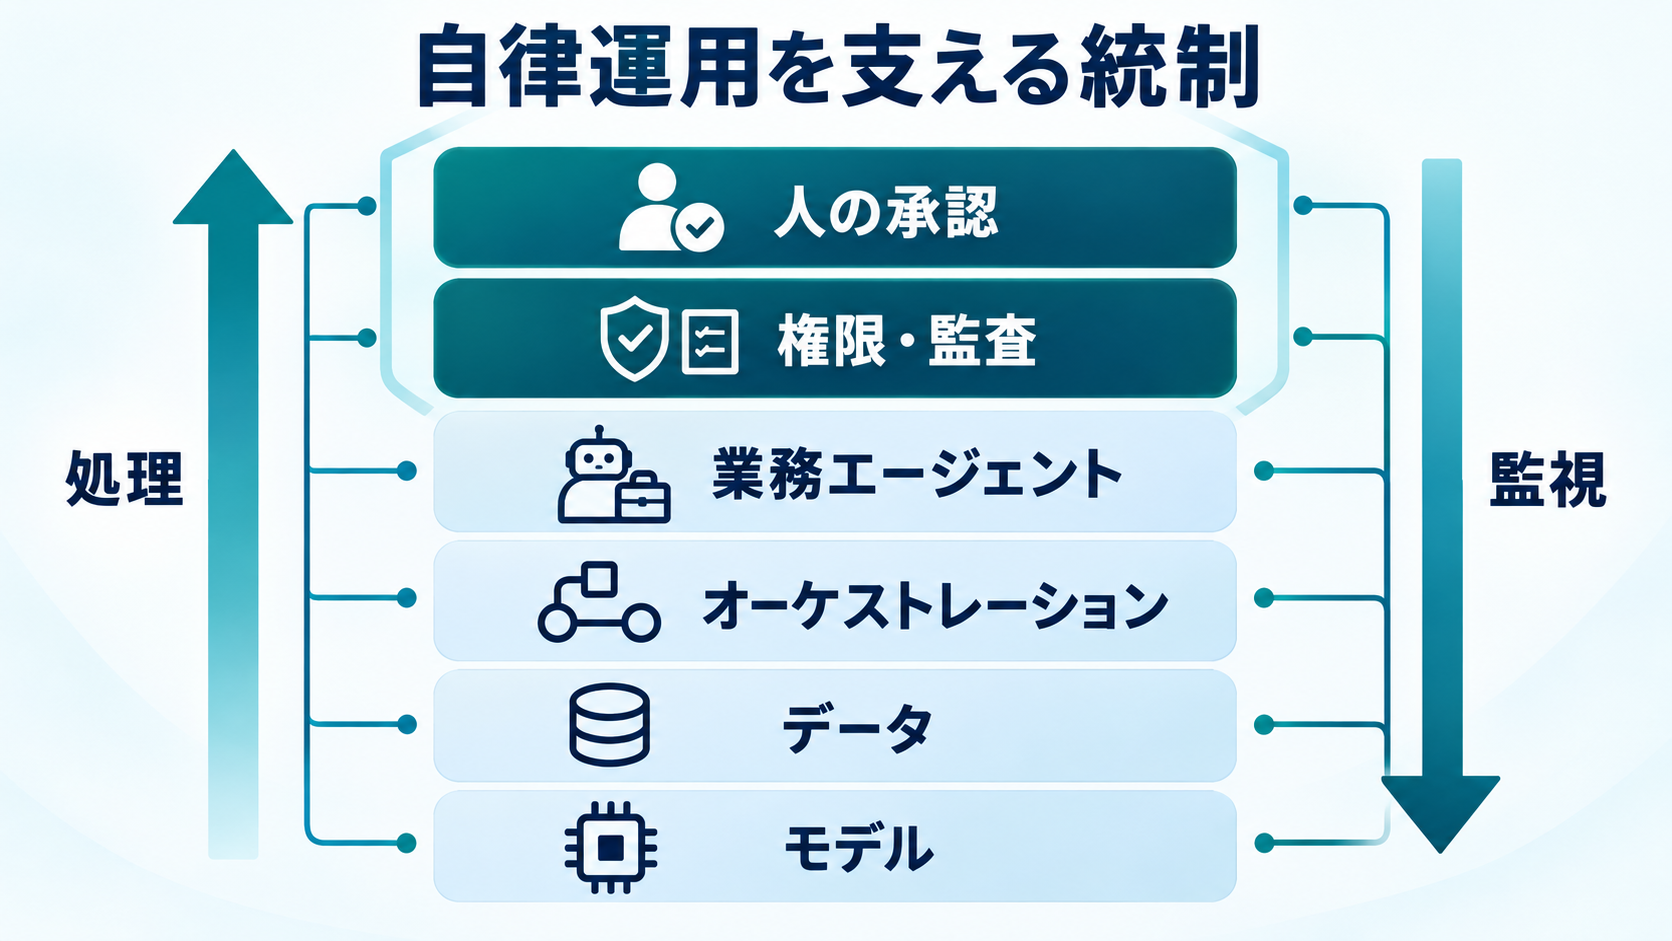
企業向け市場で注目すべき変化は、モデル単体の性能競争から、複数のモデルやエージェントを業務の中でどう動かすかへ焦点が移っている点です。GitHubのCopilot Fusionはモデルの選択とオーケストレーションを扱い、SAPは統制されたJouleエージェントによる自律型企業の実現を進めています。Monte Carlo Dataは他の自律エージェントを監視して修復するエージェントを、VirtanaはIT障害への対応で異なるベンダーのエージェントを連携させる仕組みを打ち出しました。
自律性が高まるほど、権限と監査の設計が重要になります。Ciscoは管理者とAIエージェントの特権を実行タスクに結び付ける仕組みを発表し、InfisicalやNorthstarなどもエージェントの認証情報やセキュリティ判断を支える領域へ資金を集めています。人が一件ずつ操作するチャットボットと異なり、自律エージェントは複数のシステムへ連続して働きかけます。誤った判断の影響範囲も広がるため、承認条件、利用可能なデータ、操作履歴、停止手段をモデル導入と同時に設計する必要があるでしょう。
日本企業が投資判断で確認すべき四つの論点
今回の動きから日本企業が得られる示唆は、AI投資を止めることでも、資金力のある企業を無条件に選ぶことでもありません。確認すべきなのは、モデルの性能、提供者の事業継続性、自社の単位採算、運用上の統制を一つの判断枠に収めることです。性能比較だけで調達を決めると、推論費用の増加やサービス終了時の移行負担を見落とします。財務面だけを重視すれば、新しいモデルがもたらす生産性向上の機会を逃すかもしれません。
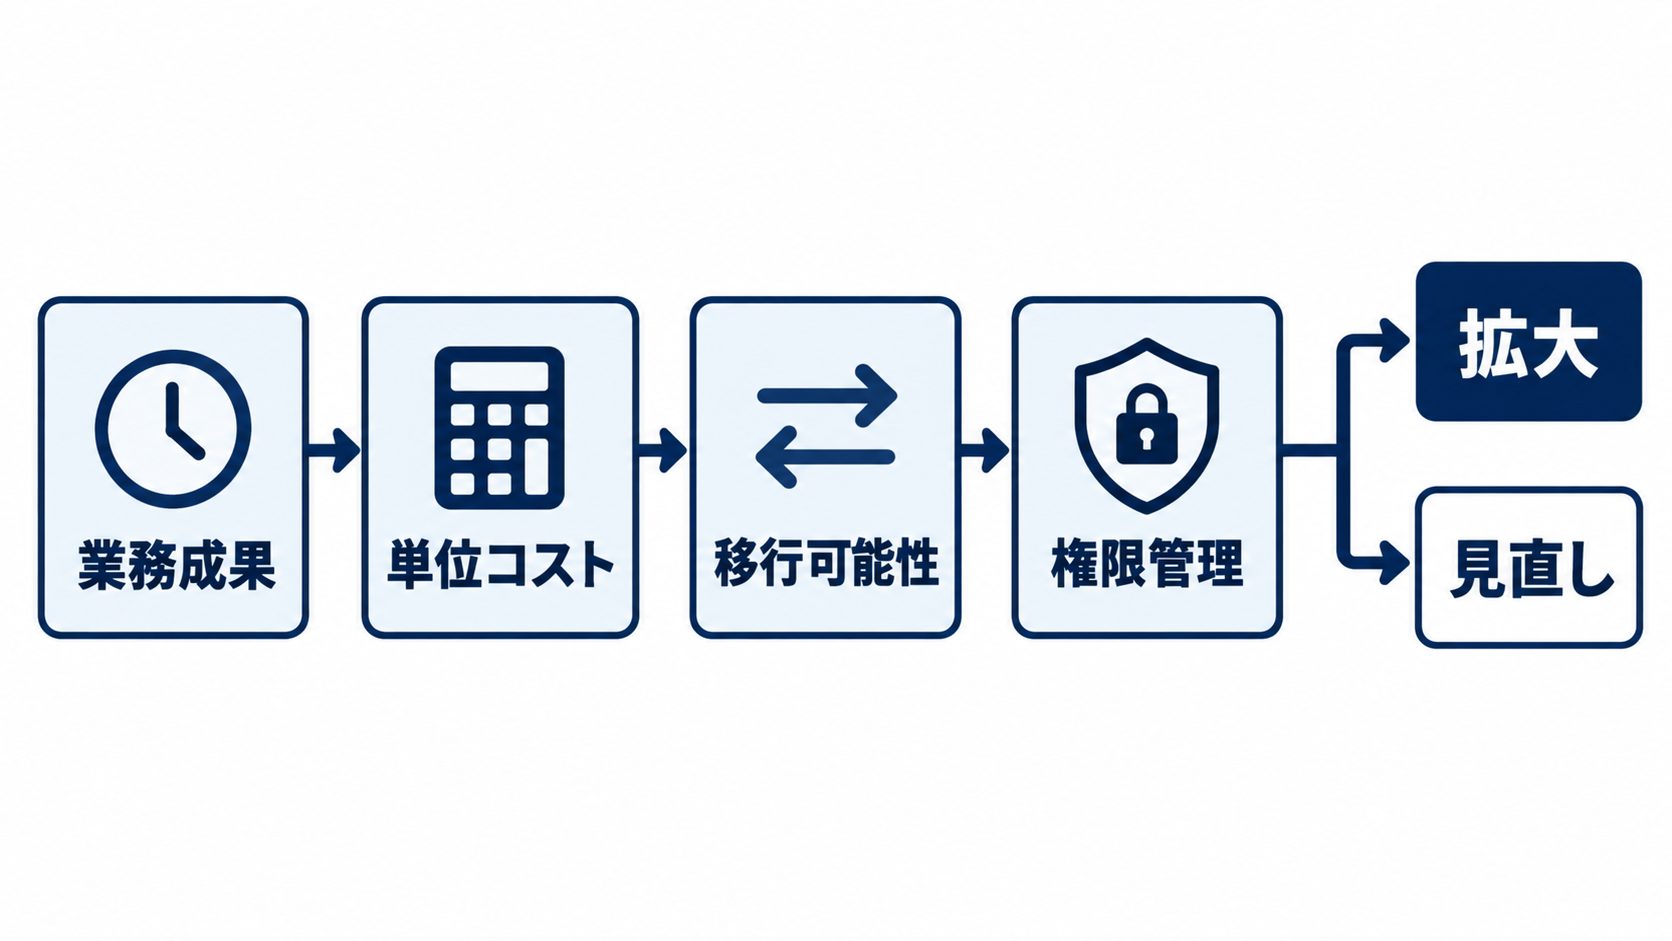
実務では、次の四点を案件ごとに確認すると整理しやすくなります。
- 対象業務で削減できた時間や再作業を測り、利用料を含む総費用と比較します。
- 利用量が増えた場合の推論費用を試算し、成功するほど赤字が拡大する設計になっていないかを確かめます。
- クラウドやモデルを切り替える際のデータ形式、契約条件、代替手段を明文化しておきます。
- エージェントに与える権限、人による承認、ログ保存、緊急停止の責任者を決めておくとよいでしょう。
PoCで高い精度を示しても、全社展開時には利用量、接続先、監視対象が増えます。そこで初めて顕在化するコストやセキュリティ上の問題も少なくありません。導入前に完璧な予測を作るより、小さな業務単位で測定し、拡大条件と中止条件をあらかじめ設定する方が現実的です。AnthropicのIPO申請が示しているのは、生成AIへの需要が消えたという話ではなく、需要の強さだけでは巨額の計算資源投資を正当化できないという緊張関係です。次のAI案件では、性能評価表に一行を追加し、利用量が10倍になったときの費用と代替経路を担当部門に尋ねるところから始めるとよいでしょう。