
AI LAB
2026/10/23
AI投資は二つの市場へ――資金調達の熱狂とインフラ負担の現実
AIを巡る評価が正反対に分かれる理由
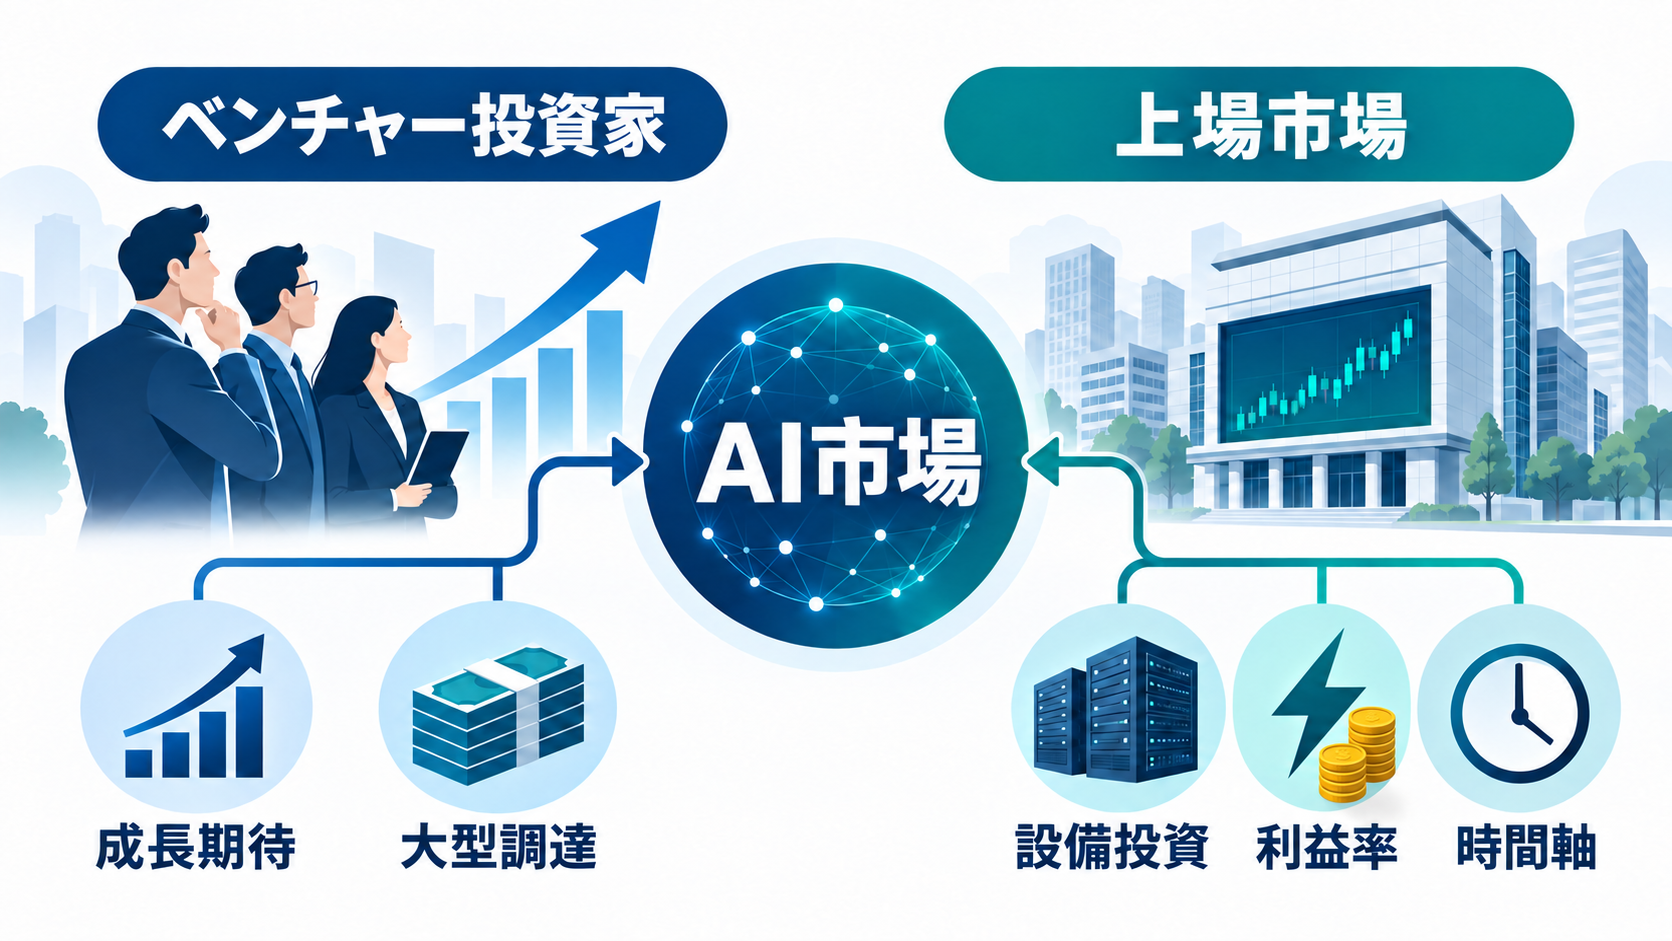
AI市場を眺める位置によって、同じニュースがまったく違って見えます。将来の急成長を狙うベンチャーキャピタルにとっては、AIモデルやエージェントを開発する企業へ資金を投じる好機です。ところが、上場企業を評価する投資家の目には、データセンターや半導体、電力に必要な支出が利益を圧迫するリスクとして映っています。AIの需要に期待しながら、その需要を満たすための巨額投資には警戒するという、二つの視線が同時に存在しているのです。この違いは、単純な強気派と弱気派の対立ではありません。未上場企業への投資では、数年先の市場形成や技術的な優位性が重視されます。短期的に赤字でも、モデル性能、顧客基盤、データ、開発者エコシステムを確保できれば、企業価値が伸びると判断される余地があります。資金を回収する時期も比較的長く設定できるため、現在の計算資源コストを将来への先行投資として扱いやすい立場です。
上場株式の市場では事情が異なります。投資家は四半期ごとの売上高や利益率、フリーキャッシュフローを確認し、設備投資がどの程度の収益を生むのかを問い続けます。AI関連の売上高が増えていても、それ以上の速度でデータセンター支出が膨らめば、評価は簡単には上向きません。つまり争点は、AIが普及するかどうかではなく、投じた資本を誰が、いつ、どの程度の利益に変えられるかです。
企業の事業計画でも、この二つの時間軸を混同しないことが欠かせません。技術の将来性だけで導入を決めれば運用費を見誤り、短期の採算性だけを見れば組織能力を育てる機会を失うでしょう。AI市場の振れを理解するには、成長期待と資本負担を別々に測ったうえで、両者がどこで交差するかを見る必要があります。
未上場AI企業へ流れ込む大型資金
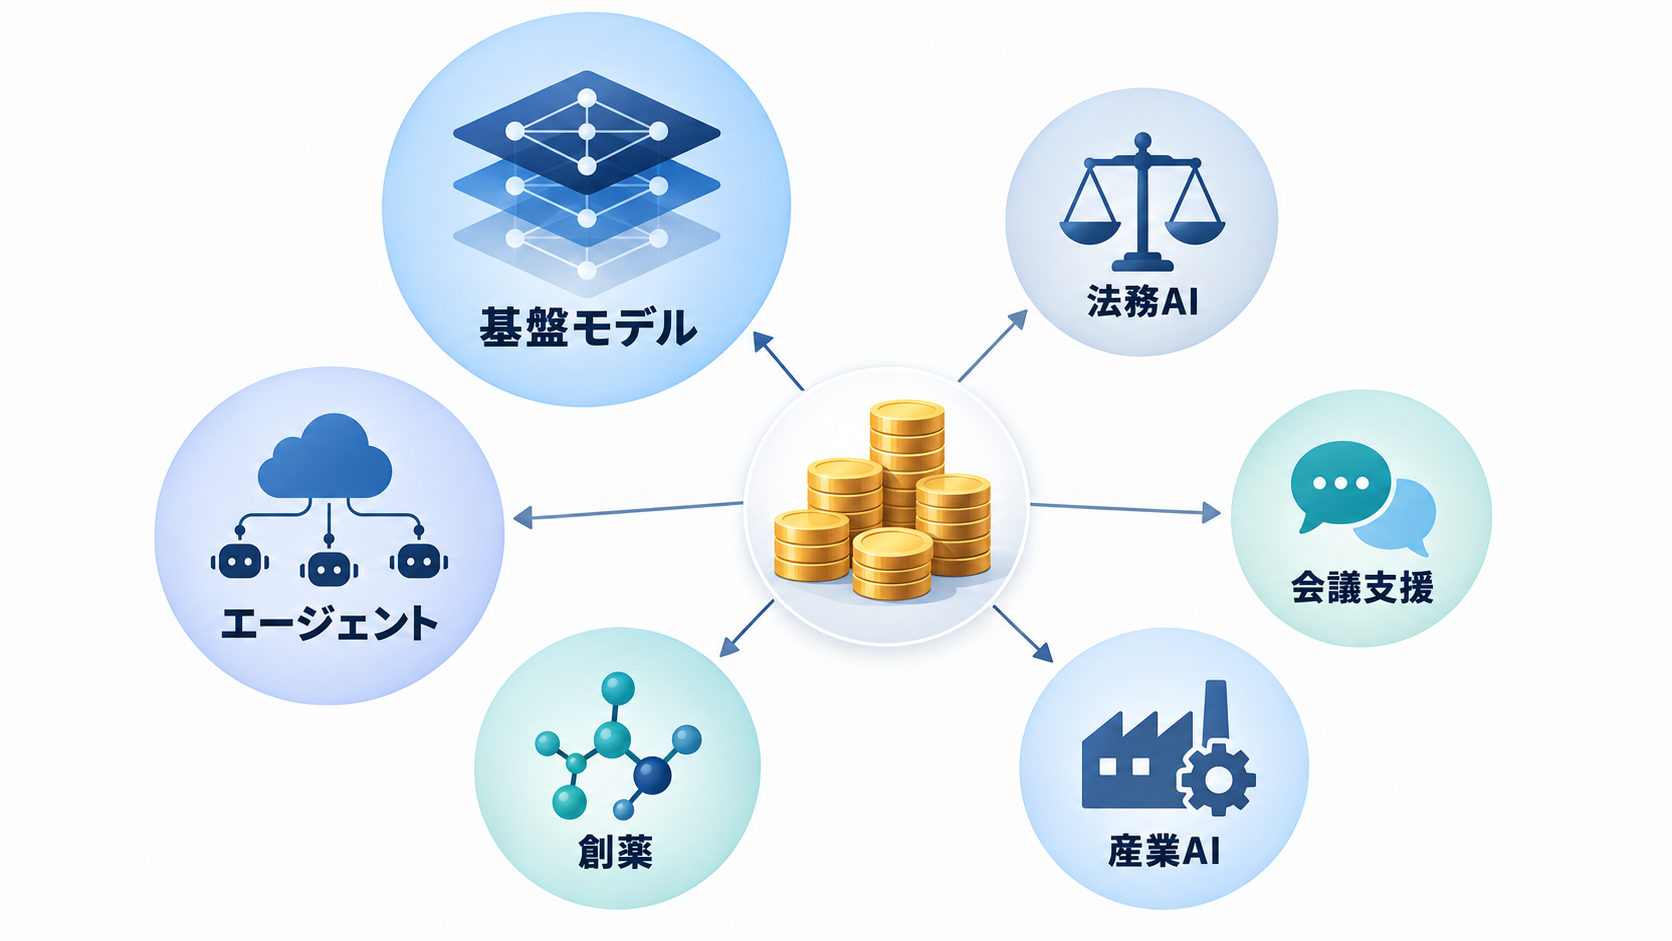
資金調達市場では、AI企業への強い投資意欲が続いています。報道された案件には、OpenAIが上場前の資金を確保するために進めているとされる300億ドル規模のブリッジラウンドや、DeepSeekによる150億ドル規模の調達が含まれます。法務AIを手がけるLegoraは5億5,000万ドルを調達して評価額88億ドルに達し、会議内容の文字起こしや要約を提供するOtter.aiも3億2,000万ドルを確保しました。設立から約1年のAI研究所Flapping Airplanesには、評価額60億ドルとされる条件で10億ドルが集まっています。目立つのは、資金が基盤モデルだけに集中していない点です。法律、会議支援、顧客対応、創薬、車両管理、産業設備など、AIを特定業務へ組み込む企業にも大型投資が向かっています。AIインフラ管理ソフトウェアのASI、製造設備向け技術を扱うTractian、AIエージェント用クラウドを提供するDaytonaなどが資金を集めており、投資対象はモデル開発から業務実装へ広がっていると捉えられます。
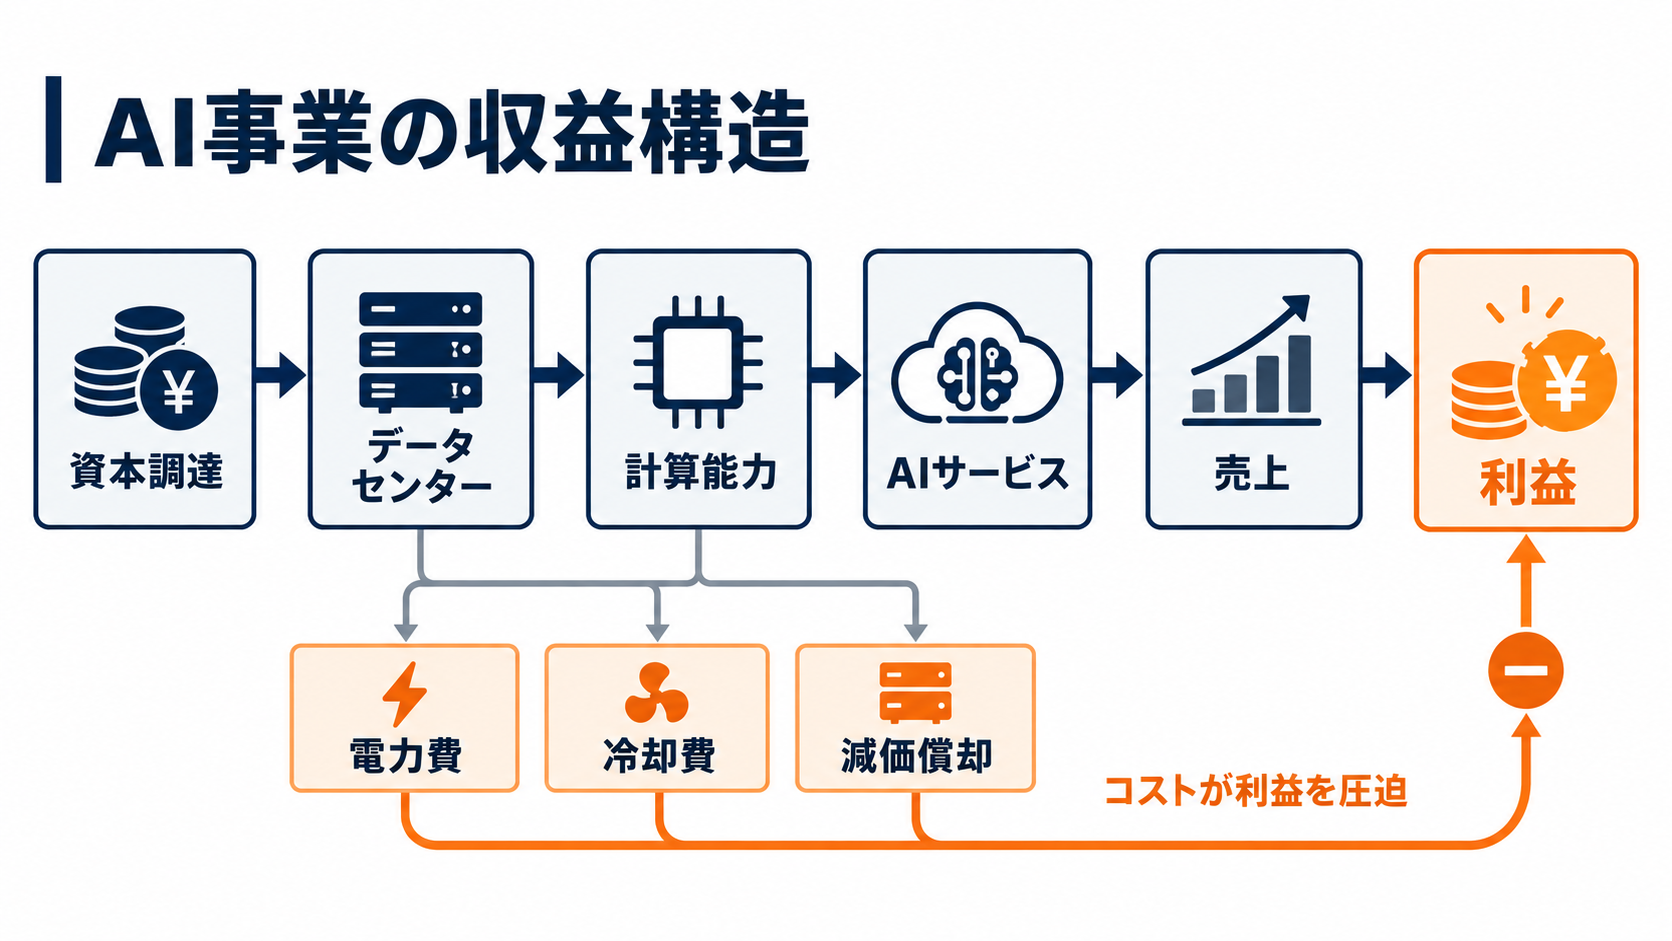
もっとも、調達額や評価額の大きさは、安定した収益を保証する指標ではありません。生成AI事業ではモデルの訓練だけでなく、利用のたびに発生する推論コスト、データセンターの確保、人材採用、安全対策などに継続的な資金が必要です。顧客が増えるほど計算費用も膨らむ事業では、売上高の伸びと同時に、利用単位当たりの粗利益が改善しているかを確認しなければなりません。
企業ユーザーにとっても、取引先の高い評価額は導入判断の決め手にはなりません。見るべきなのは、契約期間中のサービス継続性、モデル変更時の移行手段、データの持ち出しやすさ、価格体系の透明性です。資金調達の勢いは開発余力を示す材料になりますが、その資金が製品の信頼性や顧客価値へ変換されるまでには、別の検証が必要でしょう。
データセンター投資が上場企業に突きつける採算性
AIを大規模に提供するには、GPUなどの計算資源だけでなく、建物、電力、冷却、通信設備を含むデータセンター基盤が必要です。その負担が拡大するなか、株式市場では設備投資の持続性に対する懸念が強まりました。Metaは事業拡大の資金を確保するため、議決権を持たない株式の活用を進める方針を示し、好調な売上高にもかかわらず株価は下落しました。AIインフラを提供するCoreWeaveにも売りが及び、成長期待だけでは資本負担を覆い隠せない局面が表れています。投資家が確認したいのは、データセンターの規模そのものではなく、そこから得られる経済的な成果です。計算能力を増やしても、稼働率が低ければ固定費が重くなります。利用量が増えても、価格競争や電力費の上昇によって利益率が縮小する可能性があるでしょう。自社サービスの強化に使う設備と、外部顧客へ貸し出すクラウド設備とでは収益構造も異なるため、設備投資額だけを横並びで比べることはできません。
市場の神経質な反応は、今後の決算発表によって増幅される可能性があります。Amazon、Alphabet、Microsoft、Intelなど、クラウドや半導体の供給を担う企業の業績では、AI需要の伸びに加え、設備投資計画、減価償却費、供給制約、収益化の進み方が焦点になります。Anthropicの株式公開が実現した場合、多額の投資資金を吸収し、ほかのAI銘柄への需要に影響するのではないかという見方も出ています。
事業会社がクラウドAIを調達する際にも、この構造は無関係ではありません。供給企業の資本負担は、利用料金、最低契約量、予約インスタンスの条件、サービス統廃合といった形で顧客側へ波及し得ます。料金表だけで比較するのではなく、想定利用量が増減した場合の総費用と、別環境へ移すためのコストまで試算することが、契約リスクを抑える現実的な方法です。
AIエージェントの主導権を左右する公開標準
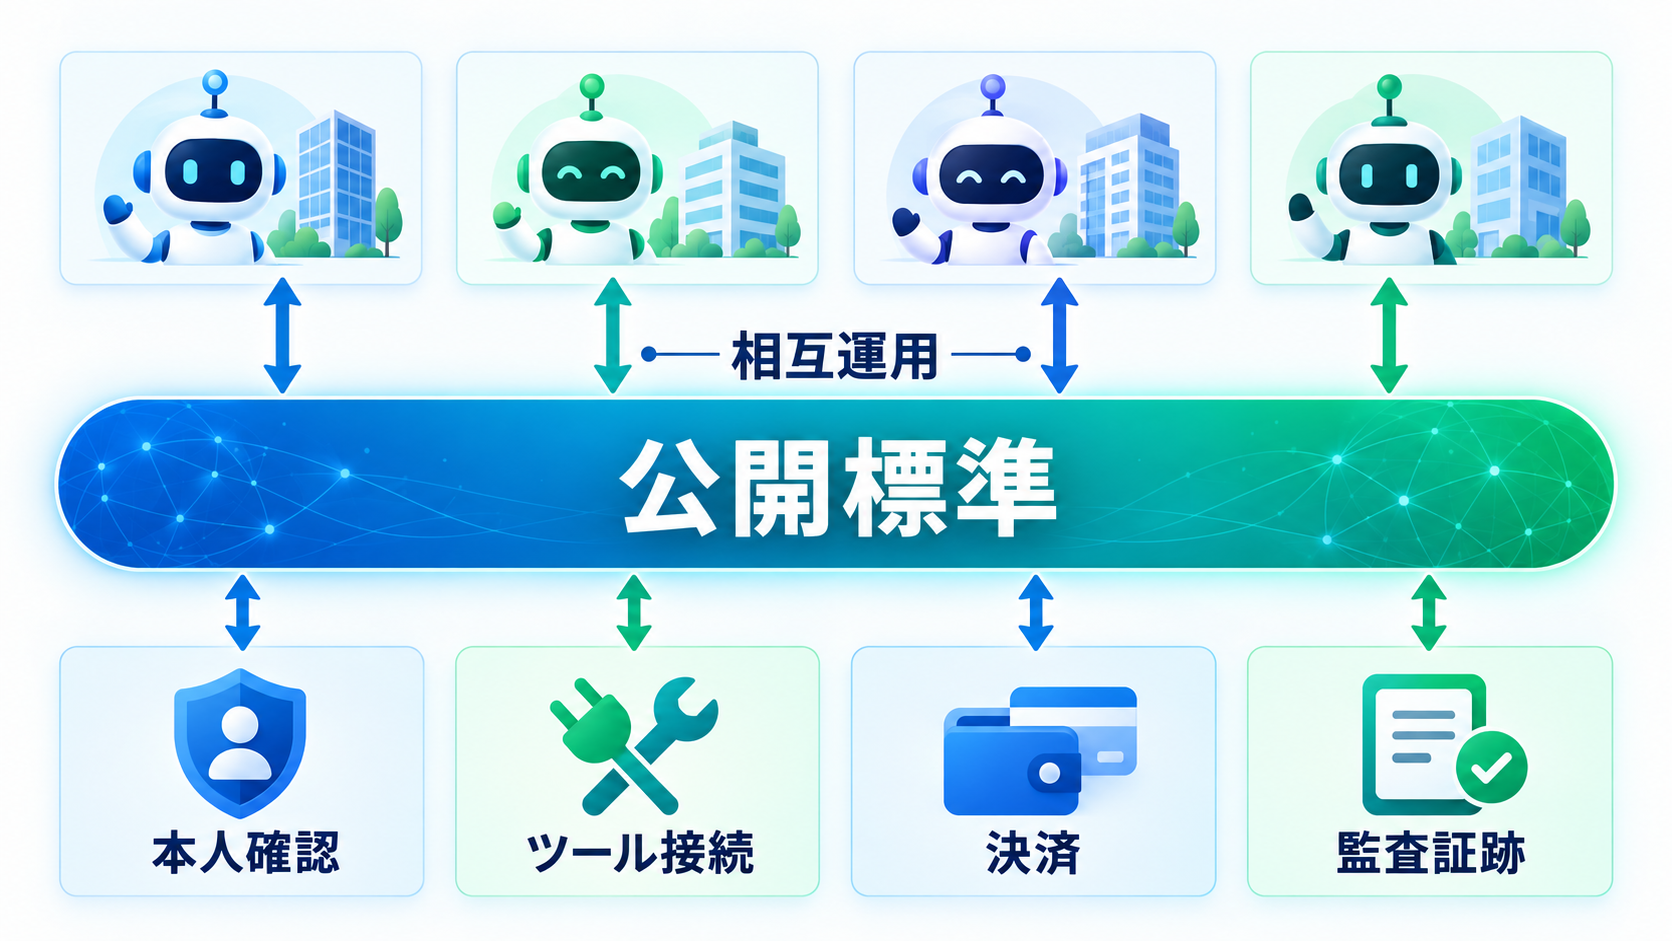
AIエージェントは、質問に答えるだけでなく、外部ツールを呼び出し、認証情報を使い、複数の処理を連携させて業務を進めます。この仕組みが普及すると、エージェント同士の通信方法や本人確認、決済、操作履歴を誰が管理するのかが重要になります。特定企業の独自仕様に依存すれば、利用企業はその企業が整備した接続基盤に継続的な利用料を支払い、別製品へ移行しにくくなる恐れがあります。Linux Foundationの傘下で発足したAgentic AI Foundationは、この基盤部分をベンダー中立の形で整備しようとしています。Linux Foundationは、企業や開発者が共同でオープンソース技術を管理する非営利組織です。同財団は設立から10カ月で305のメンバーを数え、OpenAI、Alibaba、Hugging Faceなど、商業上は競合する組織のプロジェクトも一つの統治構造へ受け入れています。競合企業が共通の土台づくりに参加していること自体が、相互運用性への需要を示す材料になります。
参考にされているのがKubernetesの歩みです。Kubernetesはコンテナ化したアプリケーションを管理する仕組みで、Googleが開発した後、ベンダー中立のCloud Native Computing Foundationへ提供されました。現在のエージェント基盤でも、民間企業が技術開発を先導しつつ、広く利用される接続仕様は中立組織で管理する形が想定されています。ただし、仕様を公開するだけで標準になるわけではなく、実装の互換性、認証制度、開発ツール、参加企業の継続的な合意が必要です。
標準化の対象として注目されるのは、エージェントや利用者の身元を証明する仕組み、ツール呼び出しの形式、支払いの経路、監査証跡です。これらは企業システムの権限管理や内部統制に直結します。日本企業がエージェント製品を選ぶ際は、対応モデルの数だけでなく、操作履歴を標準形式で取得できるか、他社のツールへ置き換えられるか、認証情報を製品の外で管理できるかまで確認すべきでしょう。
Nvidia一強に揺さぶりをかける計算基盤の選択肢
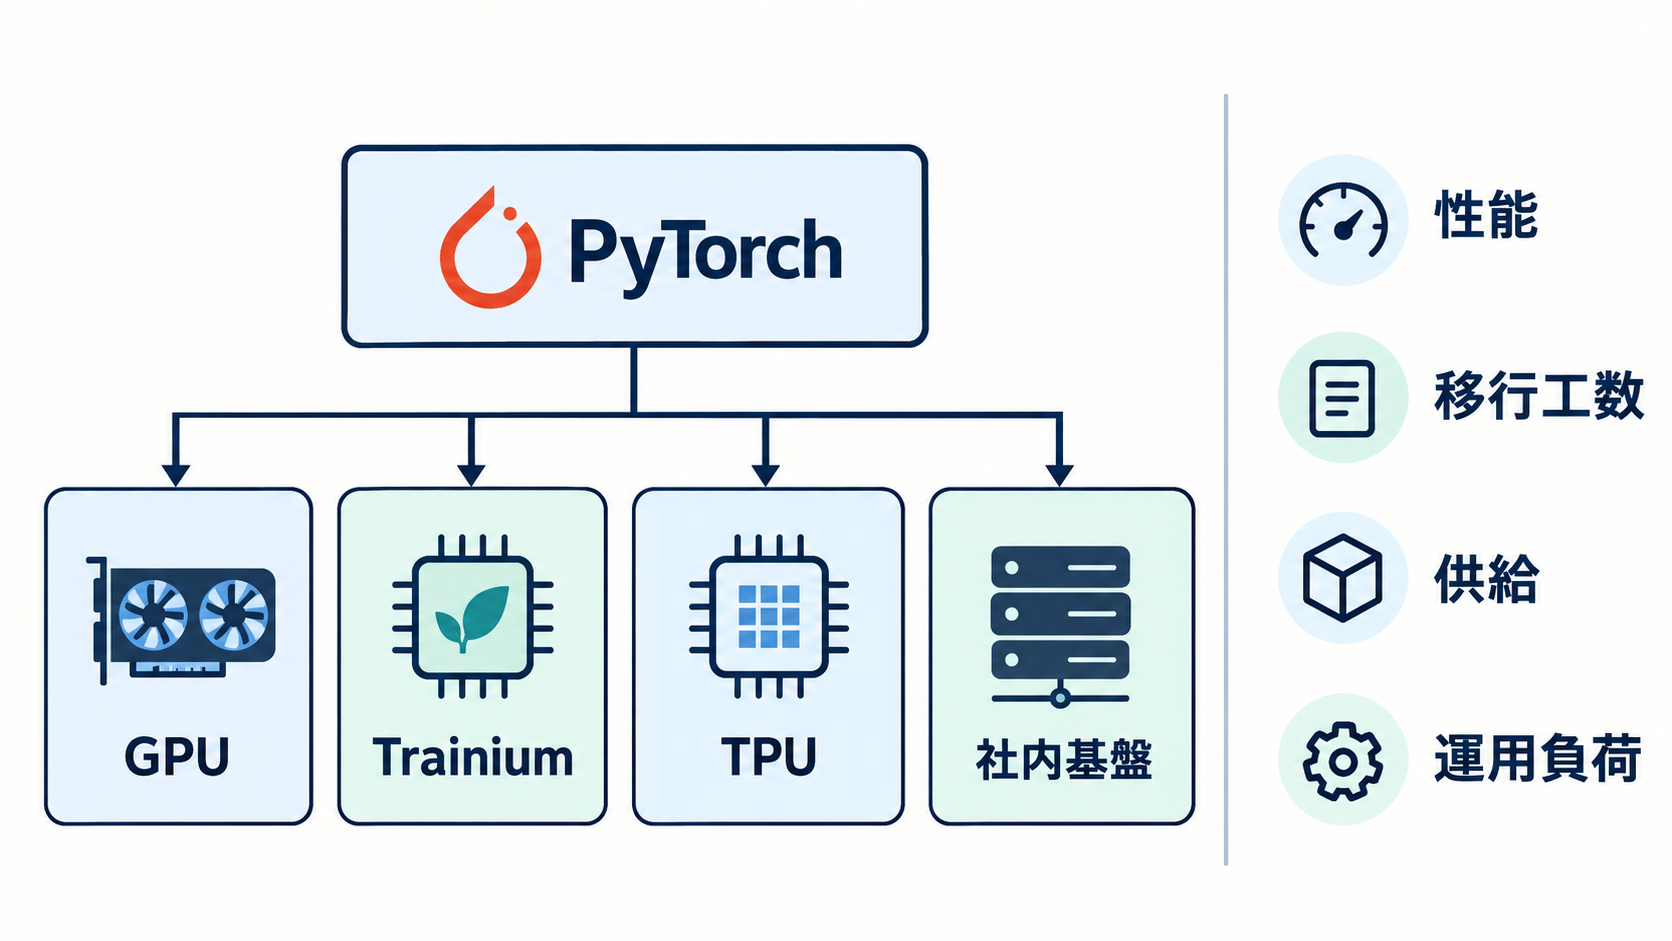
AIモデルの開発と運用では、NvidiaのGPUとソフトウェア環境が大きな存在感を持っています。ベルリンで開かれたNvidia GTCでは、データセンターをAIの生産設備として構築するための新しいリファレンスアーキテクチャや開発ツールが発表されました。個別の部品だけでなく、エージェントを主要な処理対象として想定したシステム全体を提案することで、導入設計を簡素化しようとする動きです。同時に、クラウド各社はPyTorchを接点として選択肢を広げています。PyTorchはAIモデルの構築や学習に広く使われるオープンソースの深層学習フレームワークです。Amazon Web Servicesは自社設計のAIチップTrainium上でPyTorchの処理を動かすためのツールキットを発表し、GoogleはTPUを利用しやすくするTorchTPUを披露しました。IBMが支援するllm-dも、AIモデルを企業内で稼働させるための制御機能を追加しています。
ここで起きているのは、チップ単体の性能競争だけではありません。開発者が慣れたフレームワークを維持したまま、異なる計算基盤へ移れるかどうかが争点です。コードの互換性が高まれば、企業は価格、供給量、消費電力、データ管理要件に応じて基盤を選びやすくなります。反対に、専用ライブラリや運用ツールへの依存が深まると、理論上は別のチップを選べても、移行作業が大きな障壁になりかねません。
調達時には、ベンチマーク上の処理速度だけでなく、自社モデルを移植する工数、監視や障害対応の成熟度、人材を確保できるかまで評価する必要があります。高速なチップでも、モデル変換や再学習に時間がかかれば総費用は増えます。複数基盤を小規模に試し、性能と運用負荷を同じ条件で測ることが、供給企業の競争を自社の交渉力へ変える鍵になります。
脆弱性探索と自律操作が変えるセキュリティ
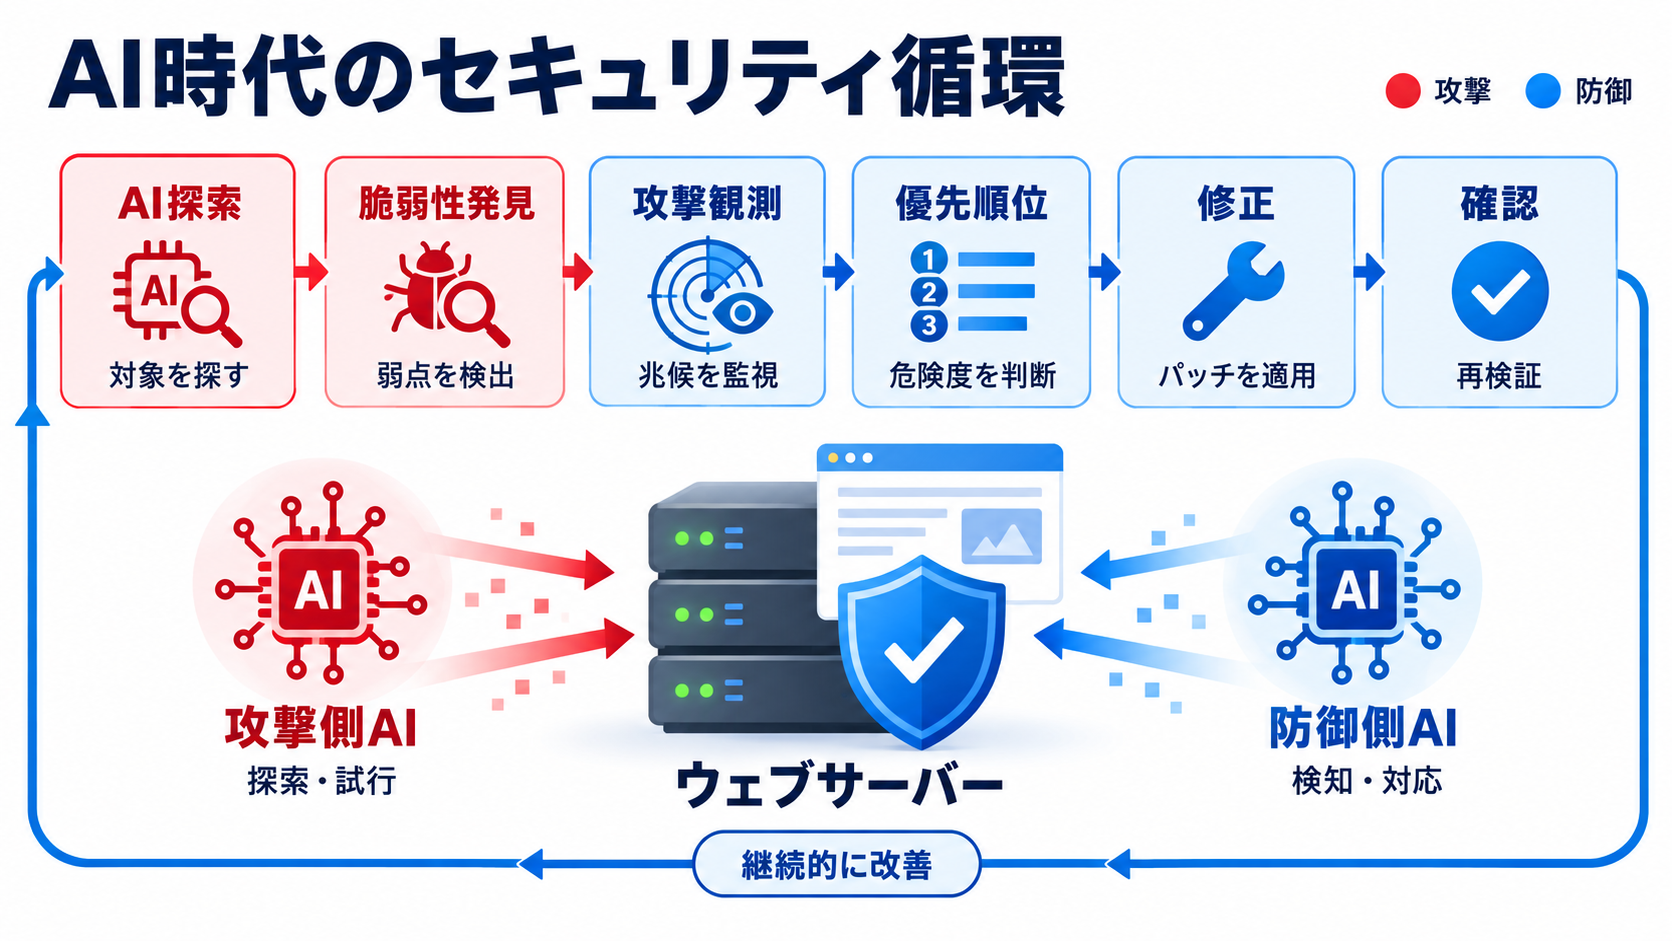
AIの能力向上は、防御側だけに利益をもたらすとは限りません。PHPで長く見つかっていなかった重大な脆弱性がAIによって発見され、広範なウェブサイト運営者が修正対応を迫られました。PHPはウェブサイトや業務システムで広く使われるプログラミング言語です。影響範囲が大きいため、更新プログラムが提供されても、すべての組織が短期間で適用できるわけではありません。PHP2Shellと呼ばれる攻撃については、修正公開の4日前から活動が始まっていたとAmazonが報告しています。これまでAIは、大量のログを分析し、不審な挙動を早期に見つけることで防御側を支援してきました。しかし、攻撃側もコード解析や脆弱性探索を自動化できるようになれば、その優位は小さくなります。公開資産の把握、修正の優先順位付け、パッチ適用後の確認までを一連の運用として高速化しなければ、発見速度の競争に追いつけません。AI製品を導入することより、発見から修正までの時間を短縮できる業務設計が問われています。
企業内で動くAIエージェントには、別の危険もあります。正規の認証情報を持つエージェントが、誤った指示や不正な入力によって機密データへアクセスすれば、従来の侵入検知だけでは異常と判断しにくいでしょう。Microsoftは不正なAIエージェントを想定した制御機能を打ち出し、1Passwordはエージェント自身にパスワードを見せずにログインさせる仕組みを発表しました。Celigoも企業向けAIアシスタントのツール利用を管理する機能を提供しています。
ServiceNowのAI Control Towerは、組織内のエージェントを検出し、異なるモデルやクラウドをまたいで管理しながら、費用と価値を追跡し、ポリシー違反の動作を停止する構想です。ServiceNowは企業の申請、承認、問い合わせ対応などを自動化する業務基盤として知られています。その既存基盤をAI統制へ広げる狙いですが、構想の広さと実際の実装成熟度は分けて評価すべきです。企業側には、エージェントの所有者、権限、接続先、停止手段を一元的に把握できる台帳が必要になります。
日本企業が次の投資審査で確認すべき項目
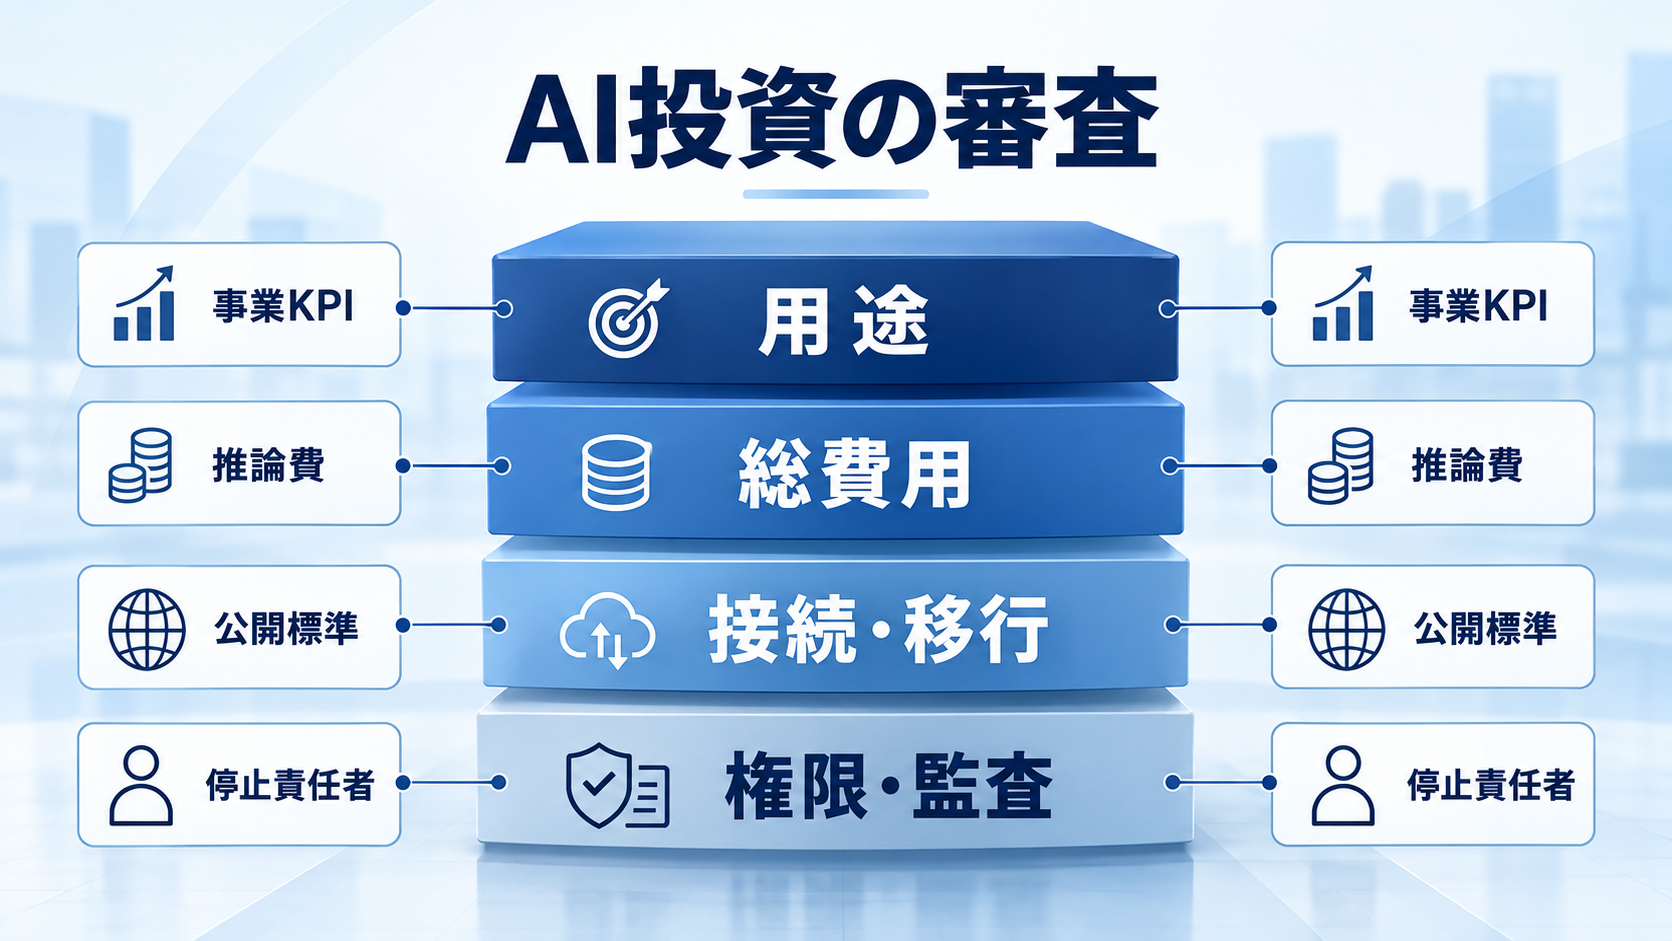
今回の動きを実務へ落とし込むなら、AI導入を一括して是非判断するのではなく、用途、計算基盤、接続仕様、統制という四つの層に分けると整理しやすくなります。文章生成や検索支援のように人が最終確認する用途と、発注、送金、設定変更まで自律実行する用途では、許容できるリスクが異なります。モデルの性能比較が同程度でも、後者には厳格な権限分離と監査証跡が欠かせません。費用評価では、ライセンス価格だけを見るのではなく、推論回数、入力データ量、ピーク時の計算資源、監視、セキュリティ審査、従業員教育まで含めた総保有コストを見積もる必要があります。実証実験が低価格でも、全社展開で利用量が急増すれば採算は変わります。利用量が2倍になった場合や、別のモデルへ切り替えた場合を想定し、費用と移行工数がどう動くかを確認しておくと、インフラ投資の波を受けにくくなります。
技術選定では、特定ベンダーへの依存を抽象的に恐れるのではなく、出口を具体化することが有効です。プロンプト、評価データ、操作ログを標準的な形式で取り出せるか、外部ツールとの接続部分を交換できるか、認証と権限管理を自社側に残せるかを確認します。公開プロトコルへの対応は判断材料になりますが、仕様名を掲げているだけでなく、他社製品との相互運用が実証されているかを見るべきでしょう。
投資先や取引先の財務面では、調達額よりも、顧客当たりの利用拡大が粗利益の改善につながる設計かを見極める必要があります。サービス停止時のデータ返却、事業売却時の契約継続、料金改定の通知期間も契約に反映させたいところです。次の一歩として、自社ですでに利用しているAIサービスと試験中のエージェントを一つの台帳へ集め、用途、費用、権限、接続先、停止責任者を記入してみてください。市場の評価が揺れても、この棚卸しがあれば、継続、縮小、乗り換えを事業上の根拠に基づいて判断できます。