
2026/11/02
AIニュース
AI投資に「規模」より「持続性」を問う市場、AnthropicのIPO申請が映す転換点
AI関連株の下落が突きつけた収益化への問い
AIへの期待が消えたわけではありません。それでも株式市場は、巨額のインフラ投資がいつ利益として表れるのかを、これまで以上に厳しく問い始めています。直近の取引ではIntel、Alphabet、Amazon、AI向けクラウドを手がけるCoreWeave、サイバーセキュリティ企業のFortinetなどが売られました。業種や事業構造の異なる企業が同時に下落した点からは、個別企業の業績だけでなく、AI関連投資全体に対する警戒が広がった様子がうかがえます。
なかでもGoogleの株価は、広告・検索事業の伸びが鈍かったとの報告を受け、12%を超えて下落しました。対話型AIがブラウザーを経由する従来型検索から利用者を遠ざけているのではないか、という見方も示されています。AmazonもAIインフラの整備に資金を投じ続けるなか、株価が7%下がりました。市場が気にしているのは、AI需要の有無というより、支出の増加に収益の伸びが追いつく時期です。
企業にとって、この値動きを単純な「AIブームの終わり」と捉えるのは早計でしょう。株価の調整は、投資家が成長率、設備投資、利益率、回収期間を改めて比較していることの表れとも考えられます。AI向けデータセンターや半導体は、先に大きな資金が必要になる一方、顧客企業での導入や業務変革には時間がかかります。支出と成果が同じ四半期に現れるとは限りません。
B2B企業の経営層が注視すべきなのは、相場の上下そのものよりも、評価基準の変化です。「AIに投資している」という説明だけでは足りず、どの顧客課題を解き、どの収益源につなげ、どの期間で回収するのかが問われます。AI予算を確保する段階から、事業としての持続性を証明する段階へ移りつつあることが、今回の市場の動揺から読み取れます。
バブル論を分ける「過熱」と「長期需要」
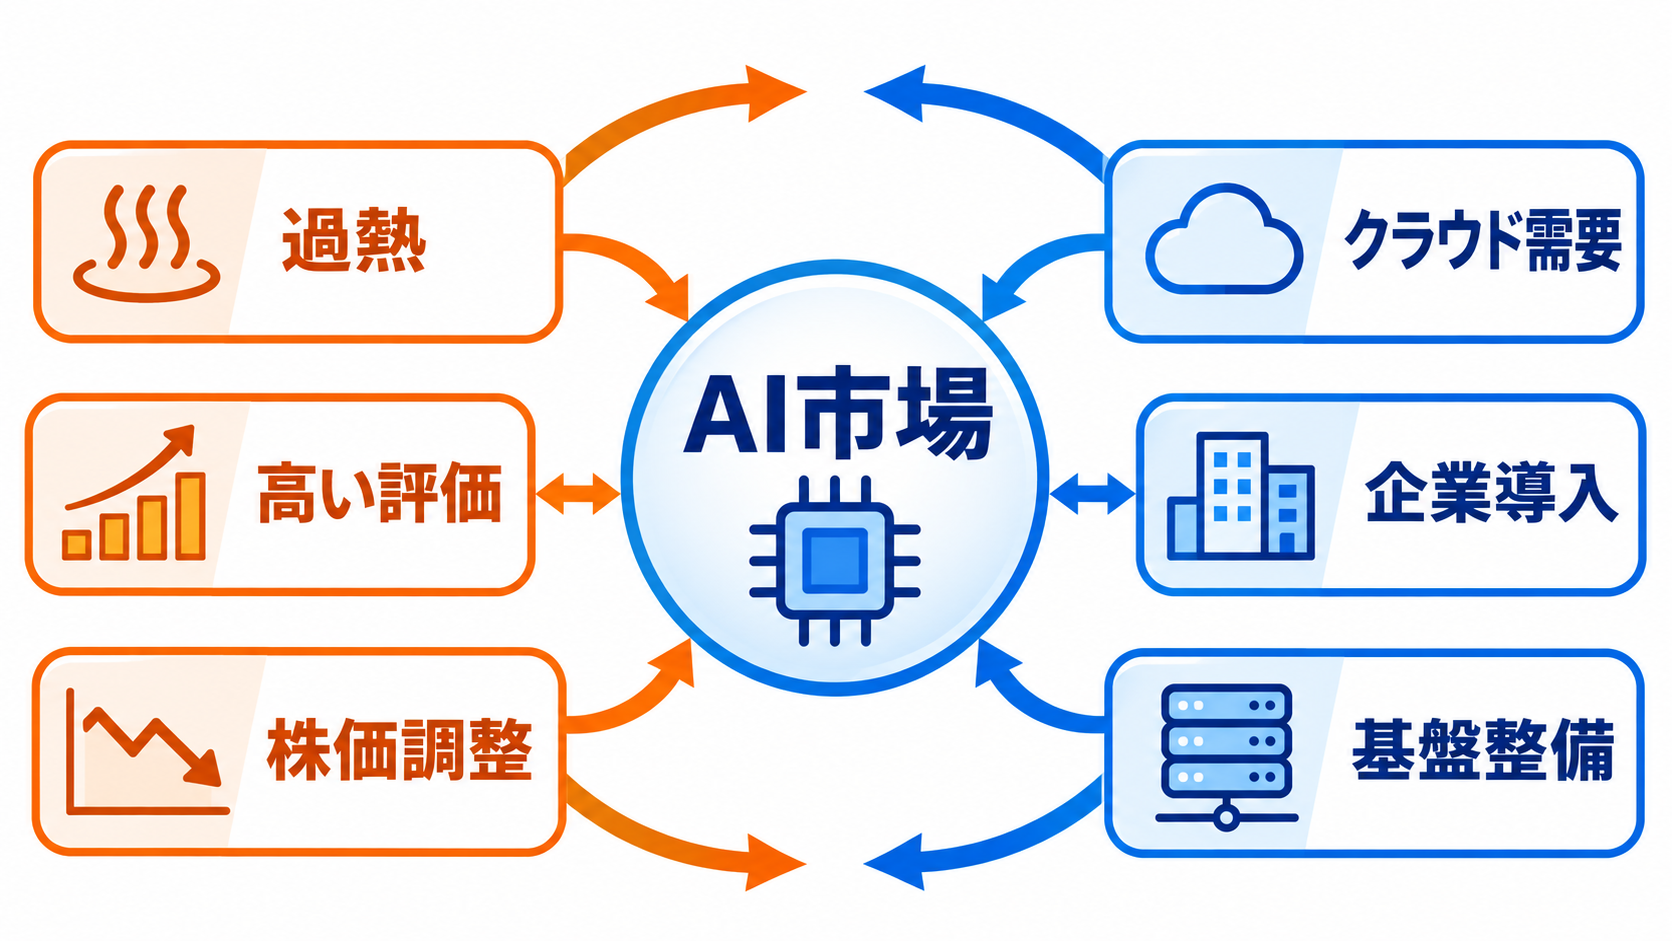
AI市場をめぐっては、17世紀のチューリップ投機、1980年代の日本の不動産、1990年代末のドットコム景気との比較が繰り返されています。ただし、theCUBE Researchのチーフアナリストであるデイブ・ヴェランテ氏は、足元の調整をバブル崩壊の始まりではなく、市場から過度な熱気が少し抜ける健全な動きと見ています。価格が行き過ぎることと、基盤技術が長期的に普及することは、同時に起こり得るからです。
ドットコム期には、多くの企業が過大評価され、その後に淘汰されました。それでもインターネット自体は企業活動や消費行動の基盤となり、当初の期待を上回る規模へ成長しています。ヴェランテ氏は、この点を現在のAI市場を考える材料として挙げています。個別銘柄の評価が下がったとしても、AIを支えるクラウド、データ処理、ソフトウェア、セキュリティへの需要まで消えるとは限りません。
ジョン・ファリアー氏も、クラウドの成長を起点とする前向きな循環を想定しています。AIの利用拡大には計算資源が必要であり、それがクラウドや関連インフラへの需要を生みます。ただし、すべての事業者が同じように成長するわけではありません。GPUなどのAI計算資源に特化した「ネオクラウド」では、需要拡大と事業者の選別が並行して進む可能性があります。
この議論で大切なのは、「バブルか否か」を二者択一で決めないことです。技術の普及が続く市場でも、設備の過剰供給、割高な企業価値、採算の合わないサービスは生まれます。反対に、短期的な株価下落だけで技術需要の消失を結論づけることもできません。企業は市場全体への期待と、個々の投資案件の経済性を切り分ける必要があります。
AI導入を検討する日本企業にとっても、この区別は実務的です。業界の成長予測だけを根拠に予算を増やすのではなく、利用率、処理単価、業務時間の削減、売上への寄与といった自社の指標で効果を確かめるべきでしょう。熱狂が落ち着く局面ほど、技術の実需と事業者の実力を見分けやすくなります。
AnthropicのIPO申請が示す市場との新しい契約
生成AI開発企業のAnthropicは、米証券取引委員会に新規株式公開を申請しました。Anthropicは、対話型AI「Claude」を開発する企業として知られています。今回の申請は有力AI企業による大型上場への動きとして注目される一方、同社はまだ利益を計上していないとされています。そのため、投資家がどのような成長性と持続性を評価するのかが焦点になります。
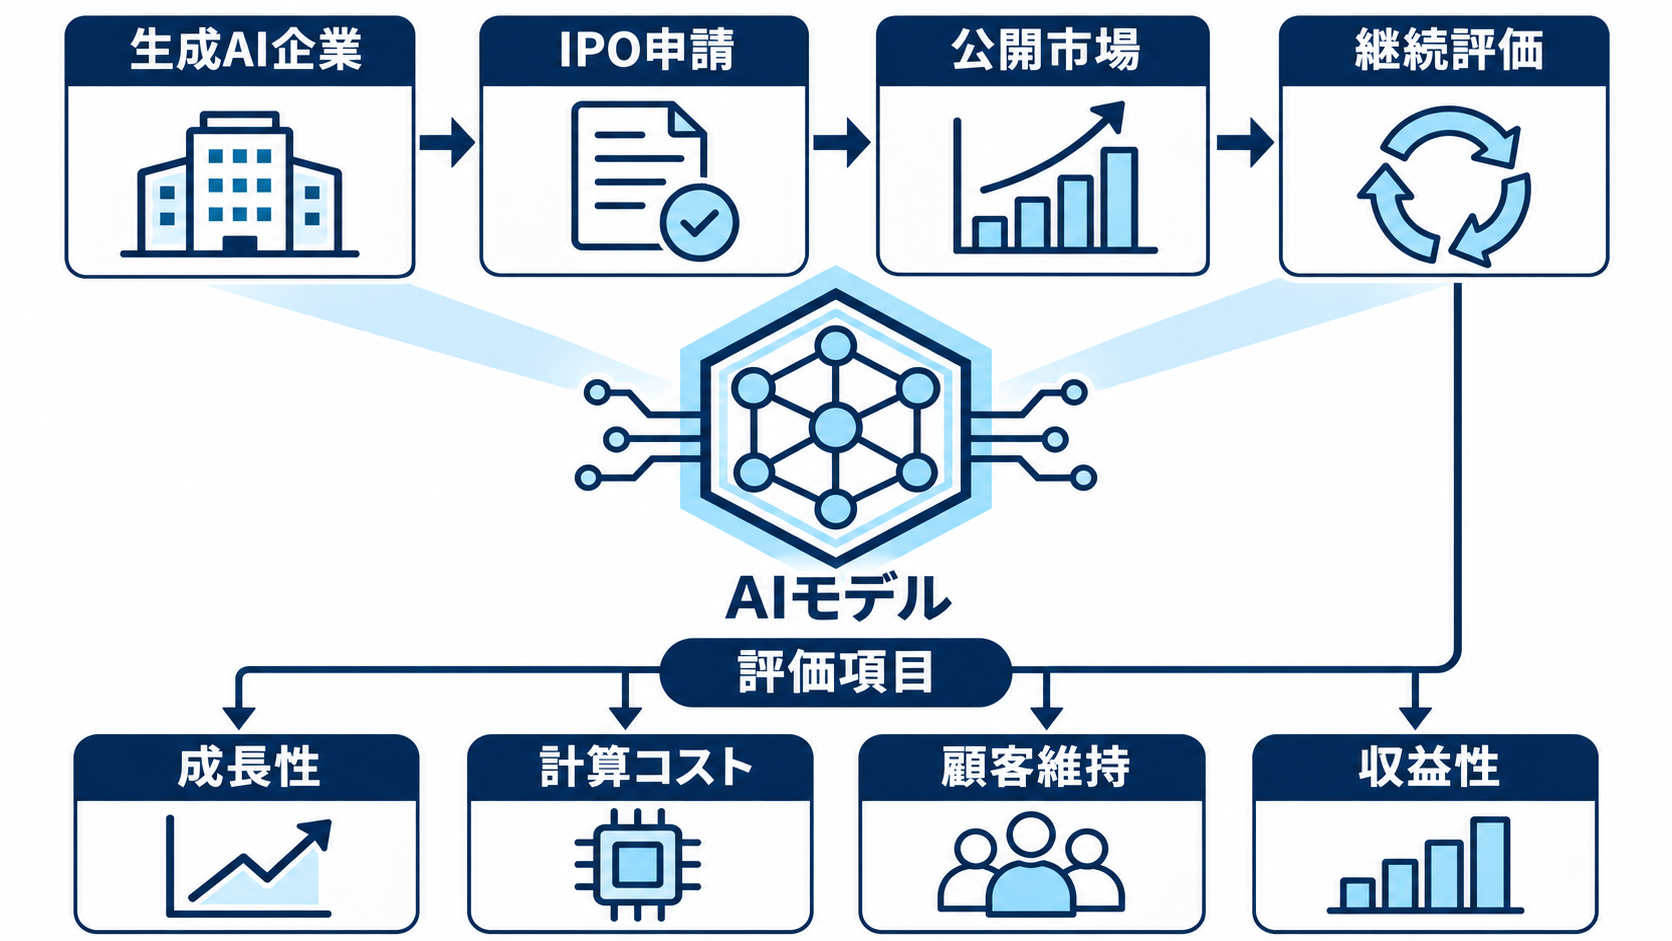
IPOは資金調達の機会であると同時に、公開市場との継続的な契約でもあります。上場後は、技術性能や利用者の話題だけでなく、売上の質、顧客維持、計算コスト、資金効率などを定期的に説明することが求められます。生成AI企業はモデルの訓練と推論に大規模な計算資源を必要とするため、利用が増えるほど利益も自動的に増えるとは限りません。サービス価格と提供コストの関係が、事業評価を左右します。
ファリアー氏は、今後のIPOで重視されるのは「耐久性」だと指摘しています。ここでいう耐久性とは、短期的な人気ではなく、競争環境が変わっても顧客に選ばれ、収益を生み続けられる事業構造を指します。基盤モデルそのものの性能に加え、開発環境、企業向け管理機能、販売網、パートナー関係を含むプラットフォーム全体が評価対象になるでしょう。
Anthropicの申請は、生成AI産業がベンチャー資金を中心とする段階から、公開市場による検証を受ける段階へ進んでいることも示します。ただし、申請は上場の完了や将来の収益性を保証するものではありません。公開された情報だけで企業価値を判断せず、今後示される事業指標やリスク要因を確認する姿勢が欠かせません。
法人ユーザーにも無関係ではありません。主要なAIサービスを選ぶ際は、モデルの精度や料金に加え、提供企業が長期的に研究開発と運用を続けられるかを検討する必要があります。IPOをめぐる情報は投資家向けの材料であると同時に、重要な業務基盤を預けられる事業者かどうかを見極める手掛かりにもなります。
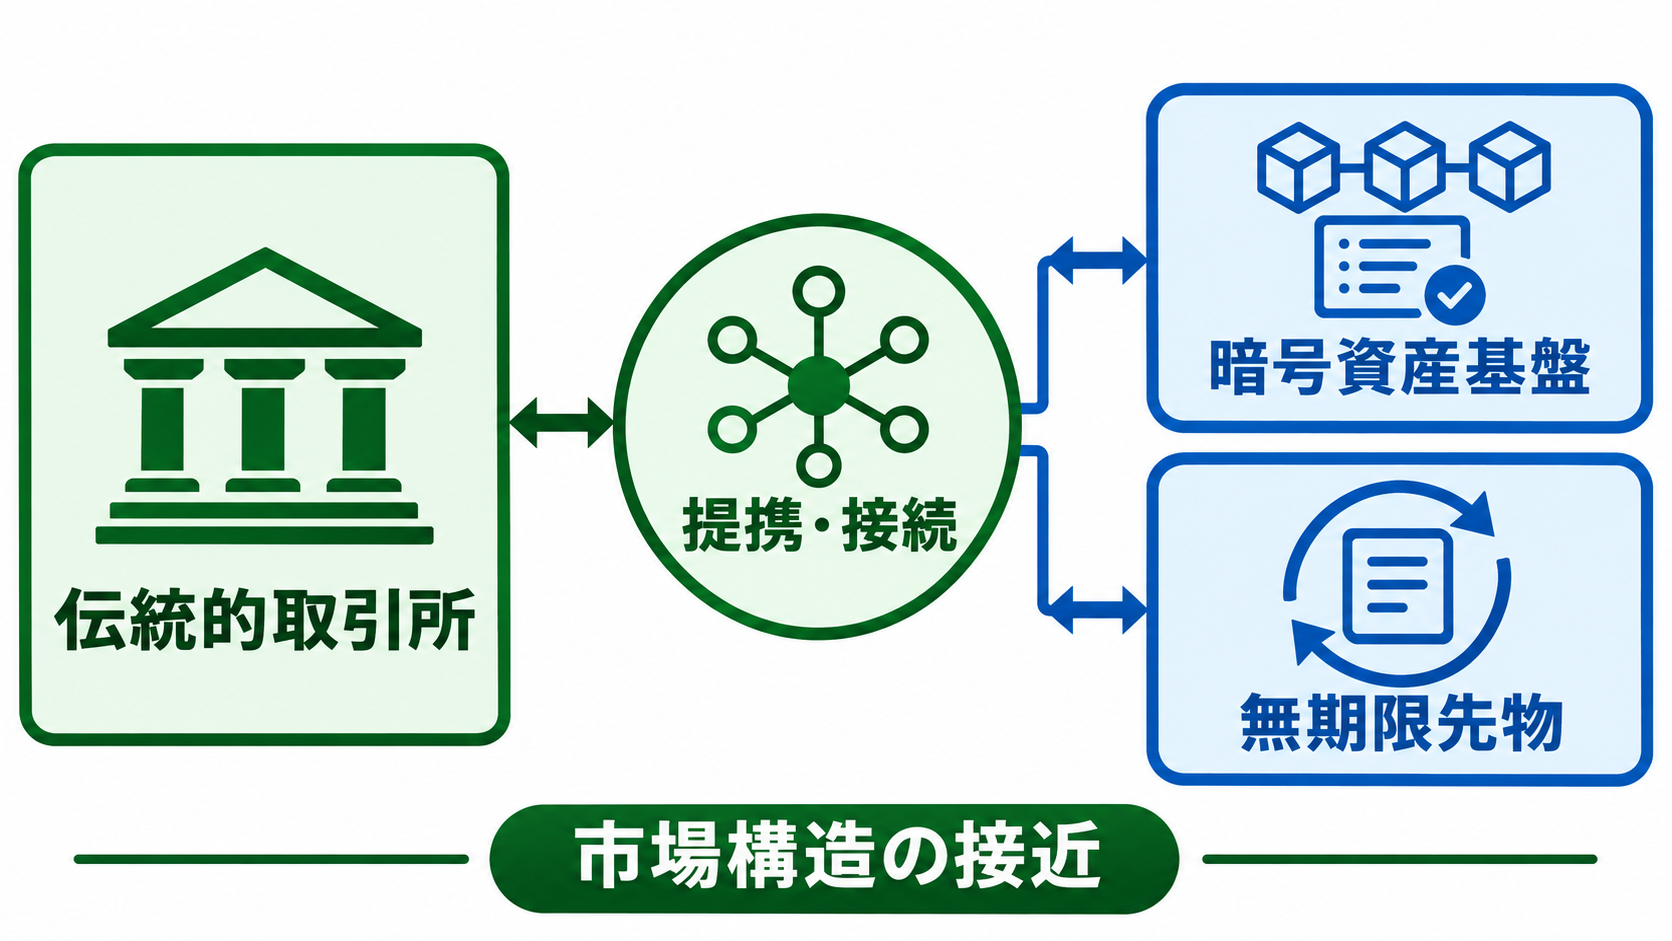
取引所と暗号資産基盤が接近する市場構造の変化
ニューヨーク証券取引所の親会社であるIntercontinental Exchangeは、TradeXYZと提携し、暗号資産取引基盤Hyperliquid上の無期限先物市場を米国へ持ち込む構想を発表しました。無期限先物は一般的な先物と異なり、あらかじめ定められた満期を持たない取引設計です。この動きはAI投資と直接同じテーマではありませんが、テクノロジーが金融市場の構造を変えつつある事例として取り上げられています。
ファリアー氏は、取引所という概念そのものが変化すると見ています。ニューヨーク証券取引所は長い歴史を持つ伝統的な市場であり、Nasdaqは店頭取引の価格情報を伝える仕組みから出発し、テクノロジー企業の上場先として存在感を高めました。現在は、既存の市場運営会社が暗号資産由来の技術や商品設計に接近しており、両取引所の競争軸も変わる可能性があります。
クラウドがデータセンターの役割を再編したように、ソフトウェア中心の取引基盤は、市場を運営する主体や商品提供の方法を組み替えるかもしれません。ただし、提携の発表だけで、利用条件、対象顧客、管理体制、提供時期まで判断することはできません。現時点では詳細が明らかにされていない部分もあるため、構想と実際のサービスを区別して見る必要があります。
企業側から見ると、ここで注目すべきなのは暗号資産への投資判断だけではありません。歴史ある事業者であっても、新しい技術基盤を外部パートナーとの連携によって取り込む時代になっています。自社ですべてを開発するのか、専門事業者の技術を組み込むのか、既存の信頼や顧客基盤をどう生かすのかという論点は、金融以外の業界にも当てはまります。
AI市場でも同じ構図が見られます。計算基盤、モデル、業務アプリケーション、販売チャネルを一社だけで完結させることは容易ではありません。競争優位は単一技術の保有だけでなく、複数の技術と事業者を安全かつ効率的につなぐ能力から生まれる可能性があります。
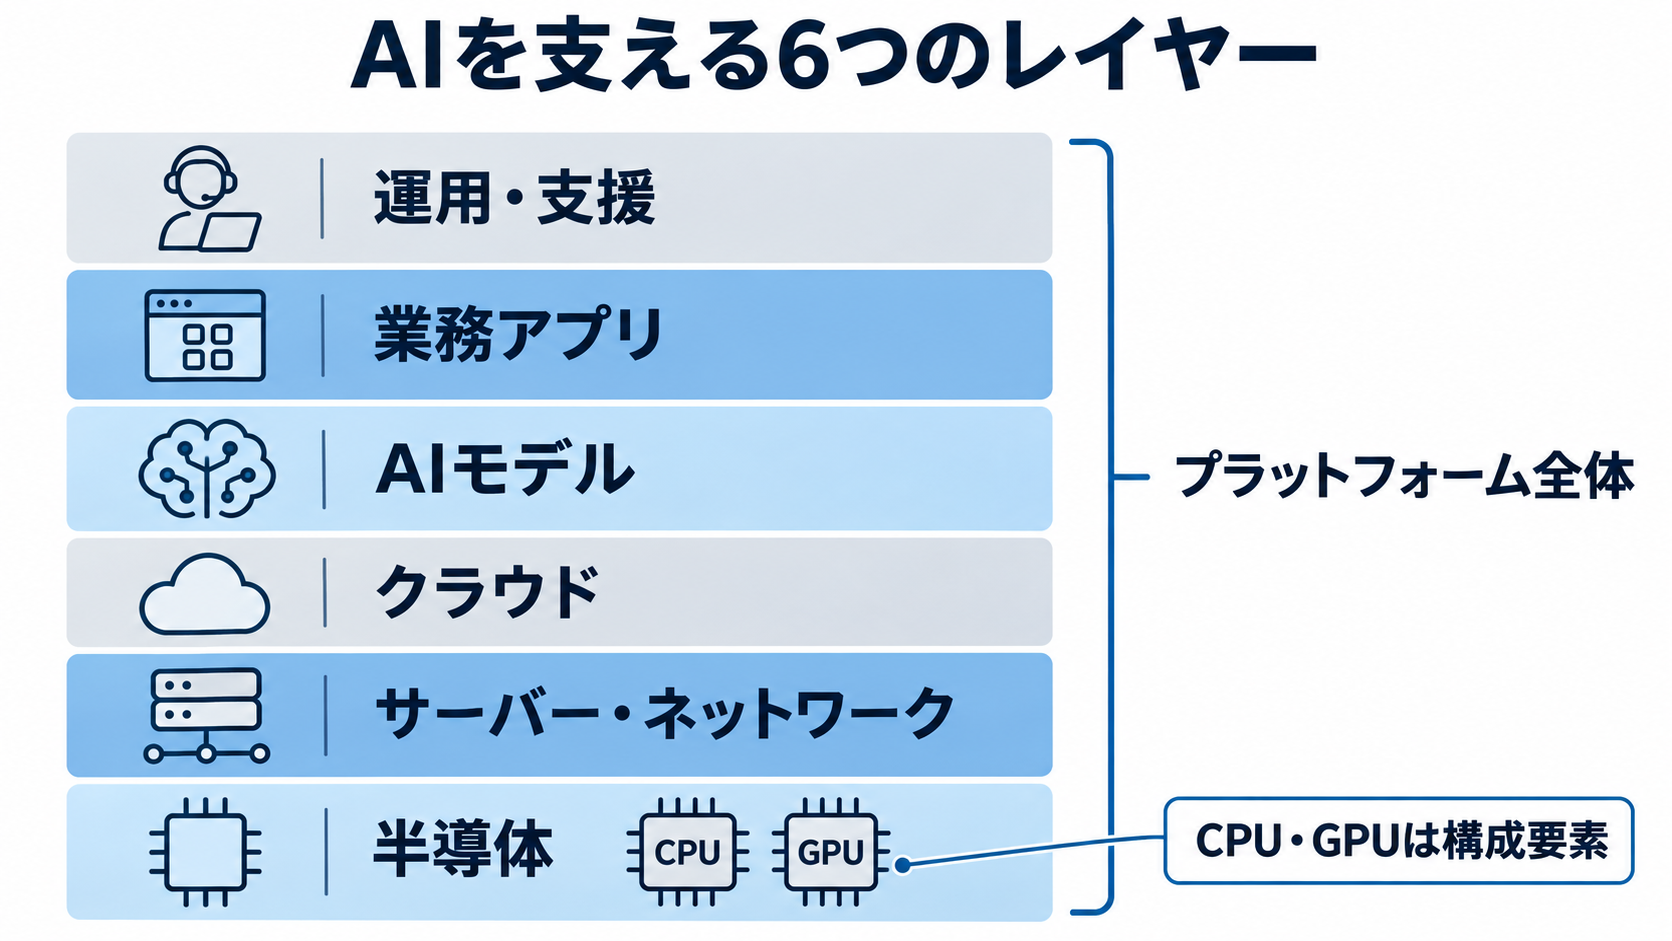
Intelの急落が浮かび上がらせたプラットフォーム競争
Intelの株価は決算発表後、約30%下落し、取り上げられた企業のなかで最も大きな値下がりとなりました。ヴェランテ氏は、IntelがGPUよりCPUを重視してきた点を課題として挙げています。ただし、競争を「CPU対GPU」という部品の勝敗だけで理解するのも不十分です。AI市場で問われているのは、ハードウェアからソフトウェアまでを組み合わせたプラットフォームとしての競争力だからです。
CPUは幅広い処理を担う汎用プロセッサーであり、GPUは大量の計算を並列に実行する処理を得意とします。生成AIではGPUが目立ちますが、実際のシステムにはCPU、メモリー、ネットワーク、ストレージ、開発ソフトウェア、運用管理が必要です。企業顧客は半導体単体ではなく、導入のしやすさ、既存環境との互換性、供給の安定性、総保有コストを含めて判断します。
Intelは、かつて足場を持っていた巨大クラウド事業者の市場で後退したとファリアー氏は見ています。その一方で、x86系CPUが利用されるクラスターは残っており、同氏とヴェランテ氏は回復の余地があると予測しています。最高経営責任者のリップブー・タン氏にとって、再建は複数年にわたる取り組みになるとの見方です。短期間の製品投入だけで状況が反転するとは限りません。
ここから得られる示唆は、優れた部品や技術を持つだけでは、変化する市場の主導権を維持できないということです。AIプラットフォームでは、開発者が使いやすいソフトウェア環境、クラウド事業者との連携、顧客企業向けの導入支援までが相互に作用します。価値が生まれる範囲を狭く定義すると、顧客との接点を他社に握られるおそれがあります。
日本の製造業やIT企業にも同じ課題があります。自社製品を単独で販売するだけでなく、データ連携、運用、保守、パートナー製品まで含めた利用体験を設計できるかが問われます。Intelの事例は、技術選択の誤りというより、市場の価値基準が部品からプラットフォームへ移る局面で、事業全体をどう組み直すかという問題として読むべきでしょう。
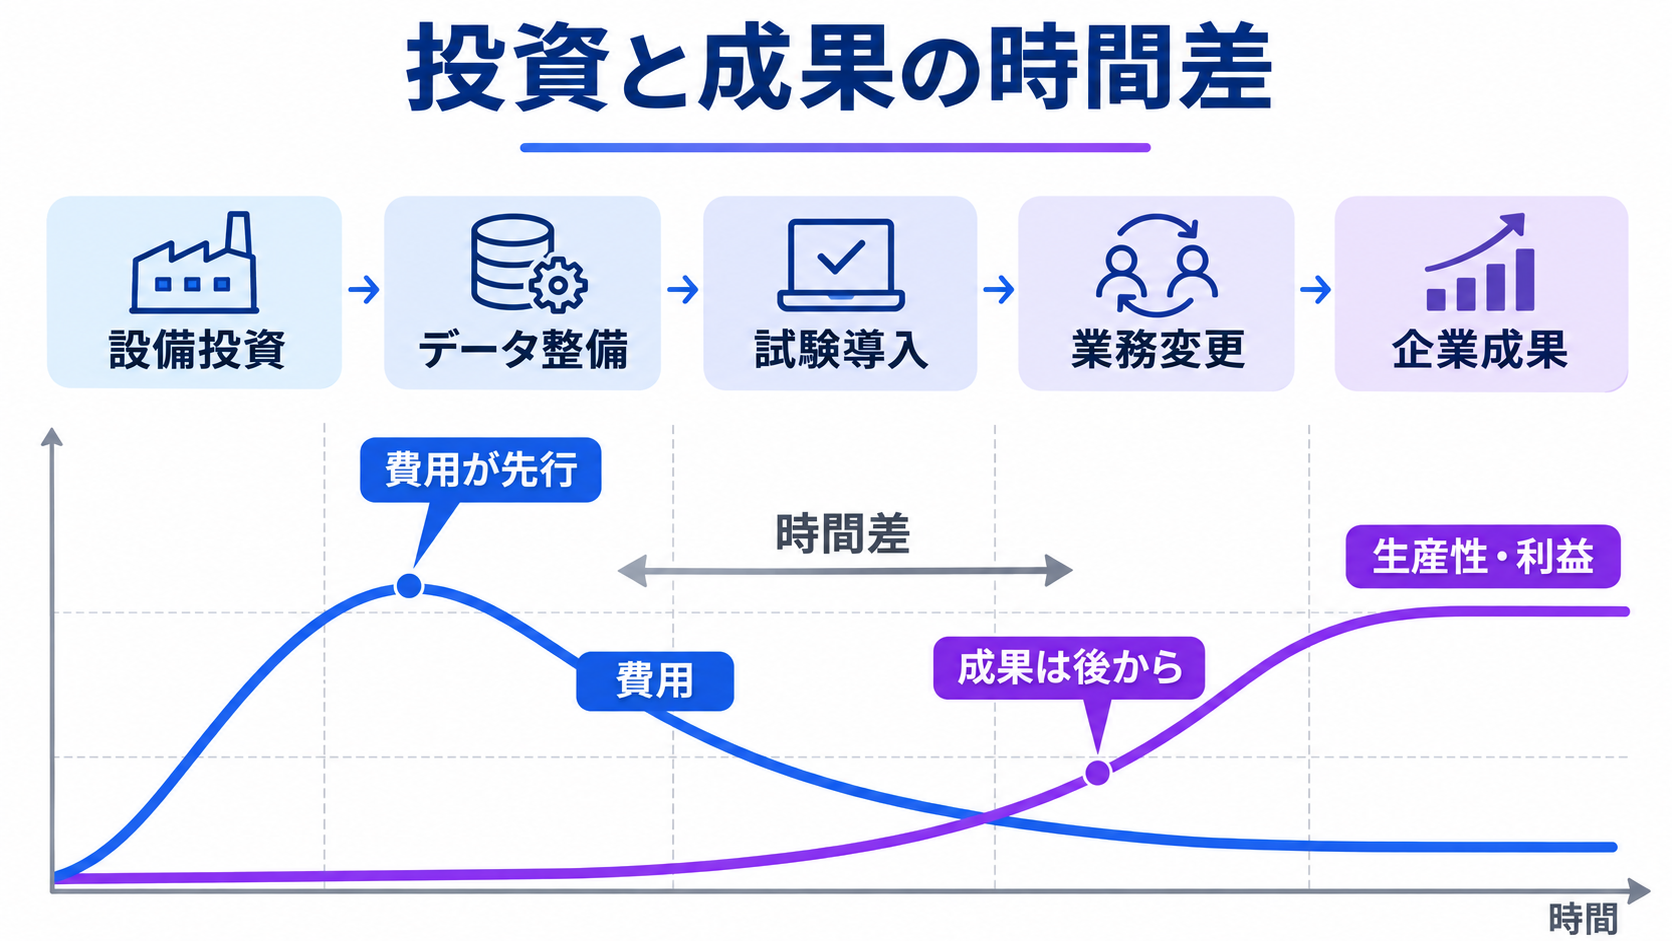
AI設備投資と企業生産性の間にある時間差
AIインフラへの支出が急増しているのに、企業全体の生産性や利益として十分に表れていないことが、市場の不安を強めています。ヴェランテ氏は、個人単位では生産性向上が見られるものの、企業単位の成果にはまだ反映されていないと説明しています。文章作成や情報整理が速くなっても、部門横断の業務手順、権限、評価制度が変わらなければ、会社全体の利益には直結しません。
同氏は、AIを労働力の一部から設備投資へ置き換える動きとして捉えています。人が担ってきた作業をソフトウェアや計算資源が補う場合、企業のコスト構造は変わります。ただし、導入初期にはクラウド利用料、データ整備、システム接続、教育、ガバナンスなどの費用が先行します。人件費が直ちに減るとは限らず、移行期間には既存業務と新しい仕組みが重複することもあるでしょう。
AIが雇用を一律に奪うという見方に対し、ファリアー氏は、企業向けAIが仕事を生み出す成長循環も想定しています。AIを現場へ組み込むには、業務知識を持つ担当者、データ管理、品質評価、セキュリティ、顧客対応などが必要です。職務の内容や必要な技能が変化する可能性はありますが、導入作業そのものを完全に自動化できるわけではありません。
経営判断では、設備投資と成果の時間差をあらかじめ設計に織り込む必要があります。試験導入の段階では、利用回数や回答速度だけでなく、再作業の減少、処理時間、顧客対応の品質などを測るとよいでしょう。本格導入では、業務量の増加に対して人員や計算費用がどう変化したかを確認します。短期と中期で異なる指標を置かなければ、成果が出る前に投資を打ち切ったり、効果が曖昧なまま拡大したりしかねません。
市場は早期の利益を求めますが、企業の業務構造が変わるには時間がかかります。この緊張関係が、AI関連株の値動きを不安定にしていると考えられます。導入企業には、将来への期待だけで支出を正当化せず、時間差を含む投資仮説を定期的に検証する姿勢が求められます。
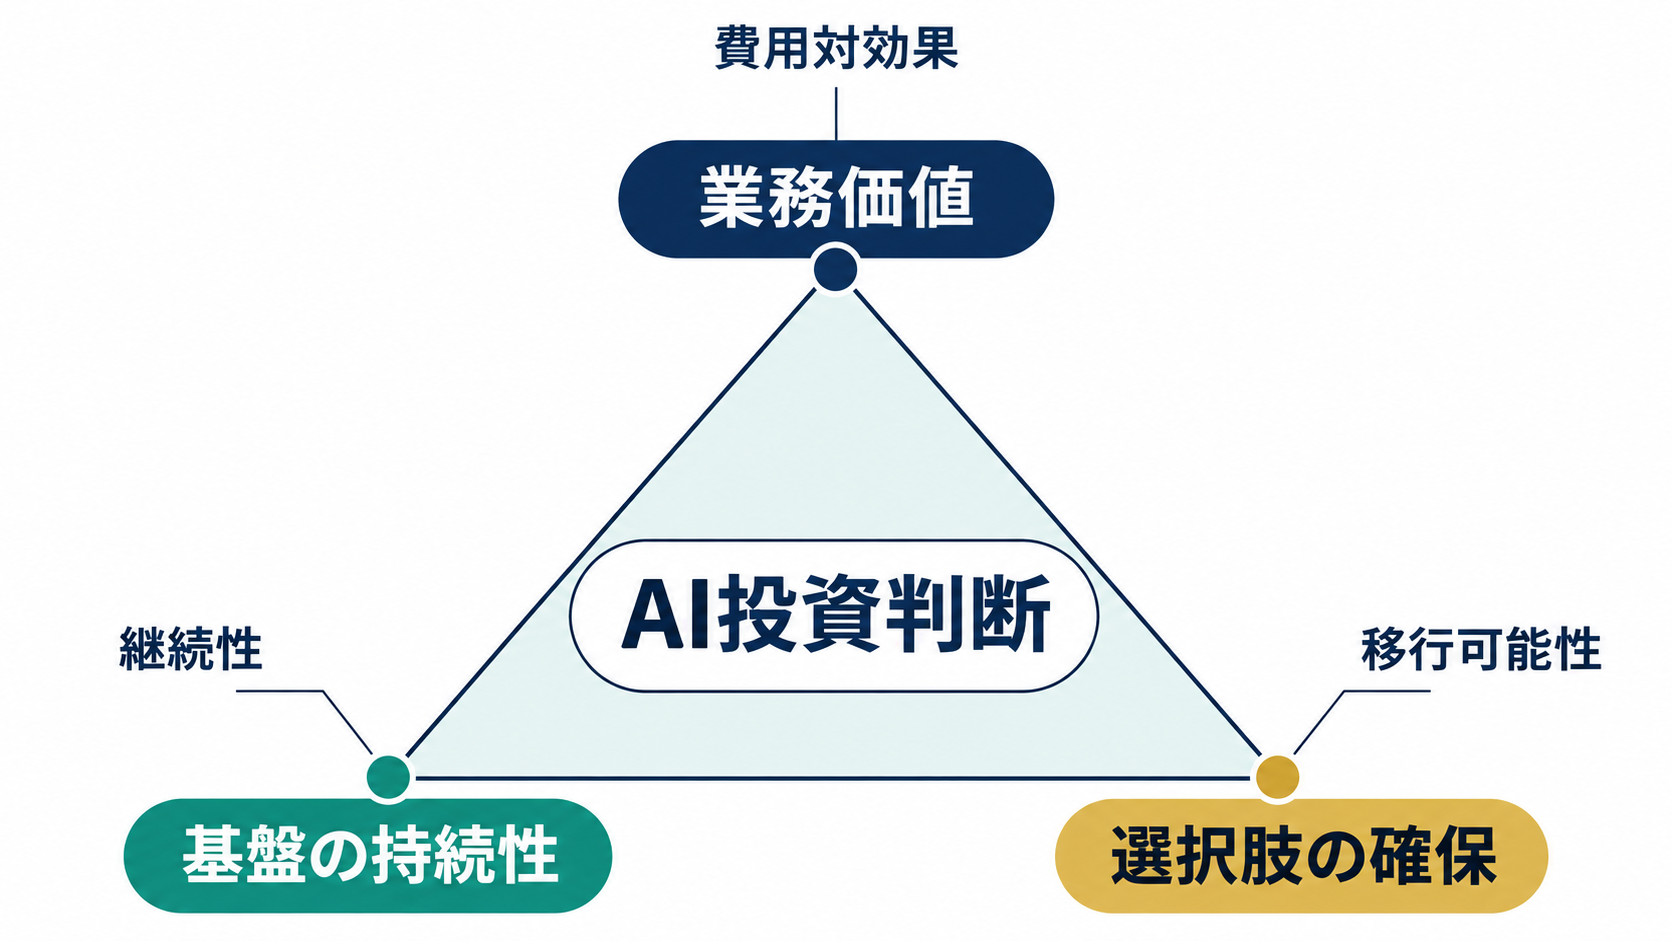
日本企業がAI投資を見直すための三つの基準
今回の市場の動きを受けて、日本企業がAI計画を一斉に縮小する必要はありません。見直すべきなのは投資の有無ではなく、投資対象を選ぶ基準です。市場が成長していても、すべての技術やサービスが定着するとは限りません。自社の計画を「業務価値」「基盤の持続性」「選択肢の確保」という三つの観点から点検すると、相場の熱気に左右されにくくなります。
業務価値では、AIを導入する部署や用途を具体化し、現在の費用や処理時間と比較します。単に生成回数を増やすのではなく、見積作成の短縮、問い合わせ対応の品質、開発工程の再作業など、事業活動に近い指標を選ぶことが大切です。成果が出ない場合に、モデル性能、データ品質、業務設計のどこに原因があるかを切り分けられる計測も必要になります。
基盤の持続性では、提供企業の知名度だけに頼らず、料金体系、サービス継続性、セキュリティ、管理機能、サポート体制を確認します。AnthropicのIPO申請やAI関連企業への市場評価は、技術力だけでなく事業の耐久性が問われる段階に入ったことを示しています。長期契約を結ぶ場合は、利用量の増加によって費用がどう変わるかも試算しておくべきでしょう。
選択肢の確保とは、特定のモデルやクラウドへ過度に依存しない設計を検討することです。すべてを複数化すればよいわけではありませんが、データの移行方法、代替サービス、契約終了時の扱いを事前に確認しておけば、供給条件や市場構造が変わった際に対応しやすくなります。Intelの苦戦が示すように、優位な技術や事業者は固定されていません。
実務上の一歩として、現在進行中のAI案件を一枚の投資台帳にまとめるとよいでしょう。用途、責任者、年間費用、期待する成果、検証期限、依存する基盤を記録し、継続・修正・停止を定期的に判断します。AIバブルを予測することより、自社がどの条件なら投資を続けるのかを明文化するほうが、経営には直接役立ちます。