
AI LAB
2026/10/21
AIデータセンター債務は危機の火種か――ブラックストーンが重視する「GPUより顧客契約」
AI投資の主戦場になった計算資源と資金調達
生成AI企業が高性能なモデルを開発しても、十分なGPUやデータセンターを確保できなければサービスを提供できません。モデルの性能競争が続く裏側では、電力設備、サーバー、半導体、ネットワークをまとめて調達する大規模な資本競争が進んでいます。そこで存在感を強めているのが、プライベートエクイティ大手のブラックストーンです。同社のベテラン幹部であるジャス・カイラ氏は、米国のテクノロジーイベント「TechCrunch Disrupt」で、AI関連投資の狙いと膨張する債務への見方を説明しました。スマートフォン向けサービスやSaaSでは、比較的少ない初期資本でも顧客を増やし、事業を大きくできる例がありました。生成AIでは事情が異なります。学習にも推論にも大量の計算資源が必要であり、利用が増えるほどインフラ支出も膨らみやすいからです。AI企業にとって、資金調達は研究開発を支える周辺業務ではなく、競争力そのものに近づいています。
ブラックストーンの運用資産は1兆3,000億ドルに達します。同社はデータセンターへの巨額融資から、先端AIモデル、業務アプリケーションへの出資まで複数の手法を組み合わせています。焦点は、AI市場が成長するかどうかだけではありません。誰が計算資源を使い、その料金を支払い、投じた資金をどの期間で回収できるのかを見極めることにあります。AIインフラ債務を評価する際にも、総額の大きさだけでなく、最終需要者の信用力を見るという考え方が中心になっています。
ブラックストーンN1が担う資本の設計
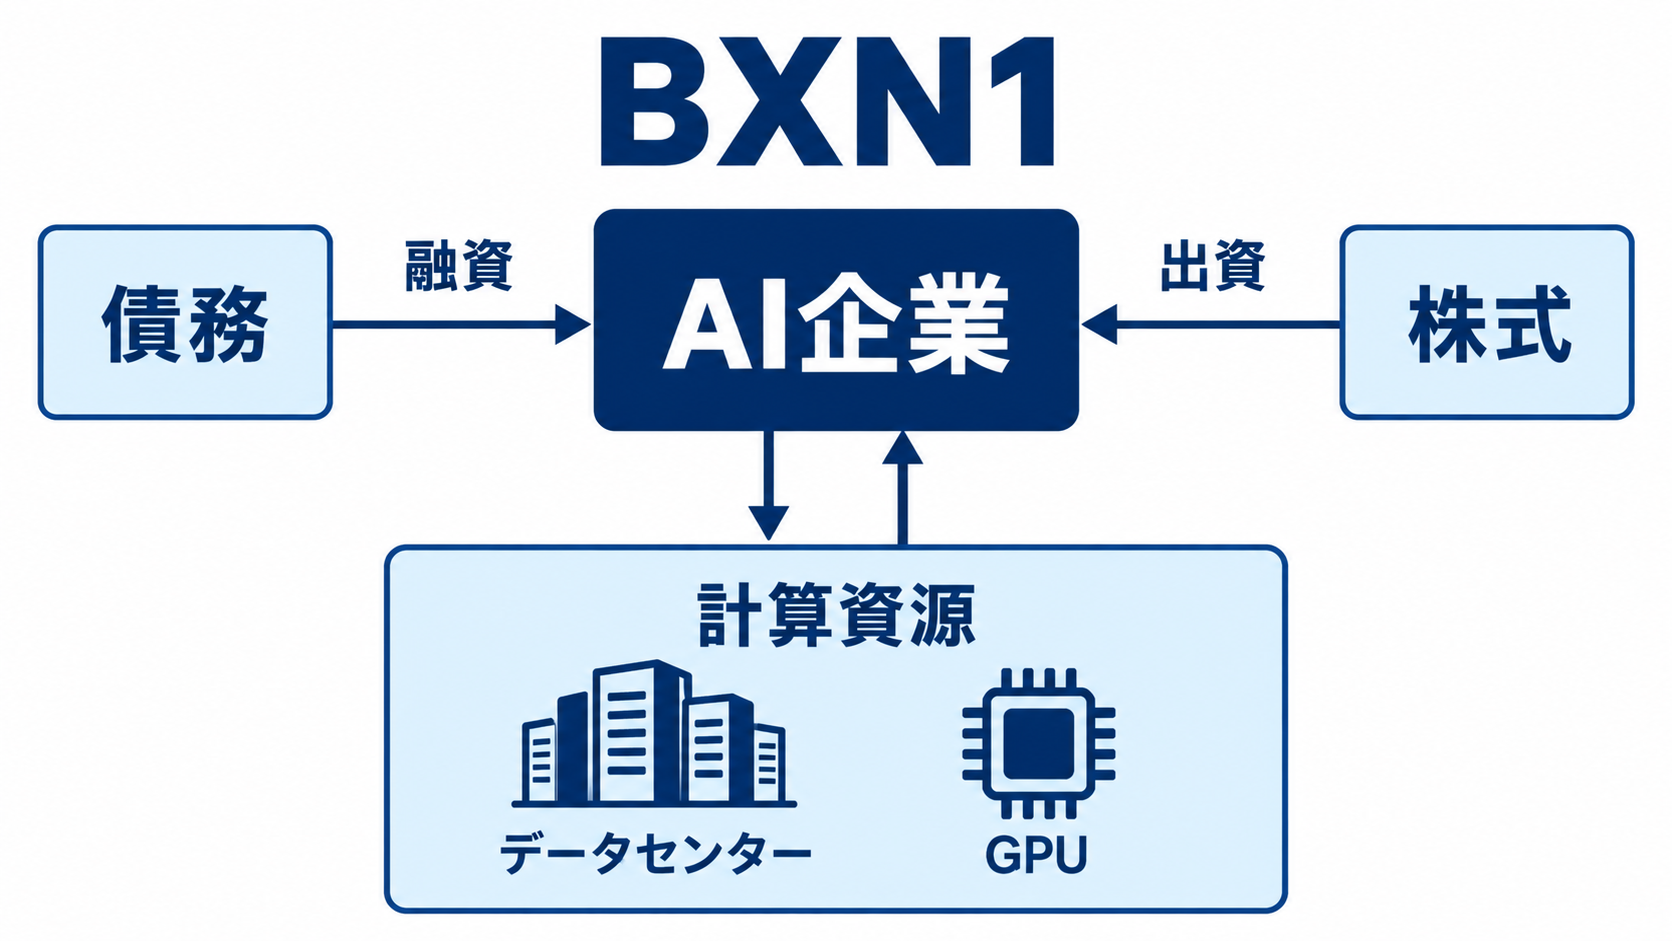
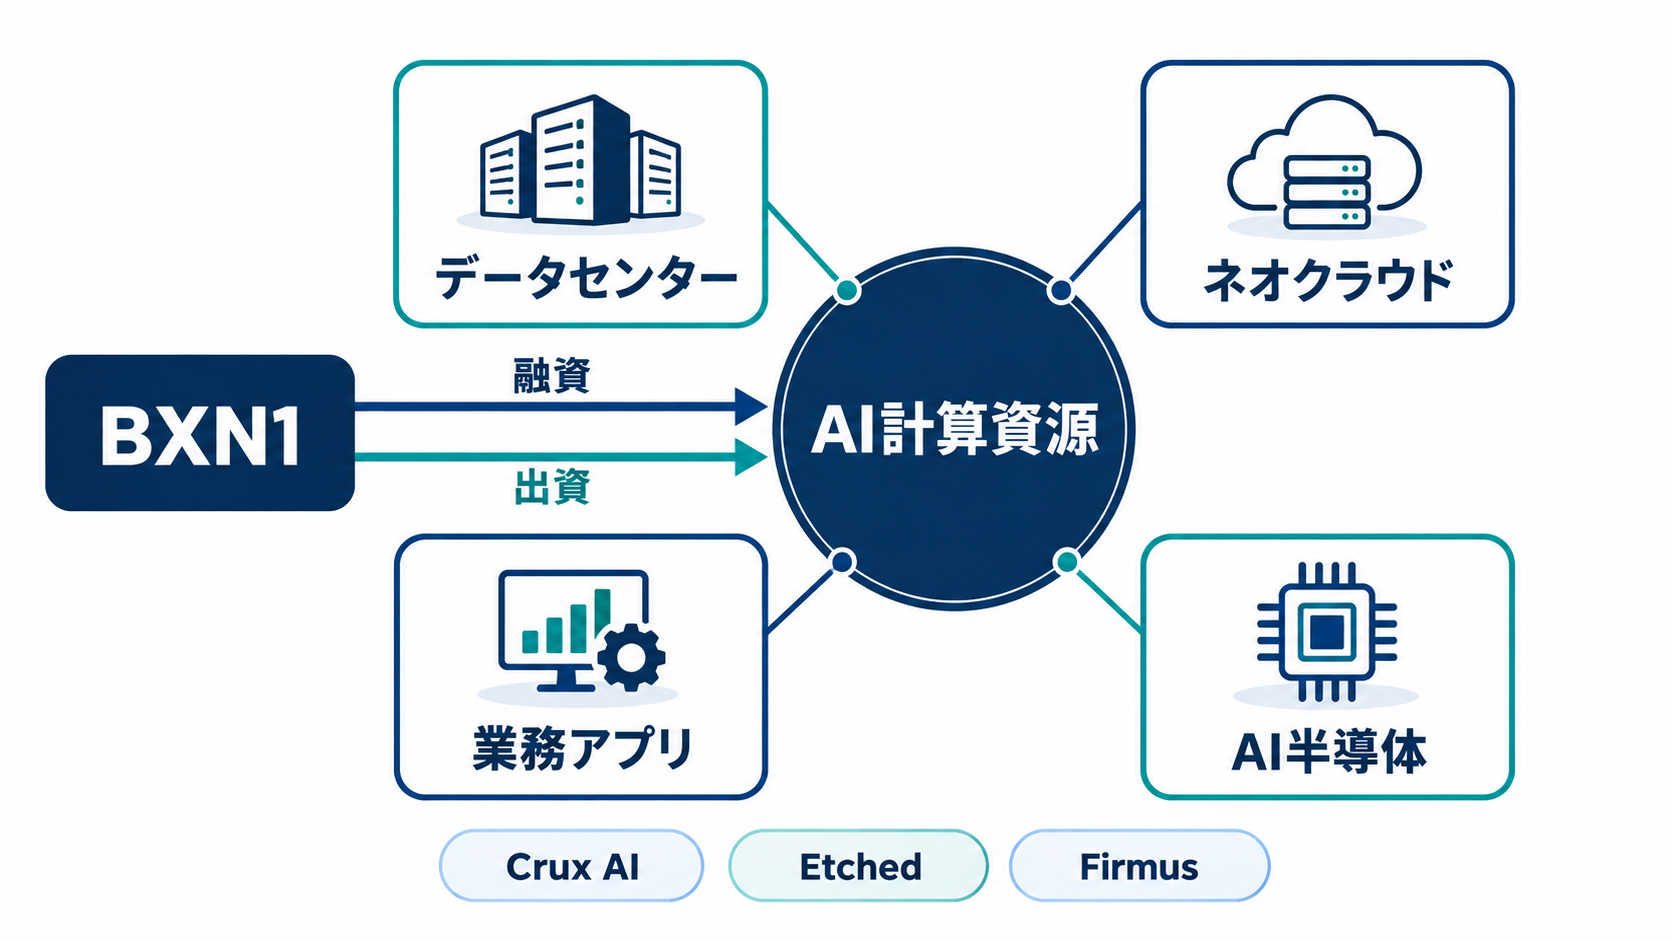
ブラックストーンは2026年、AI関連施策を集約する拠点として「Blackstone N1(BXN1)」をサンフランシスコに設立しました。ニューヨークから移ったカイラ氏が率いており、AI企業、半導体企業、データセンター事業者が集まる地域で投資機会を探っています。単一のファンドではなく、社内にある融資、株式投資、インフラ投資などの機能を横断して動かす司令塔という位置付けです。一般的なベンチャーキャピタルは、企業の株式を取得し、企業価値の上昇によって収益を得ることを主な手法とします。ブラックストーンが打ち出す違いは、株式だけでなく債務も提供し、計算資源そのものを資金設計に組み込める点です。企業が株式の希薄化を避けたい場合には融資が選択肢となり、事業リスクを投資家と共有する必要があれば株式を使うなど、案件に応じた組み合わせが可能になります。
カイラ氏は、ブラックストーンが巨大クラウド事業者であるハイパースケーラーを除けば、最大規模の計算資源保有者になっていると説明しています。ここでいう保有には、データセンターだけでなく、AI向けGPUを貸し出すネオクラウドへの投資なども含まれます。資金を供給するだけでなく、投資先企業に計算能力を結び付けられることが同社の強みです。ただし、資本の選択肢が多いからといってリスクが消えるわけではありません。債務、株式、設備のどこが損失を引き受けるのかを案件ごとに設計する力が問われます。
CoreWeave融資で確立した契約とGPUの二重評価
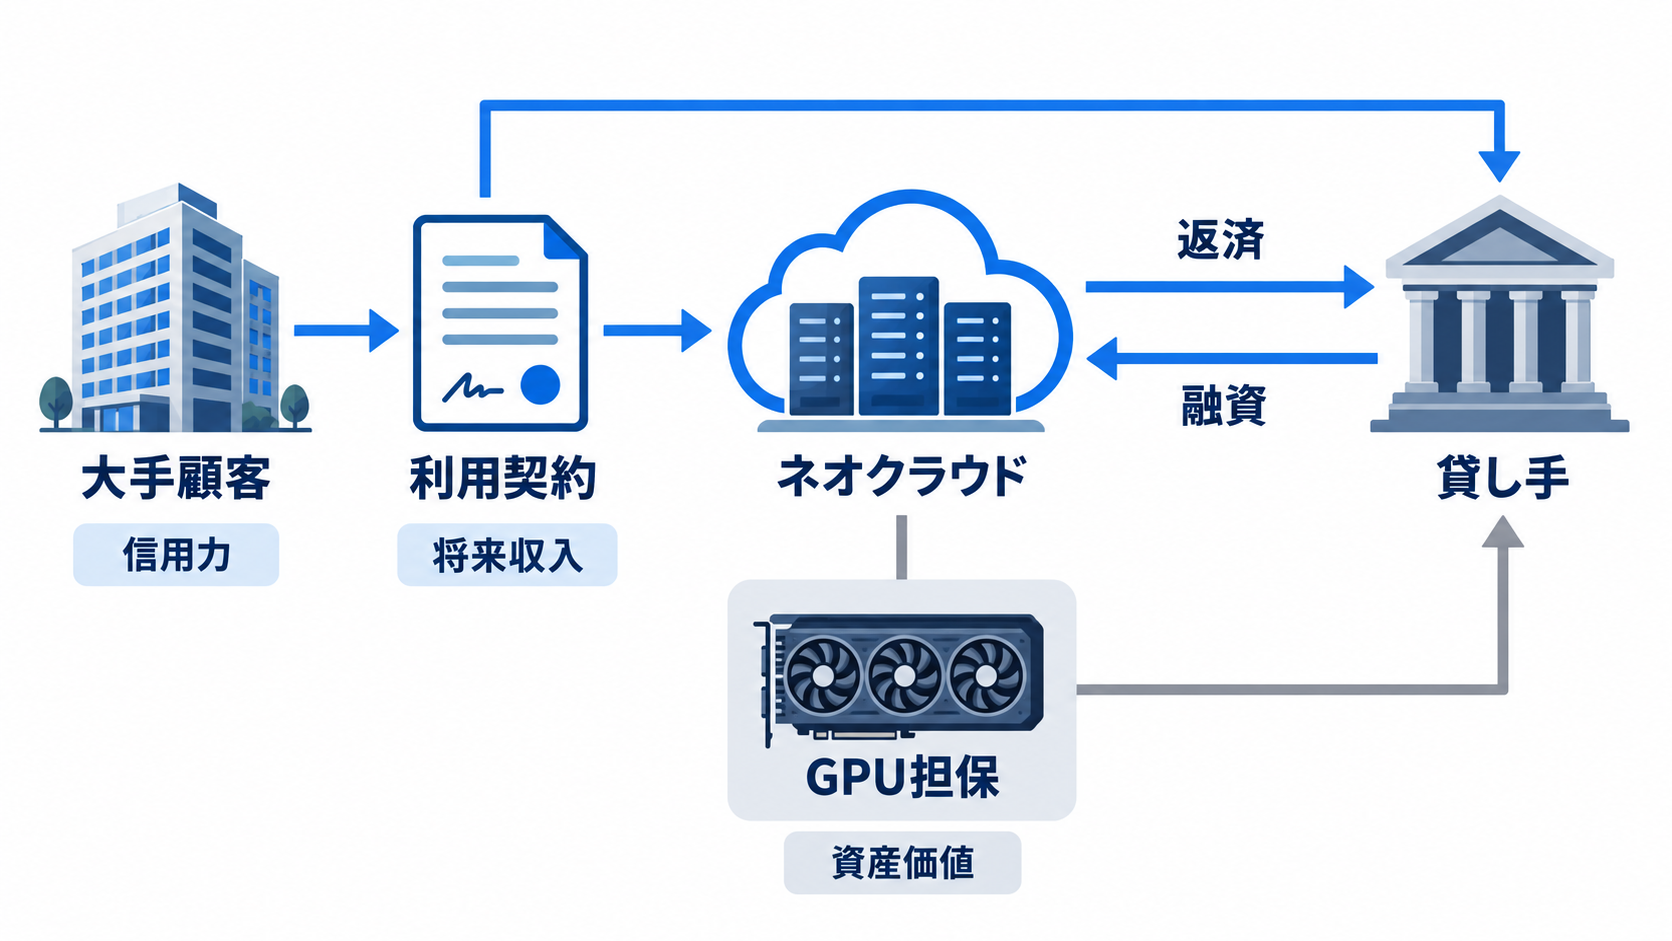
ブラックストーンがAIインフラ融資のモデルを確立した案件が、GPUクラウドを提供するCoreWeaveとの2023年の取引です。当時のCoreWeaveは、ChatGPTの登場を契機に需要が急増していました。カイラ氏によれば、売上高は約3,000万ドルで収益性も限定的でしたが、同社が求めた融資額は23億ドルに上りました。通常の企業財務だけを見れば、売上規模に対して極めて大きな借り入れです。融資を可能にした材料の一つは、CoreWeaveが保有する多数のNVIDIA製GPUでした。高い需要がある機器を担保として差し入れることで、貸し手は一定の回収手段を確保できます。NVIDIA自身もCoreWeaveの投資家でした。ただし、ブラックストーンがGPUだけを見て23億ドルを融資したわけではありません。Microsoftなど信用力の高い企業との利用契約が存在し、将来の収入を見込みやすかったことも判断を支えました。
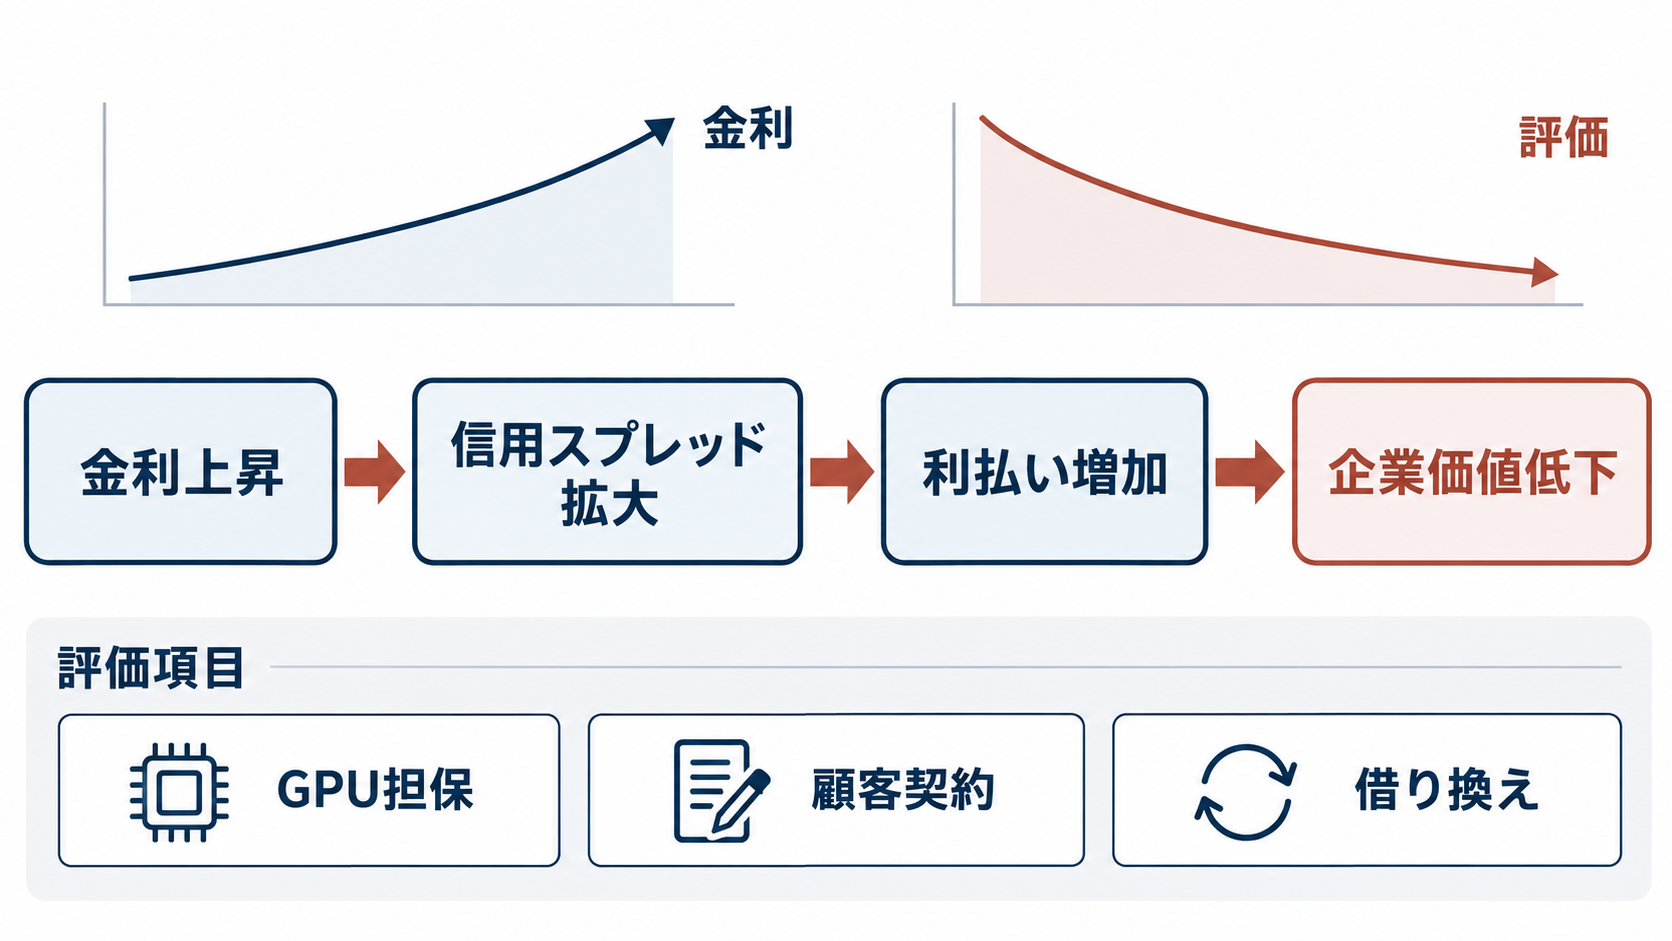
この構造では、二つの価値が審査対象になります。一つは、返済が滞った場合に処分できるGPUという資産価値です。もう一つは、顧客契約から生まれる将来のキャッシュフローです。カイラ氏は、顧客がMicrosoftやMetaのような投資適格企業であれば、その顧客の信用力に応じて融資リスクを価格へ反映すると話しています。つまり、ネオクラウドの知名度や足元の利益だけでなく、誰が計算能力を予約しているのかが金利や融資額を左右します。このCoreWeave案件は、その後、金融機関が同社や競合ネオクラウドへ数十億ドル規模の追加融資を行う際のひな型になりました。
Crux AI、Etched、Firmusへ広がる投資網
ネオクラウドとは、AI処理に適したGPUなどの計算基盤を企業へ貸し出すクラウド事業者です。幅広いIT機能を提供する従来型クラウドに対し、AI向け計算能力へ重点的に投資する点が特徴になります。AI開発企業にとっては、自社でデータセンターを建設せずに大量の計算資源を利用できる半面、ネオクラウド側は先に高価な設備をそろえなければなりません。この時間差を埋める資金が、ブラックストーンの投資対象になっています。BXN1は、Googleと組んで同社独自のAI半導体TPUを商用提供するネオクラウド「Crux AI」に関与し、ブラックストーンは投資家として50億ドルを拠出しました。TPUはGoogleがAI処理向けに開発した専用プロセッサーです。NVIDIA製GPU以外の計算基盤を市場へ広げる案件であり、半導体の選択肢を増やす試みとして位置付けられます。また、設立から4年の半導体スタートアップEtchedにも投資しており、急速な開発が投資家の関心を集めています。
融資面では、投資会社Coatueと共同で、オーストラリアのGPU事業者Firmus向けに100億ドルの信用枠を主導しました。これらの案件から見えるのは、一社の成長に賭けるだけではなく、データセンター、クラウド、半導体という複数の層に資本を配置する戦略です。計算需要が特定のモデル企業から別の企業へ移っても、基盤への需要が続けば投資機会を確保できます。ただし、同じ需要予測を前提に各層で投資している場合、利用量が想定を下回ったときに損失が同時発生する可能性もあります。投資先の数が多いことと、需要リスクが十分に分散されていることは同じではありません。
金利上昇が突き付けるネオクラウドの適正価格
AI向け計算資源への需要が強い状況でも、ネオクラウドの評価は一直線には上がりません。CoreWeaveの債務は約500億ドルまで膨らみ、同社株は直近数日で20%を超えて下落しました。投資会社Altimeter Capitalの創業者ブラッド・ガースナー氏は、かつて低コストの借り入れを可能にしたGPU担保だけでは、もはや不十分だとの見方を示しています。設備の量ではなく、債務を上回る収益を継続的に生み出せるかが改めて問われています。市場環境も逆風になりました。カイラ氏によると、9月に金利が上昇し、予想を上回るインフレの兆候から借入費用が一段と高くなる懸念が生じました。AIインフラ企業による債券や融資の供給が相次いだことも、貸し手が求める上乗せ金利、すなわち信用スプレッドを押し上げています。その影響は新興企業だけに限られず、MetaやMicrosoftのように強固な財務基盤を持つ企業の資金調達コストにも表れているといいます。
Firmusは、約300億ドルの評価額を目標としていたオーストラリア証券取引所への上場を取りやめました。カイラ氏は、その評価額では市場の支持を得られなかったことが理由だと説明しています。金利が上がれば、遠い将来に得られる利益の現在価値は下がり、利払い負担も増えます。そのため、計算需要が伸び続けていても、ネオクラウド企業に付けられる価格は低下し得ます。株価下落や上場中止は、AI需要の消滅を直接意味するものではありません。需要の成長率、設備投資額、調達金利の釣り合いを市場が再計算している局面と捉えるほうが実態に近いでしょう。
2008年型危機との違いと残るリスク
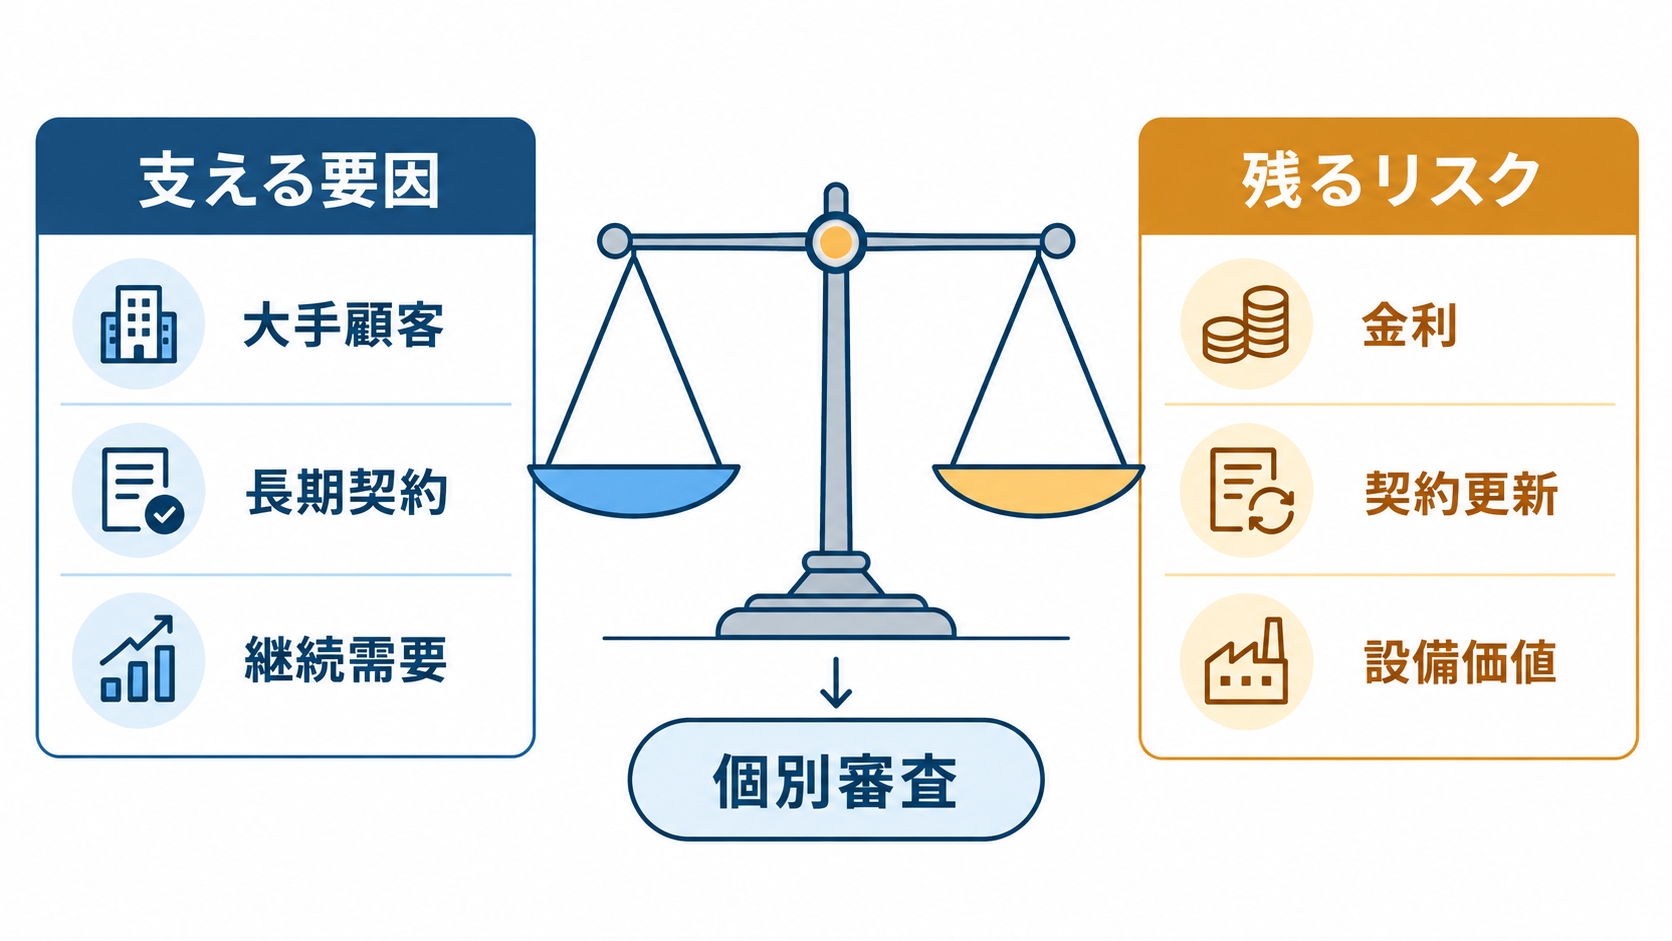
AIインフラ債務の急増を受け、広範な信用危機や景気後退につながるのではないかという懸念も出ています。カイラ氏は、現在の状況を2008年の金融危機前と同一視する見方を退けました。当時のように銀行自体の信用が大きく揺らいでいる状況ではなく、大半のデータセンターはハイパースケーラー向けに建設され、その資金は世界でも特に信用力の高い企業による支払いで支えられているという説明です。この主張の要点は、データセンターの外観やGPUの台数ではなく、最終的な支払主体にあります。長期契約を結んだ大手顧客が料金を払い続けるなら、ネオクラウドはその収入から債務を返済できます。貸し手は契約先の信用力を確認し、リスクに応じた金利を設定するため、すべてのAIインフラ融資を一括して危険とみなすのは適切ではありません。
もっとも、カイラ氏の説明は債務に問題がないという意味ではありません。契約更新時に需要が弱まる可能性や、調達金利が収益率を上回る可能性は残ります。GPUの価値も、より高性能な半導体の登場や用途の変化に影響されるでしょう。また、同じ大手顧客への契約が複数の事業者で重なれば、表面的な取引先の分散ほどにはリスクが分かれていないことも考えられます。危機か安全かという二択ではなく、顧客契約の期間、解約条件、設備の転用可能性、借り換え時期を個別に確認する必要があります。
AI導入のROIを左右する実装の時間差
ブラックストーンの取り組みは、データセンターへの資金供給だけでは終わりません。同社は2026年、AI企業Anthropicおよび投資会社Hellman & Friedmanとともに、15億ドル規模の合弁事業「Ode with Anthropic」を設立しました。Odeは、顧客企業の現場へエンジニアを配置し、AIを既存業務へ組み込む支援を提供します。導入先として、ブラックストーン傘下の280社から取り組みを始めています。カイラ氏は、投資先企業でAIによる投資収益が実際に生じている一方、その効果にはばらつきがあると認めています。導入は滑らかな右肩上がりではなく、前進と停滞を繰り返す「のこぎり状」の軌跡を描く可能性があるという見方です。インフラが先に整備され、企業側の業務変更や人材育成が追い付くまでの期間は、計算資源が余っているように見えることもあります。その後に利用が広がれば不足へ転じるため、ある一時点の稼働率だけで長期需要を判断するのは難しくなります。
日本企業がここから得られる示唆は、生成AIの導入件数よりも、特定業務でどれだけ成果を再現できるかを追うことです。実証実験では、処理時間や人手の削減だけでなく、推論コスト、確認作業、誤出力への対応を含めた費用を測る必要があります。インフラ契約では、利用量が想定に届かなかった場合の負担や、特定のGPU、クラウド、モデルへの依存も確認したいところです。投資判断の出発点としては、「AI市場が伸びるか」ではなく、「誰のどの業務が、どの期間にわたり計算資源の代金を支払うのか」を具体化することが有効でしょう。ブラックストーンの融資手法も、最終的にはこの問いへ集約されています。