
2026/10/28
Anthropic IPO、主役はVCよりAmazonか――180億ドル投資とAWS契約が生む二重の果実
Anthropicの上場で浮かび上がった「比率より関係性」
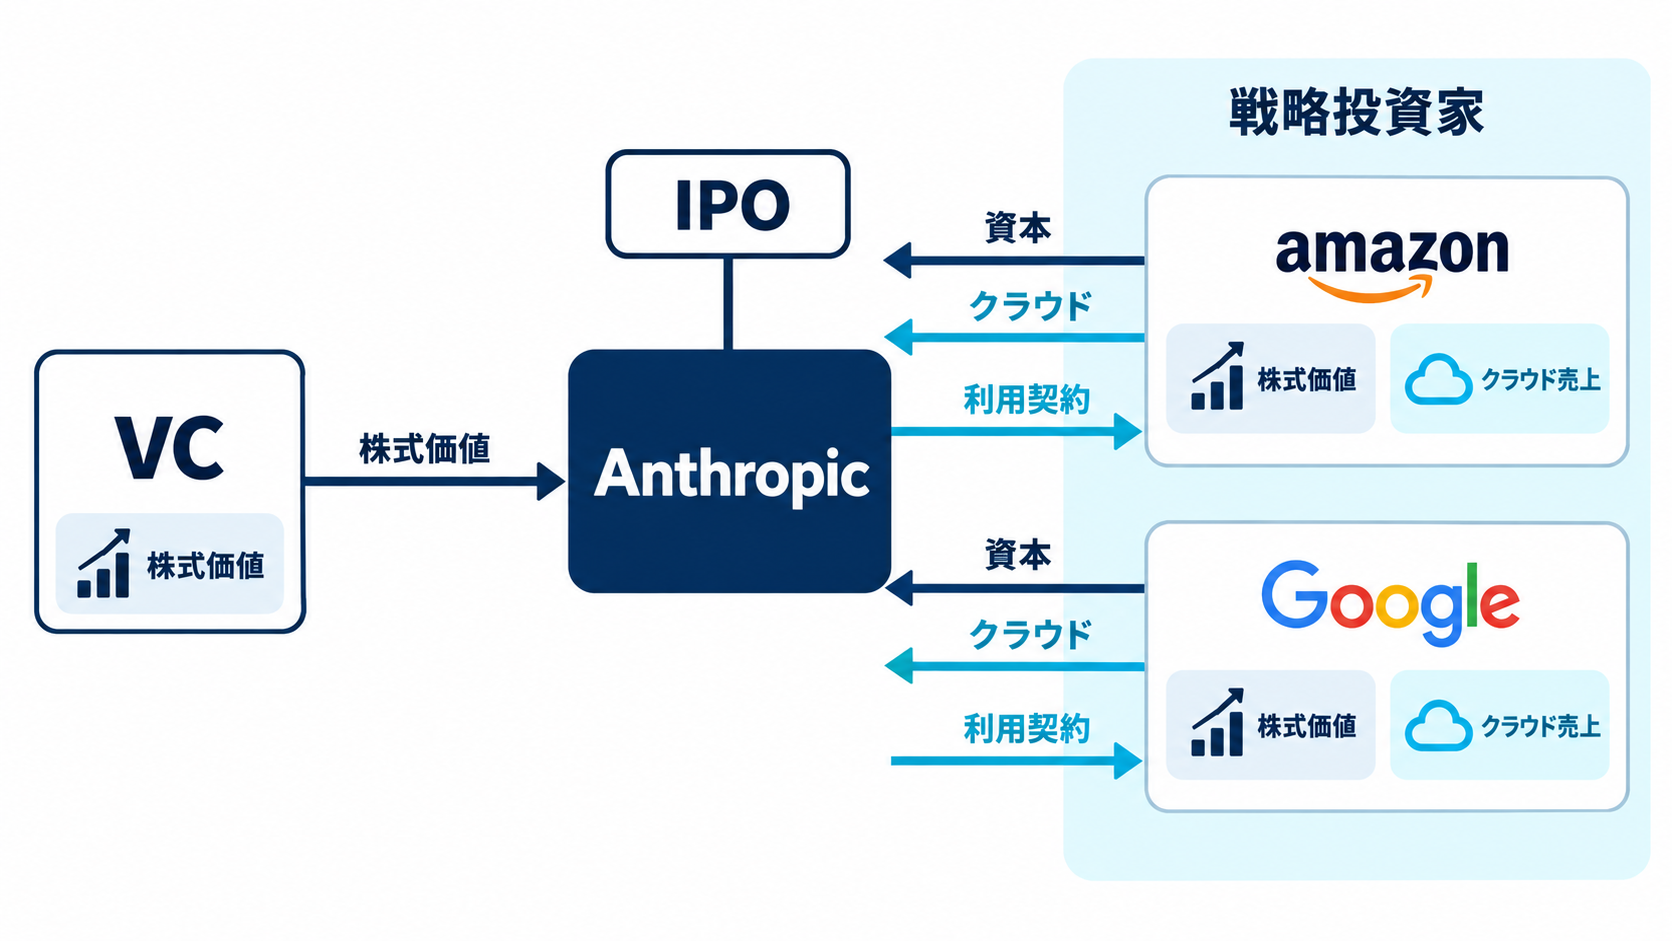
AnthropicのIPOで巨額の利益を手にするのは、同社を早くから支えたベンチャーキャピタルだけではありません。上場申請書にあたるS-1から見えてくるのは、資金の出し手であると同時に、計算資源の供給者でもあるAmazonが、株式価値の上昇とクラウド売上の両方から恩恵を受ける構図です。Menlo Ventures、Sequoia、Sound Ventures、Spark Capitalなどの投資会社は、それぞれ数十億ドル規模のリターンを得る可能性があります。それでも、主要株主としてS-1の一覧に掲載される基準である5%を、いずれのVCも超えていません。一般的なテック企業のIPOでは、初期から資金を供給した有力VCが二桁の持ち分を保有する場合もあるため、見慣れた構図とは異なります。
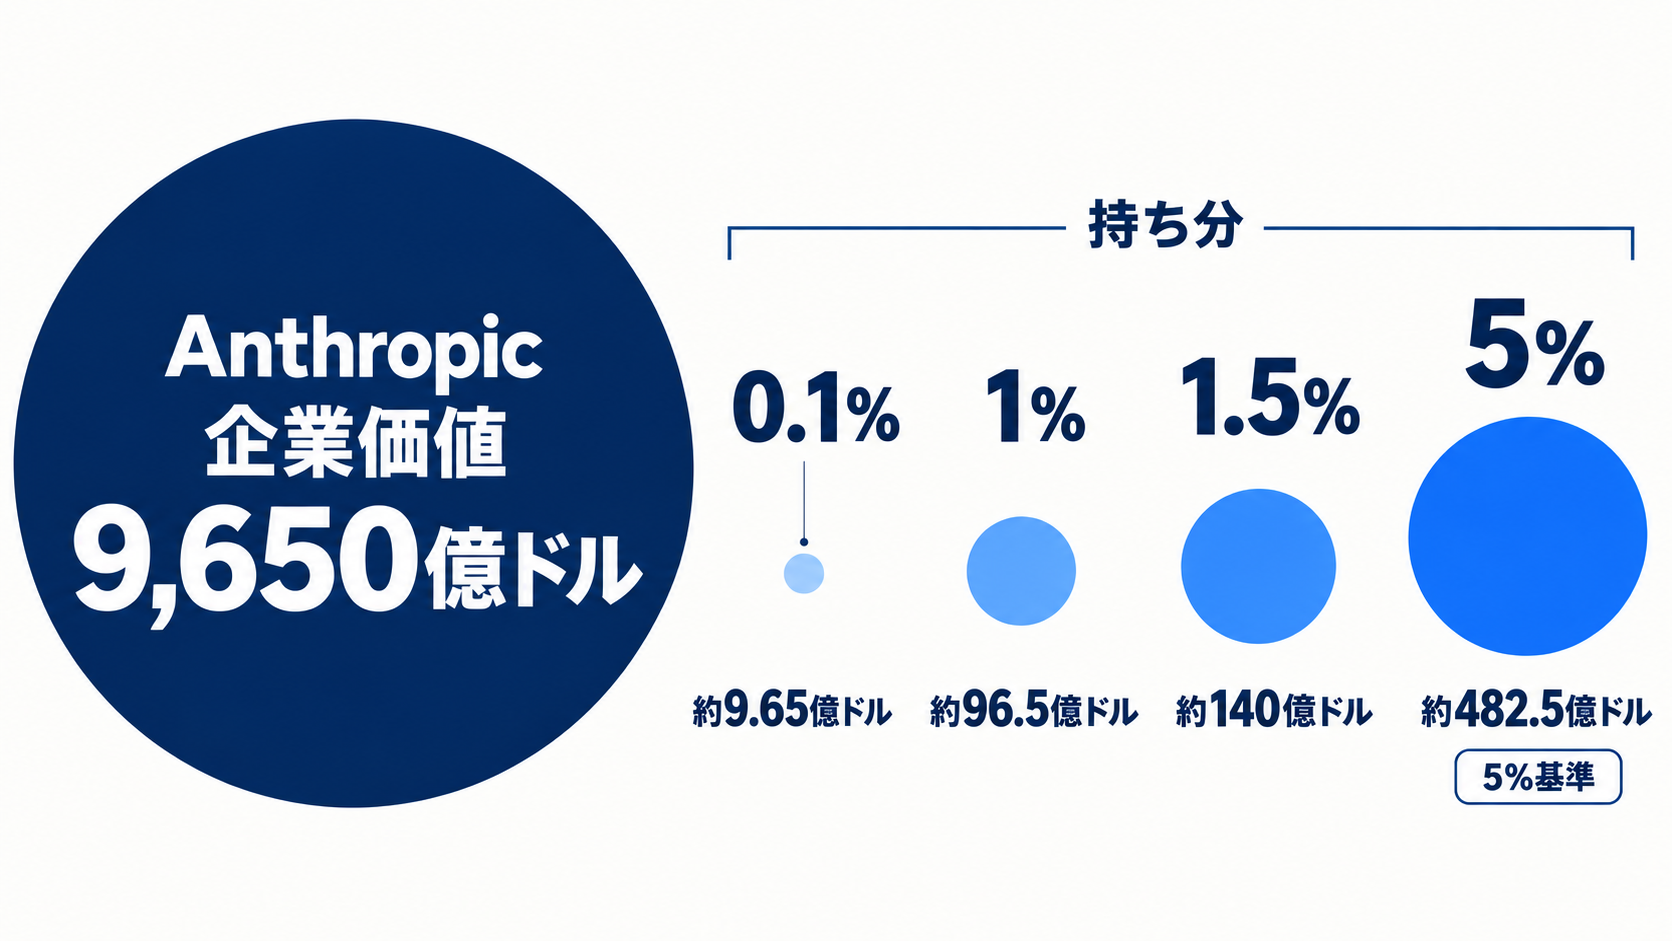
背景にあるのはAnthropicの企業価値の大きさです。未上場時の評価額は9,650億ドルに達しており、持ち分がわずか1%でも約96.5億ドルの価値になります。比率が小さいからといって、投資成果まで小さいわけではありません。Menlo Venturesの保有分は約140億ドル相当と報じられていますが、それでも会社全体の約1.5%にとどまります。
今回のIPOを理解するうえで中心となる論点は、誰が何%を保有しているかだけではありません。投資契約、転換社債、クラウド利用契約を組み合わせた関係全体を見る必要があります。Amazonは単なる株主候補ではなく、Anthropicの事業運営に欠かせない計算基盤を販売する取引先でもあります。この二重の立場が、従来型のVC投資とは異なる利益の経路を作っています。
企業価値9,650億ドルが変えるVC持ち分の見え方
Anthropicの事例では、保有比率と保有価値を分けて考えなければ、投資家の影響力やリターンを読み違えます。評価額9,650億ドルを前提にすれば、0.1%でも約9.65億ドル、1%なら約96.5億ドルです。数%未満の持ち分でも、金額では大型上場企業への投資に匹敵する規模になります。VCの持ち分が5%未満になった理由は、投資先への評価が低かったからではありません。Anthropicが複数回にわたって大規模な資金を調達し、会社全体の価値と発行株式の規模が急速に膨らんだ結果と考えられます。後続ラウンドで新たな株式が発行されれば、既存投資家が持つ株数に変化がなくても、全体に占める比率は下がります。これは希薄化と呼ばれる現象です。
ただし、持ち分の希薄化は、必ずしも保有資産の金額減少を意味しません。会社の評価額が比率の低下を上回るペースで上昇すれば、持ち分の価値はむしろ増えます。Menlo Venturesの約1.5%という数字は小さく見えますが、約140億ドル相当という絶対額で見れば、極めて大きな投資成果です。
この構造は、生成AI企業への投資が従来のスタートアップ投資とは異なる段階に入ったことも示しています。大規模モデルの開発と提供には継続的な計算資源が必要となるため、調達額が増えやすく、資本構成も複雑になります。企業の価値を判断する際には、主要株主一覧だけでなく、発行済み株式、将来発行され得る株式、転換可能な証券まで確認する必要があるでしょう。比率だけを見てVCの存在感が小さいと判断すると、実際の経済的利益を過小評価してしまいます。
Amazonが組み立てた転換社債と優先株の二層構造
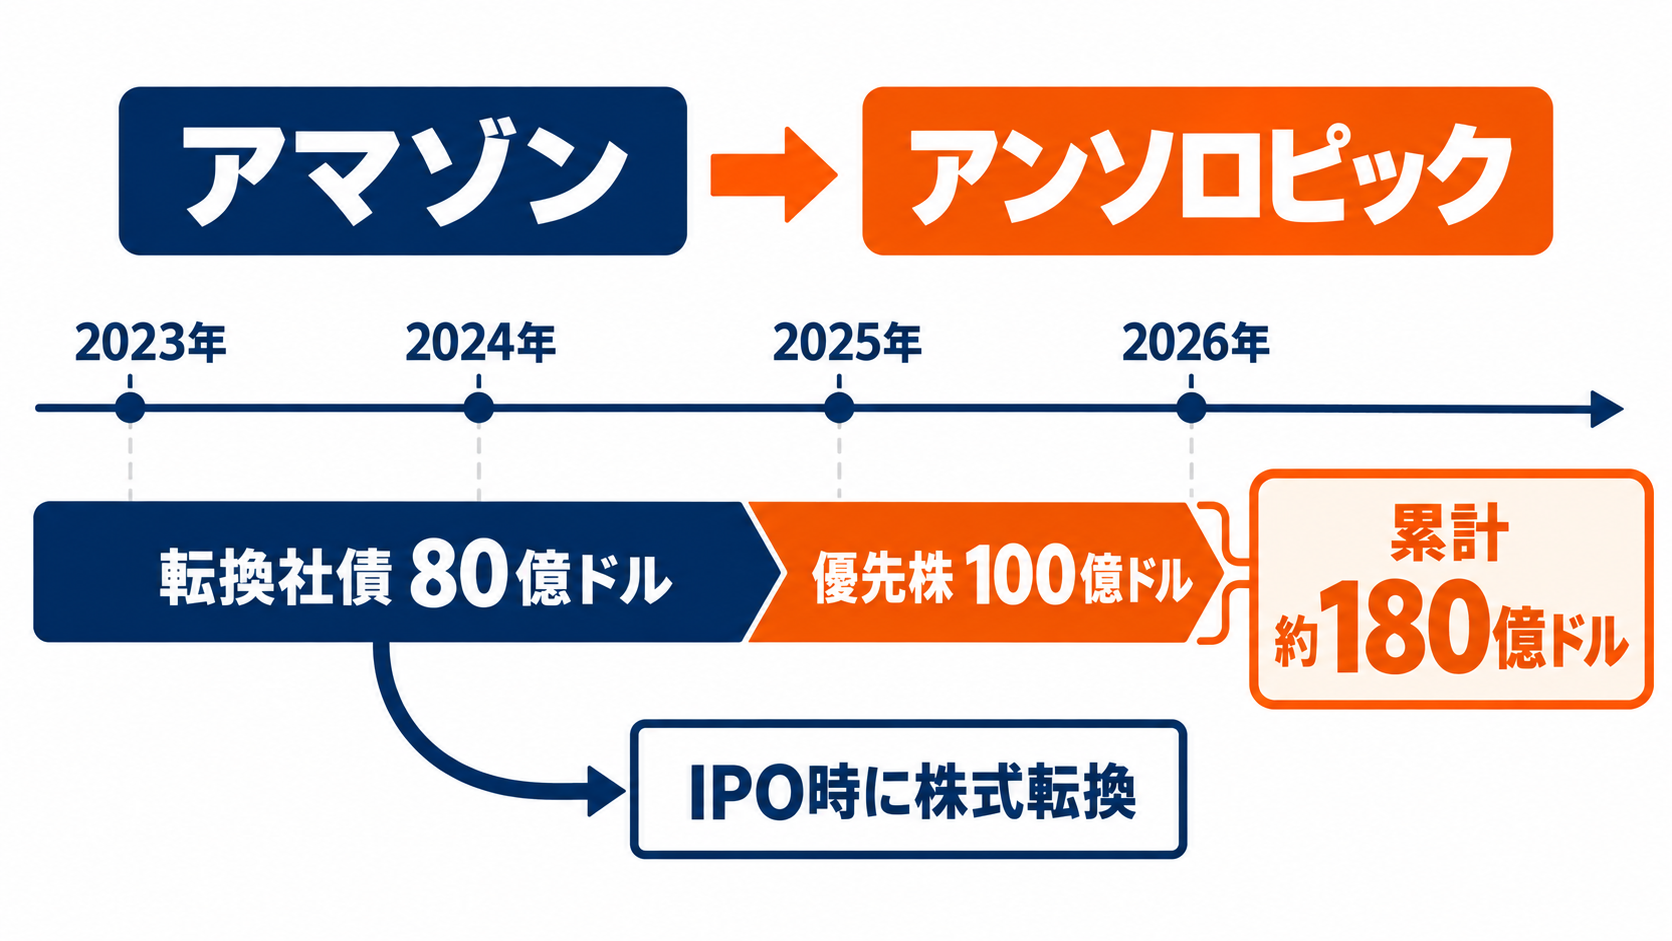
AmazonがAnthropicへの支援を始めたのは2023年で、当初は最大40億ドルを投資する方針を示しました。その後も投資を重ね、2023年から2025年までに転換社債へ投じた金額は80億ドルに達しています。転換社債は当初から株式を取得する方式ではなく、一定の条件が満たされた際に株式へ転換できる債務です。Anthropicの場合、IPOや売却が重要な転換の契機になります。AnthropicのS-1によると、2026年6月30日時点でAmazonが保有する転換社債の元本残高は62億ドルでした。これは同日時点におけるAnthropicの債務全体に相当します。元本だけを見れば62億ドルですが、Amazonは自社の開示資料で、この転換社債を979億ドルと評価しています。調達ラウンドを重ねるごとにAnthropicの評価額が上昇し、将来取得できる株式の価値も膨らんだためです。
Amazonは転換社債に加え、2026年第2四半期に議決権を持たない優先株へ100億ドルを投資しました。Anthropicの直近2回の資金調達で、それぞれ50億ドルを拠出した形です。転換社債への80億ドルと合わせると、Amazonによる累計投資額は約180億ドルになります。議決権のない優先株は、経済的な利益を得る権利と経営上の投票権を分ける設計であり、巨額の資本を受け入れつつ議決権の集中を抑える仕組みと捉えられます。
株式だけを買うのではなく、転換社債と優先株を組み合わせた点が重要です。Amazonは企業価値の上昇に連動する機会を確保しながら、Anthropicはモデル開発に必要な大規模資金を調達できました。契約の全条件は公開情報だけでは把握できませんが、少なくとも一般的なVC出資より複数の金融手段が絡む関係になっています。B2B企業が戦略出資を検討する際にも、出資額だけでなく、証券の種類と転換条件を確認する必要性が分かる事例です。
724億ドルの評価損は現金流出を意味しない
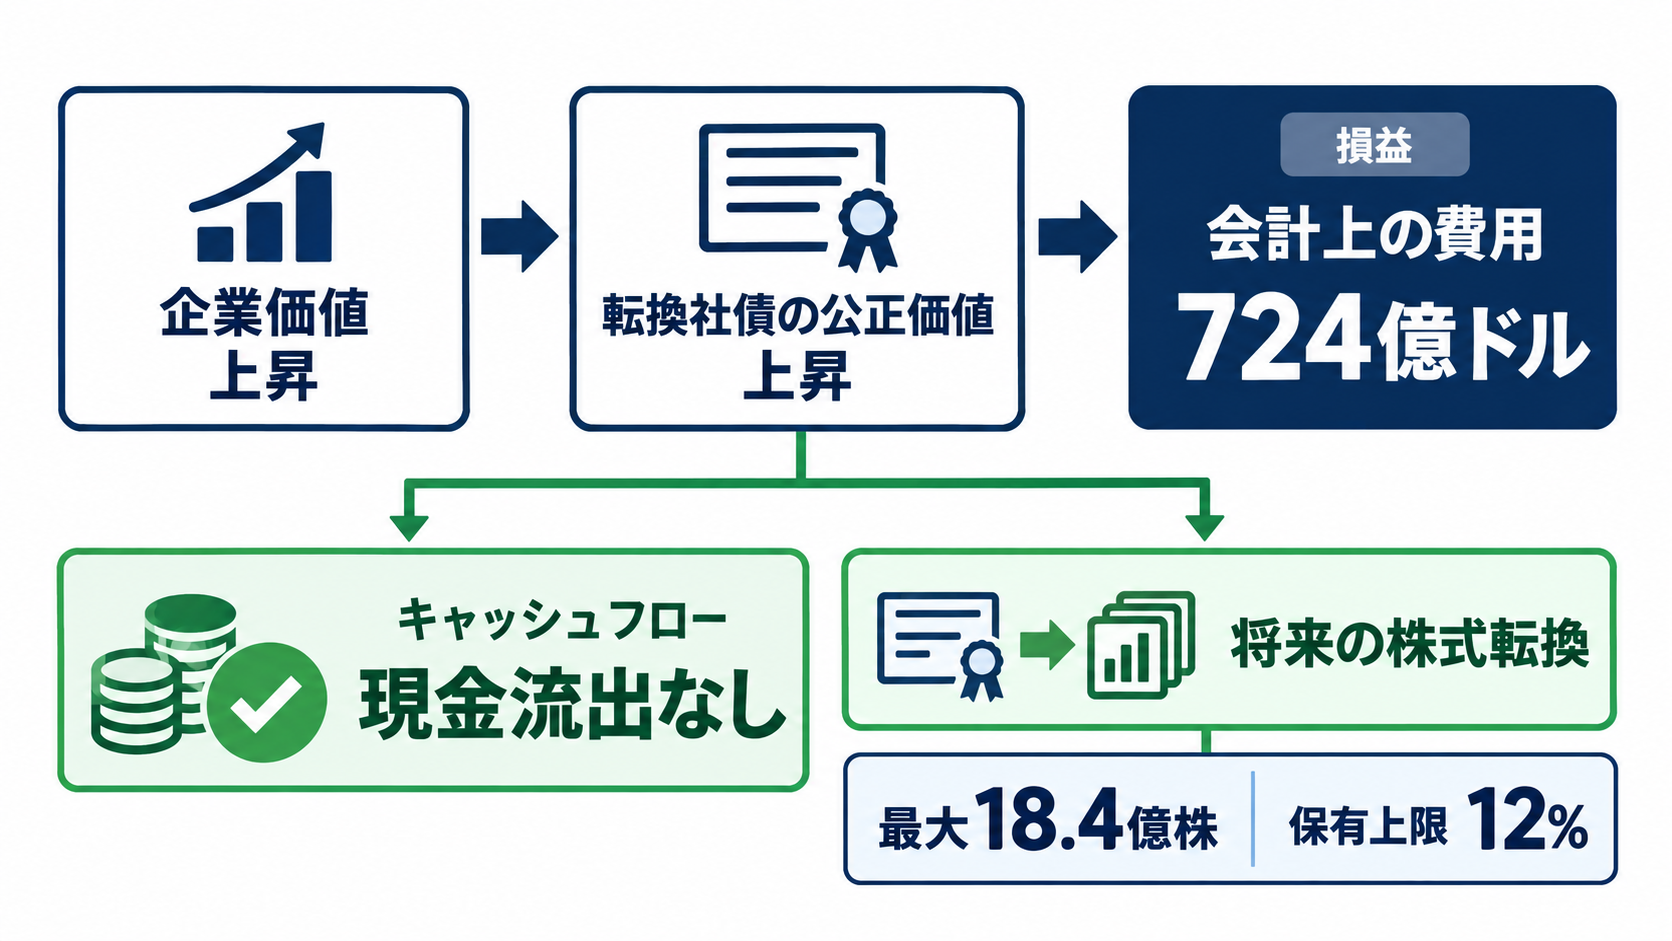
Amazonが保有する転換社債の価値が高まると、Anthropicにとっては将来株式へ転換され得る債務の公正価値も上昇します。その変化は会計上の費用として認識されます。Anthropicは2026年上半期に、転換社債、デリバティブ負債、SAFEの公正価値変動として724億ドルを計上しました。SAFEは、将来の資金調達などを契機に株式を取得できる投資契約です。724億ドルという数字は巨額ですが、その時点で同額の現金が社外へ流出したわけではありません。評価額の上昇によって金融負債の会計上の価値が増え、その差額が損益計算書へ反映された非現金費用です。生成AI事業そのものから発生したサーバー費用や人件費とは性質が異なります。Anthropicの収益力や資金繰りを分析する際に、この費用を営業活動の現金支出と同一視すると実態を見誤ります。
転換時の株式数も重要です。S-1では、Amazonの転換社債から最大18億4,000万株が発行される可能性が示されています。ただし、Amazonの保有分には、ストックオプションなど一部の未発行株式も含めて計算する部分希薄化後株式数の12%という上限があります。Amazonはこの上限を放棄できますが、上限のために一度に転換できない社債は残存し、その後の四半期に同じ制限の下で転換される仕組みです。
つまり、IPOによって債務が直ちにすべて株式へ置き換わるとは限りません。転換の時期によって、Anthropicの負債額、株式数、Amazonの保有比率が段階的に変化する可能性があります。企業の財務担当者や投資家がS-1を読む際には、純損益の大きさだけでなく、非現金項目、転換上限、潜在株式数を合わせて確認すべきでしょう。会計上の損失と事業上の現金消費を切り分けることが、生成AI企業の財務を読む出発点になります。
AWSとGoogle Cloudが得る上場後も続く収益
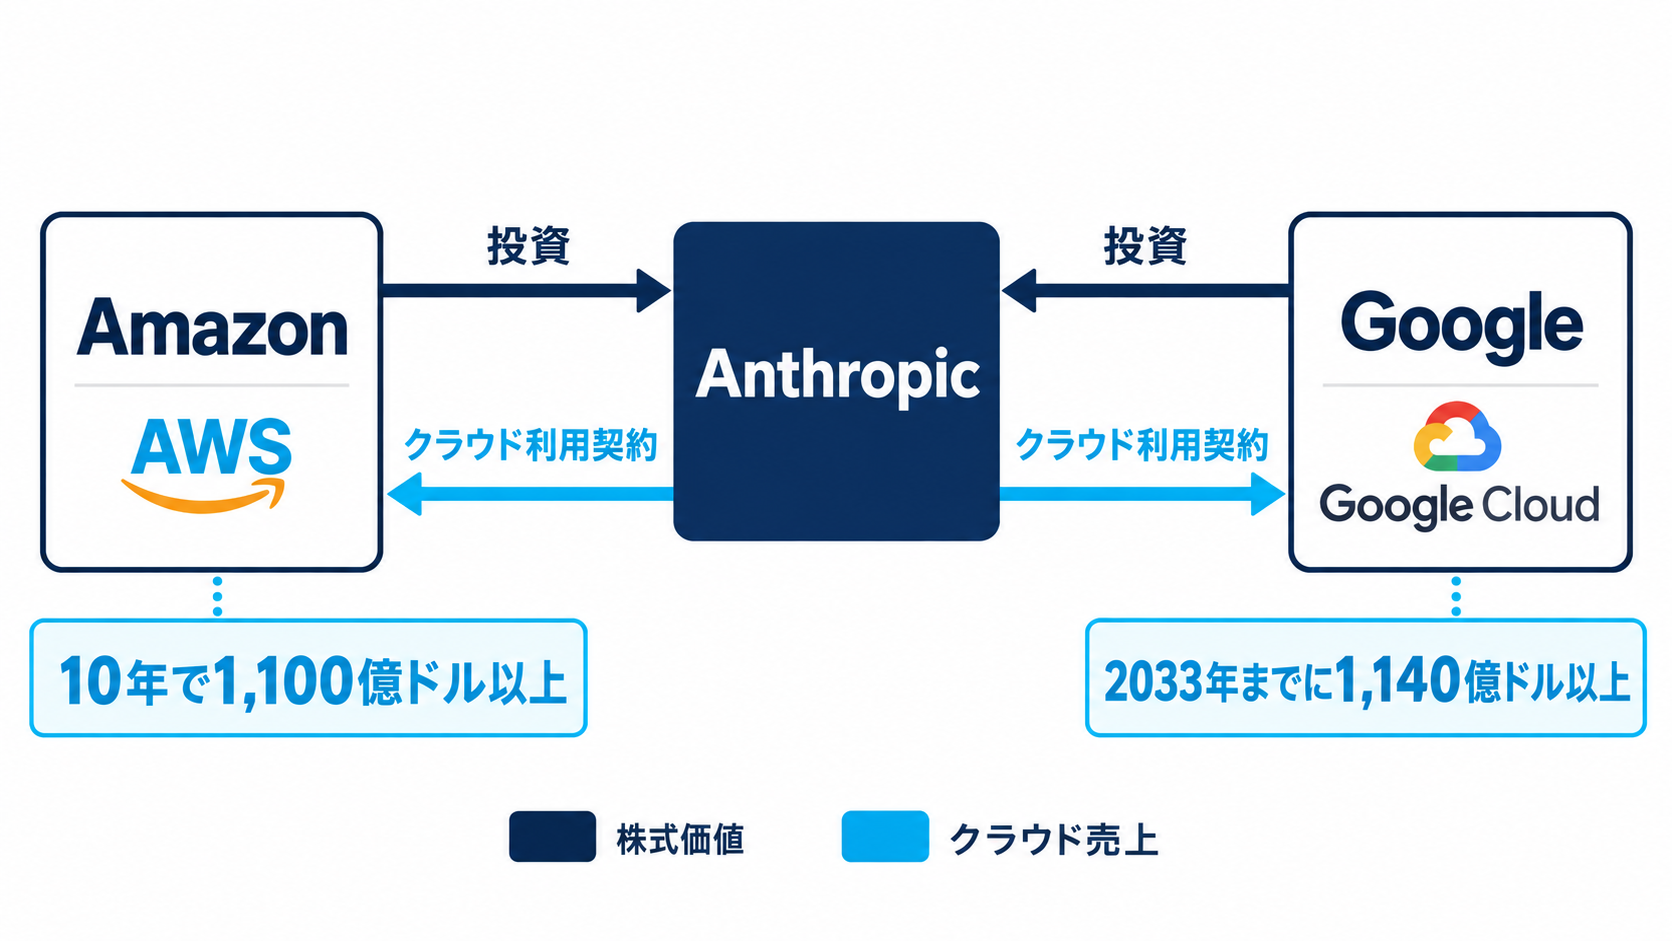
Amazonが得る可能性のある利益は、保有証券の値上がりだけではありません。Anthropicは今後10年間に、AWSへ少なくとも1,100億ドルを支出することを約束しています。AmazonにとってAnthropicは投資先であると同時に、長期にわたってクラウド計算資源を購入する大口顧客です。IPOで投資価値が顕在化した後も、モデルの学習や推論が続く限り、商取引から売上を得る関係が残ります。Googleも同様に、資本とクラウドの両面でAnthropicと結び付いています。裁判資料を基にした報道では、Googleは2025年初めの時点でAnthropicの約14%を保有していました。その後も2026年4月の100億ドルを含む追加投資を実施しています。ただし、大規模な資金調達による希薄化が進んだため、PitchBookのアナリストは現在の持ち分を約5.6%と推計しています。これは確定した保有比率ではなく、公開情報に基づく推定値として扱う必要があります。
GoogleはAnthropicから2033年までに少なくとも1,140億ドルのクラウド利用契約も確保しています。AmazonとGoogleを合わせると、Anthropicの計算基盤への支出約束は極めて大きな規模です。ただし、契約総額が締結時点で一括してクラウド事業者の売上になるわけではありません。通常はサービスの提供に応じて売上が認識されるため、利用期間、消費量、契約条件を分けて見る必要があります。
ここから見えるのは、生成AI市場におけるクラウド企業の収益機会が、モデル開発会社との競争だけでは決まらないという点です。自社でもAIモデルを開発しながら、別の有力モデル企業へ資本を供給し、同社が必要とする計算資源を販売できます。どのモデルが利用者を獲得しても、基盤となるクラウド需要を取り込めれば収益機会が残ります。AnthropicのIPOは、モデル企業の勝敗だけでなく、その活動を支える計算基盤の供給者がどのように利益を確保しているかを映す事例になっています。
日本企業が確認すべきAI調達の依存関係
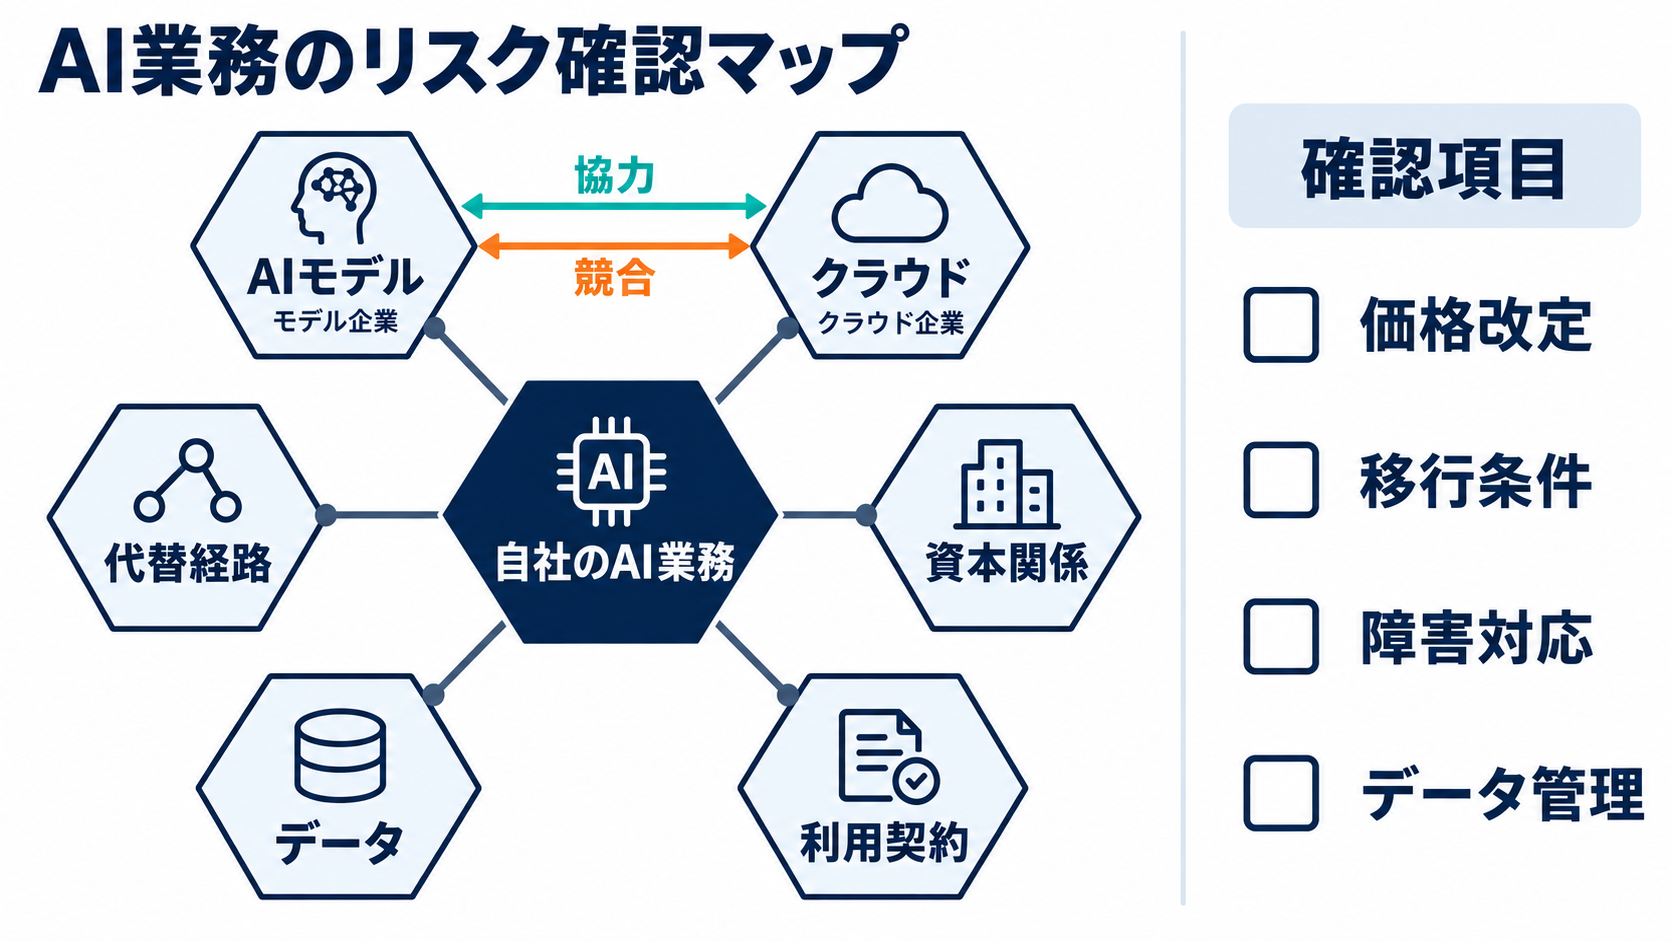
資本提携とクラウド契約が一体化した関係には、効率だけでなく緊張も含まれます。AnthropicはS-1で、一部のクラウド事業者が競合するAIモデルも開発しており、常にAnthropicと同じ利害を持つとは限らないと警告しています。計算資源を安定して確保するには大手クラウドとの協力が欠かせませんが、供給者が製品市場では競合相手になる場合もあります。日本企業が生成AIサービスを導入する際も、モデルの精度や利用料金だけで選定を終えるべきではありません。モデルを提供する企業、推論処理を担うクラウド、出資者、長期購入契約の関係まで把握すると、サービスの継続性や価格交渉力を判断しやすくなります。特定のモデルとクラウドが強く結び付いている場合、将来の移行に必要な作業やデータの持ち出し条件も確認しておく必要があります。
調達部門と情報システム部門には、契約期間、最低利用額、価格改定条件、障害時の代替経路、モデル変更時の互換性を整理する作業が求められます。法務・ガバナンスの観点では、データがどの事業者の環境で処理されるのか、再学習へ利用される可能性があるのか、契約終了後にデータがどう扱われるのかも確認対象になります。これらはAnthropic固有の問題ではなく、外部の生成AIを業務へ組み込む企業に共通する論点です。
AnthropicのIPOから得られる実務上の示唆は、最も値上がりした株主を探すことだけではありません。AIモデルの価値が、その裏側にある資本と計算資源の契約によって支えられている点に注目すべきです。自社のAI調達を見直すなら、現在利用しているモデル名を一覧にするだけでなく、稼働するクラウド、代替可能なモデル、契約上の移行条件まで一枚の関係図にまとめるところから始めるとよいでしょう。依存先が可視化されれば、コストと事業継続性を同じ土俵で判断できます。