
2026/11/02
AIニュース
市場ではなく投資家の行動を読む――42AIが6250万ドルで挑む証券リスク管理
相場急変前に顧客の注文を予測する42AI
相場が大きく動き始めたとき、証券会社のリスク部門が知りたいのは値動きの方向だけではありません。顧客がどの商品を、売りと買いのどちらで、どれほどの規模で取引するのかも、保有リスクを左右します。イスラエルのAIスタートアップ42AIは、この「人がどう動くか」を確率で予測する事業を、6250万ドルのシード資金とともに公表しました。
42AIが掲げるのは、人間の行動を再現・予測する「行動ワールドモデル」です。最初の顧客として想定されているのは証券会社で、同社のソフトウェアは各顧客が今後24時間に取引しそうな金融商品、売買の方向、取引量を推定します。複数の顧客が同じ取引へ集中しそうなら、リスク部門は注文が実際に到着する前にヘッジを検討できます。
特徴は、特定の行動を断定するのではなく、取り得る選択肢ごとの確率を計算する点です。共同創業者兼CEOのアミット・ガルオール氏は、人間の行動は決定論的ではなく、常に確率的だという考えを示しています。入力には口座開設時の本人確認や顧客確認で得られる情報に加え、問い合わせの頻度、通話時の声に表れる感情なども使われます。
つまり42AIが直接狙っているのは、相場そのものの予測ではありません。同じ市場環境でも、短期的に売却する人、買い増す人、様子を見る人がいるという違いをモデル化し、注文フローが生じる前にリスク管理へ反映させようとしています。市場予測モデルとは異なる角度から、証券会社の意思決定を支援する仕組みです。
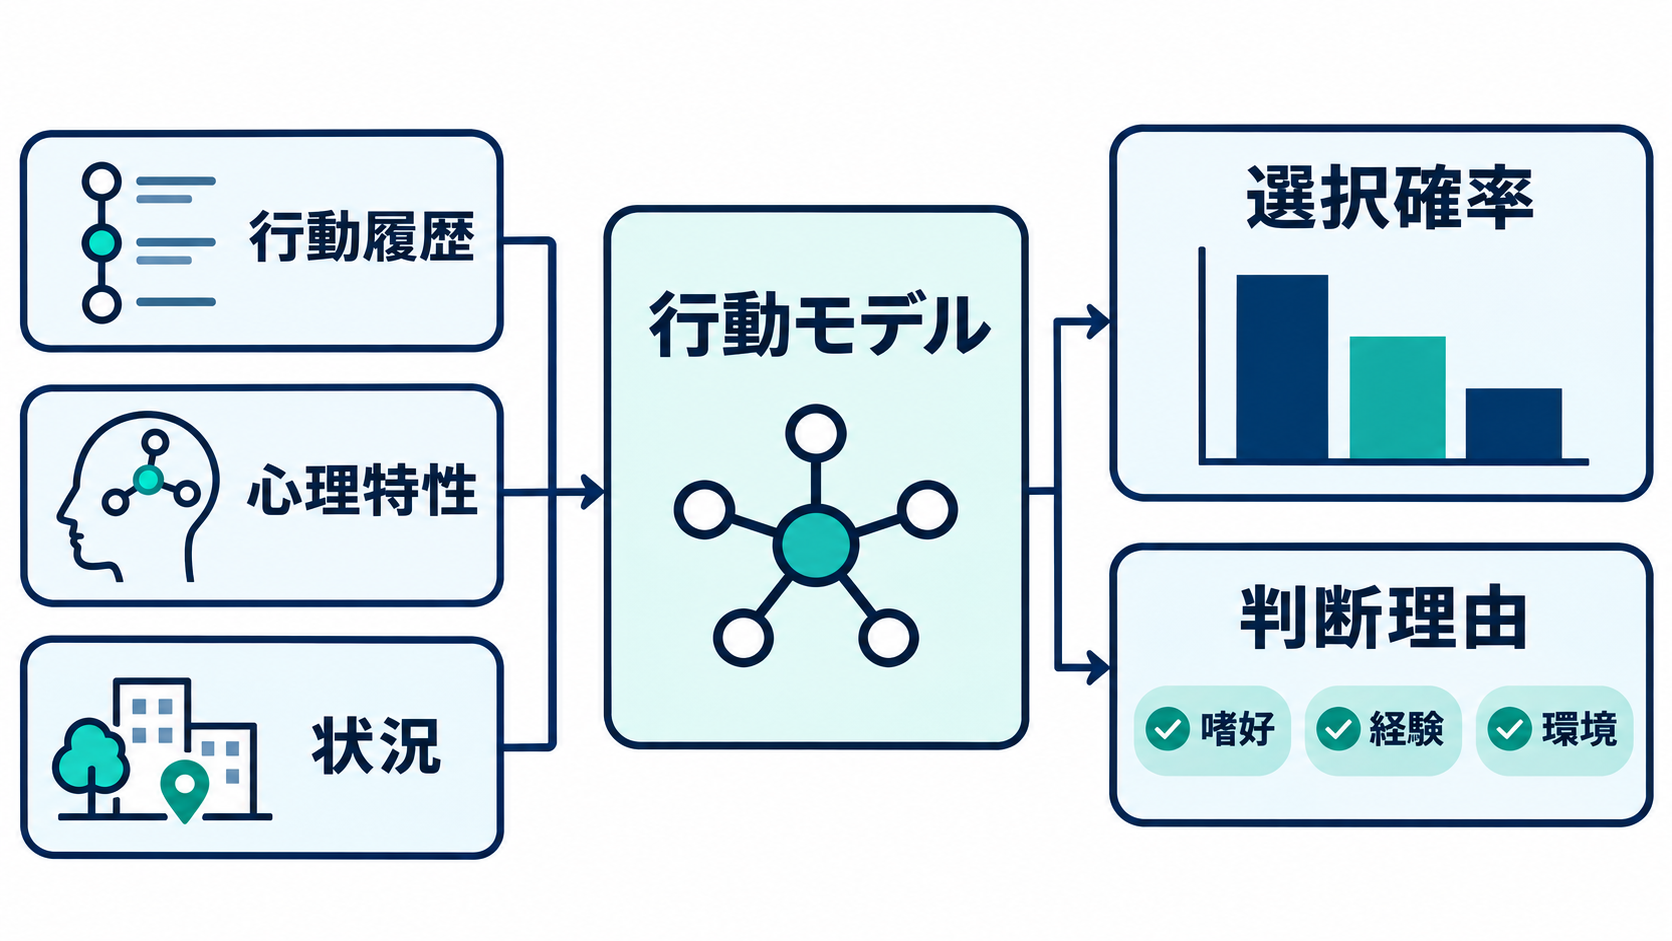
性格特性を確率へ変換するモデル構造
42AIのシステムは、その人について得られた情報を、性格特性を表す数学的な表現へ変換します。その表現と置かれている状況をトランスフォーマー型のワールドモデルへ入力し、候補となる行動の発生確率を算出します。別の言語モデルは、どの特性や状況が予測に影響したのかを文章で説明する役割を担います。
この構成では、予測と説明が別の処理として設計されています。数値モデルが「買う可能性、売る可能性、取引しない可能性」を推定し、言語モデルが判断材料を人間に読める形へ整えます。業務担当者にとっては、確率だけを提示されるよりも、予測を確認し、採用するかどうかを判断しやすくなるでしょう。ただし、読みやすい説明が、そのまま予測の因果関係を証明するわけではありません。導入時には、説明文とモデル内部の判断根拠がどの程度対応しているかを確認する必要があります。
モデルの研究には3年が費やされました。初期の研究では数千人が心理評価を受け、その後、政府機関やバイオバンクのデータセットを扱う段階までに、サンプルは200万人を超えたとされています。現在、顧客から得られるデータは約3000万人分に及びます。
CTOのエフード・エズラ氏ら4人が2月に公開した論文では、Meta PlatformsのLlama 3.1のうち80億パラメーター版を応用した「Large Behavioral Model」が説明されています。詳細な心理測定プロファイルから戦略的な選択を予測するモデルであり、文章生成を主目的とする一般的な大規模言語モデルとは用途が異なります。人間についての記述を理解する能力を、選択行動の確率推定へ転用している点が技術上の中核です。
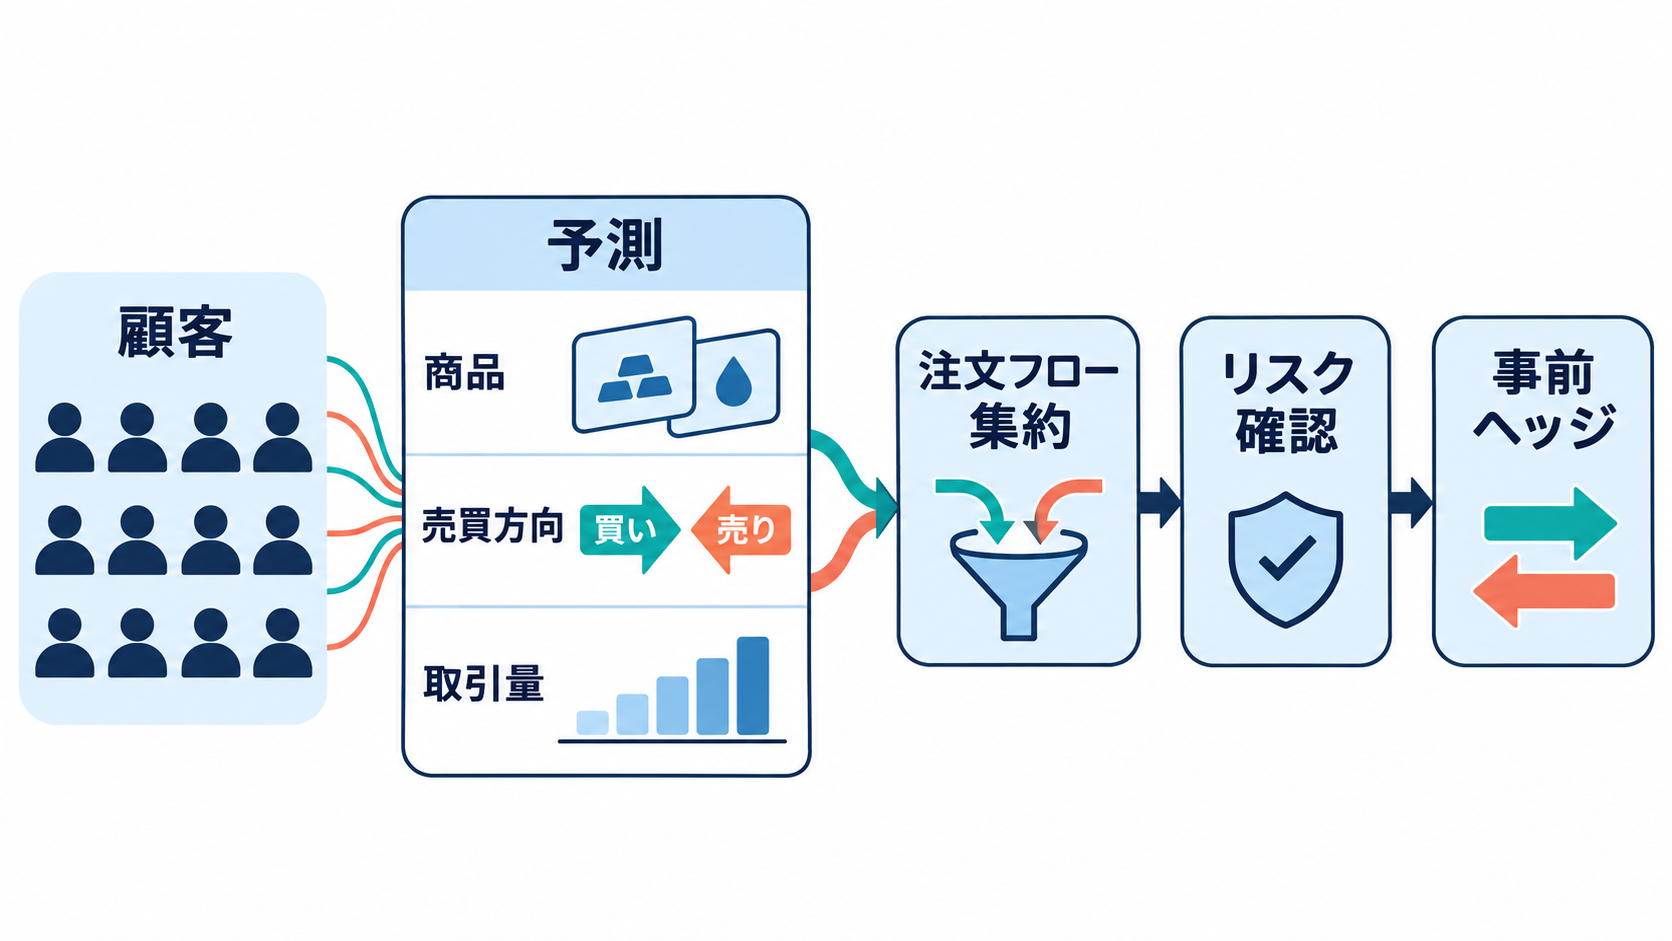
証券会社のヘッジ判断に組み込む方法
42AIによれば、すでに大手証券会社10社が同社と協力しています。利用料金は定額制、またはシステムが生み出した価値の一定割合を支払う方式です。売上高は7桁のドル規模に達したとされていますが、正確な金額は公表されていません。
証券会社での活用は、個人ごとの予測を集約するところから始まります。ある顧客が特定の商品を買う可能性だけでは、会社全体の対応を決める材料として十分ではありません。しかし、多数の顧客について同じ方向への注文確率が高まれば、将来の注文フローが偏る兆候として扱えます。リスク部門はその情報を既存の保有状況と照らし合わせ、必要に応じて事前のヘッジを検討します。
42AIは、ある証券会社が動的ヘッジによって約3000万ドルの追加価値を得たと説明しています。これは同社側が示した事例であり、算定期間、取引コスト、比較対象となった運用方法などの詳しい条件は明らかにされていません。企業が投資効果を評価する際は、金額だけでなく、どの利益や回避損失を「追加価値」に含めたのかを確認する必要があります。
予測をそのまま自動売買へ接続するより、当初は人間の判断を補うシグナルとして使う方が検証しやすいと考えられます。予測された注文量と実際の注文量を比較し、どの市場環境や顧客層で精度が変わるかを記録できるためです。業務に組み込む際の中心課題は、優れたモデルを導入することだけではありません。誰が予測を確認し、どの条件でヘッジを実行し、結果をどう検証するかまで含めた運用設計が求められます。
98%という精度を読む際の注意点
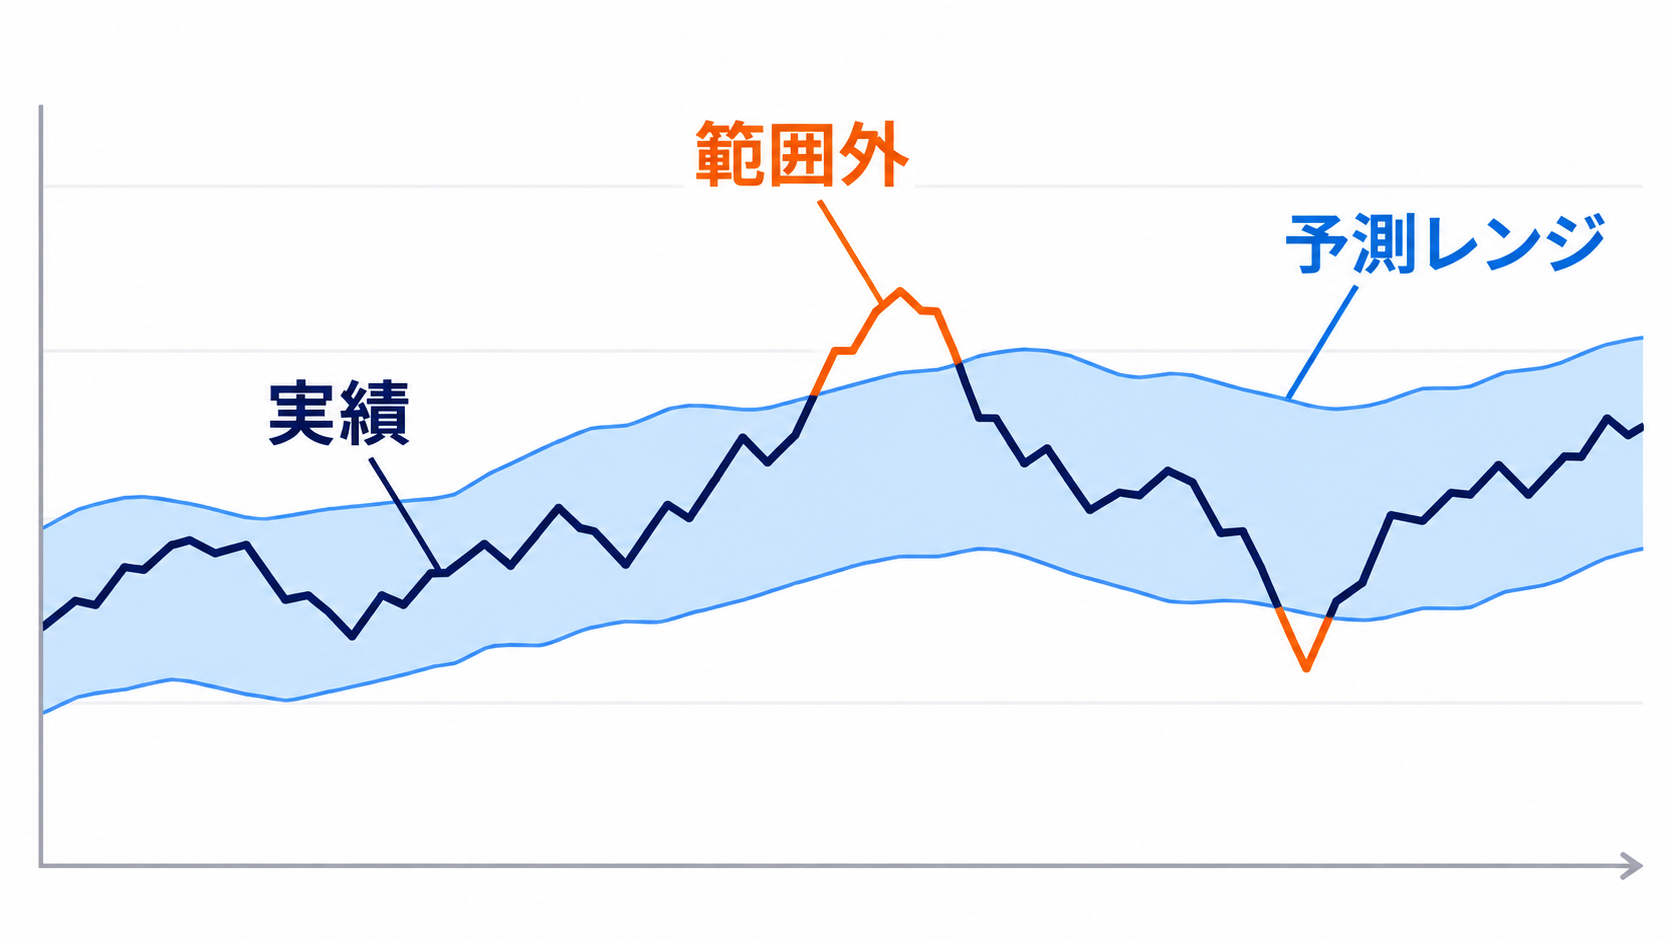
42AIは取引予測について98%の精度を主張しています。ただし、この数字は個々の顧客による取引を一件ずつ正確に言い当てた割合ではありません。ガルオール氏の説明では、実際の取引フローがモデルの予測した範囲内に収まったかを追跡した指標です。この定義を理解しないまま、100件中98件の注文を完全に予測できると解釈すると、能力を過大評価することになります。
証券会社が必要とする精度は、利用目的によっても異なります。注文量の総計を予測してヘッジ規模を決める用途では、個人単位の正解率より、集約した取引量がどの範囲へ入るかが役立つ場合があります。顧客への個別提案や不正検知に使うなら、誤検知や見逃しが個人へ直接影響するため、別の評価指標が必要になるでしょう。
モデルには、観測できない外部要因による限界もあります。たとえば、顧客が同僚の助言を受けて突然方針を変えても、その会話をモデルが知らなければ予測には反映できません。ガルオール氏も、人が経験するすべての情報へアクセスできない以上、精度には自然な上限があると認めています。突発的なニュースや私的な会話など、データ化されていない出来事が多い状況ほど不確実性は高まります。
導入企業は平均的な精度だけでなく、相場急変時、通常時、商品別、顧客層別に結果を分けて検証すべきです。予測範囲が広すぎれば、実績が範囲内に入る割合は高くても、ヘッジ判断には使いにくくなります。予測レンジの幅、外れた場合の損失、不要なヘッジに伴うコストまで確認してこそ、98%という数字を業務価値へ置き換えられます。
匿名性だけでは解消しない顧客保護の課題
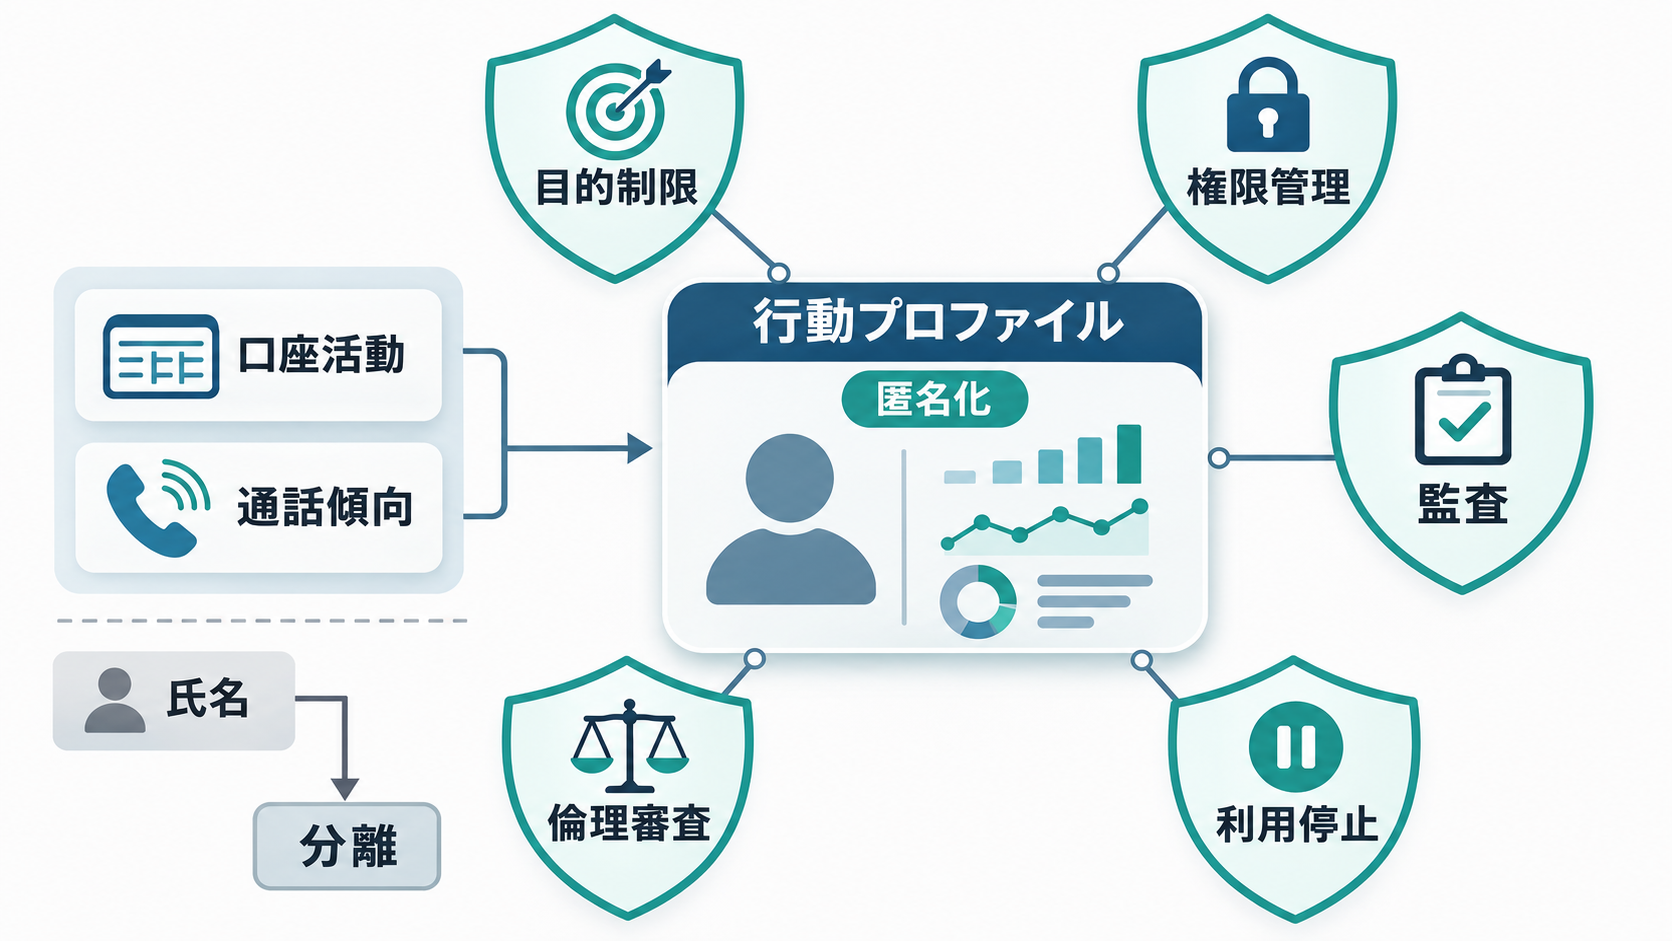
42AIは、氏名など個人を直接特定できる情報を必要とせず、モデルは対象者が誰であるかを知らないと説明しています。ただし、各顧客のプロファイルは、ひも付けられた口座活動を基に個別に構築されます。問い合わせ回数や声の感情も入力になり得るため、直接的な識別情報を除くことと、個人への影響がなくなることは同じではありません。
予測を受け取る証券会社側では、その結果がどの口座に対応するかを把握できなければ業務に利用できません。モデル内部で氏名を扱わなくても、予測結果と顧客アカウントを結び付ける周辺システムには管理が必要です。入力データの目的、保存期間、閲覧権限、予測結果を利用できる業務を明確にしなければ、技術的な匿名化だけで十分な統制を確保するのは難しいでしょう。
顧客の行動傾向を、証券会社が顧客自身に不利な形で利用する可能性について問われたエズラ氏は、正当な懸念だと認めています。創業者らは、規制、モニタリング、社内倫理委員会が不適切な利用を防ぐ仕組みになると説明しました。ただし、委員会の権限、監査方法、違反時の対応など、統制の具体的な設計は現時点では詳しく示されていません。
企業が同種の技術を検討するなら、利用可能なデータを先に集めるのではなく、許容する利用目的と禁止する利用方法を先に決める必要があります。営業提案、リスク管理、不正対策では、顧客への影響も必要な権限も異なります。モデルの提供会社だけに判断を委ねず、法務、コンプライアンス、情報セキュリティ、事業部門が共同で、導入後の監査まで設計することが欠かせません。
金融からゲーム、詐欺対策、AIエージェントへ
42AIが次の市場として調査しているのは、ゲーム、詐欺防止、サイバーセキュリティです。長期的には、ロボットやAIエージェントが人間を理解するための技術として使う構想も示しています。共通するのは、観測された行動や状況から、相手が次に選ぶ行動の確率を求めるという考え方です。
ゲームではプレーヤーの次の選択、詐欺対策では通常と異なる行動、サイバーセキュリティでは攻撃者や利用者の動きを予測する用途が考えられます。ただし、42AIがこれらの分野で具体的な製品や顧客実績を公表したわけではありません。証券取引で学習・検証したモデルを別分野へ移す場合、行動の選択肢、時間軸、誤予測による影響が変わるため、分野ごとの再評価が必要です。
6250万ドルの資金は、創業者らとInfinity Groupが3年間にわたって拠出したものです。42AIの共同創業者兼会長であるアミール・ガルオール氏は、Infinity Groupの創業者でもあります。研究チームのアドバイザーには、2011年にノーベル化学賞を受賞したダン・シェヒトマン氏が加わっています。42AIは追加の資金調達も計画しています。
この資金構成を見る際には、調達額の大きさだけでなく、研究から商用化までに3年をかけた点にも注目できます。人間の行動モデルには、大規模なデータ、心理測定、モデル開発、顧客環境での検証が必要です。今後の評価材料になるのは、金融以外の分野へ対象を増やすことそのものではなく、各分野で予測精度と顧客保護をどのように両立させるかでしょう。
日本企業が検証を始めるための導入条件
日本企業にとっての示唆は、人間を完全に理解するAIが登場したという話ではありません。顧客や利用者の次の行動を確率分布として扱い、業務上の判断を早める技術が商用段階へ入りつつある点にあります。導入候補は金融に限らず、不正対策、解約防止、需要対応などにも見いだせますが、用途が変われば必要なデータと許容できる誤差も変わります。
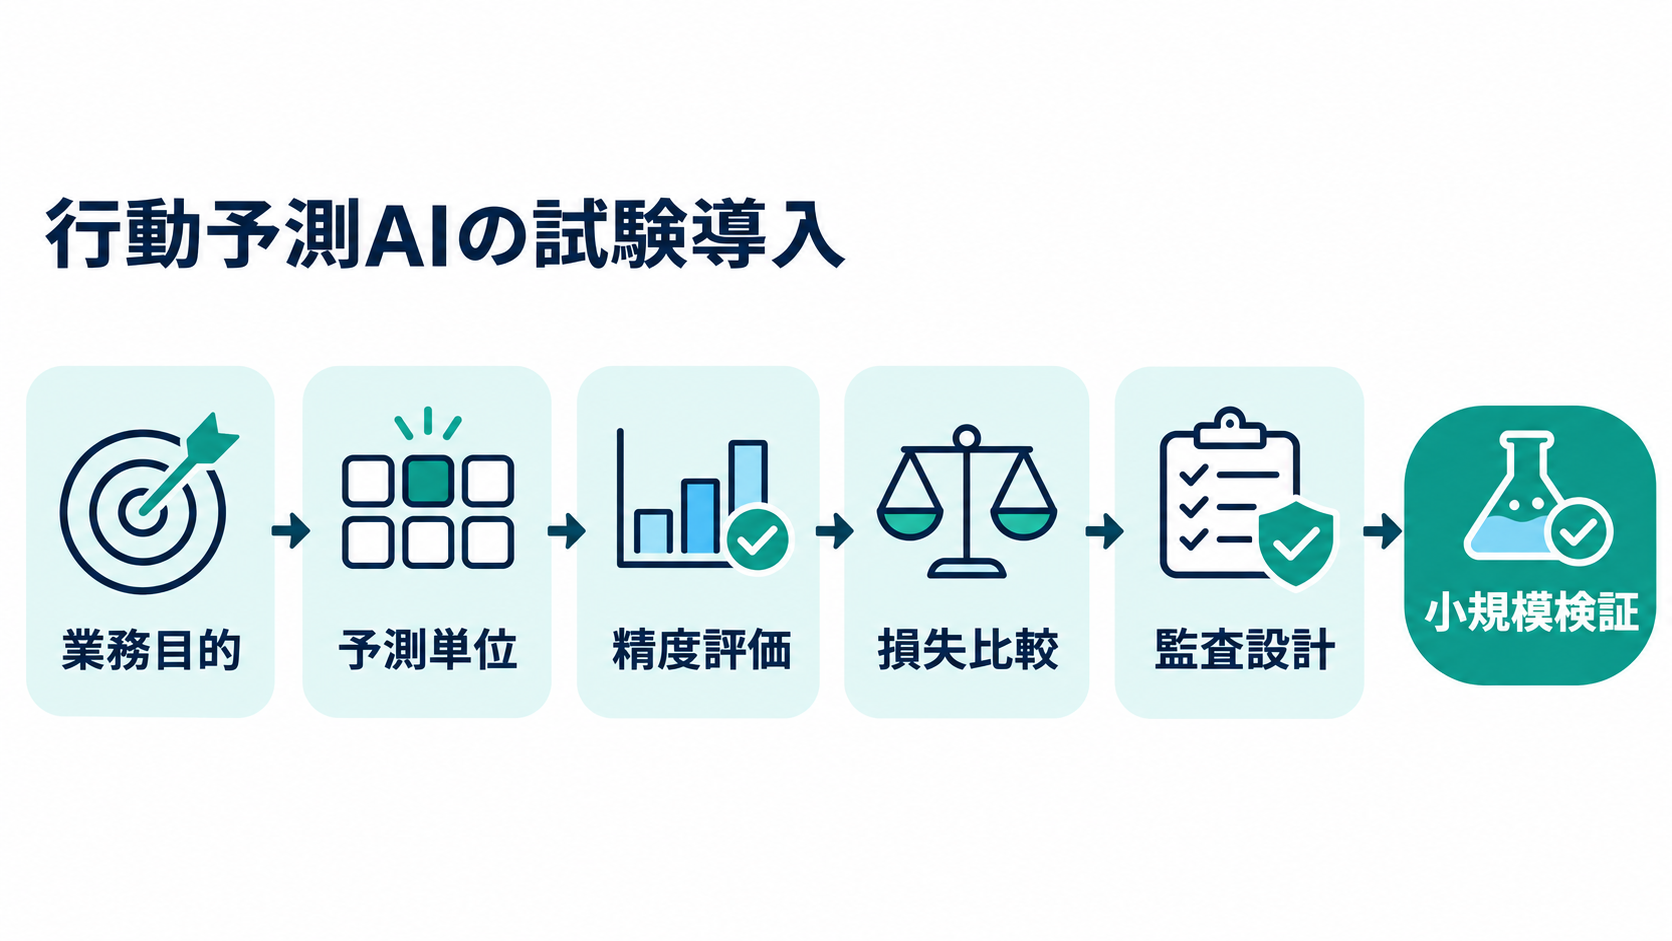
検証を始める際は、次の項目を一つの計画として整理すると判断しやすくなります。
- 予測結果によって変えたい業務判断を一つに絞ります。
- 個人単位と集約単位のどちらで予測するかを定めます。
- 通常時と異常時を分け、予測レンジの幅も含めて評価します。
- 誤予測による損失と、予測を使わない場合の損失を比較します。
- データ利用、閲覧権限、禁止用途、監査責任を運用開始前に決めます。
特に避けたいのは、精度の高いモデルを探すことが導入目的になってしまう状態です。42AIの98%という数値が示すように、精度は定義次第で意味が変わります。「誰の、どの行動を、何時間先まで、どの範囲で当てれば業務に役立つのか」を定義しなければ、複数の製品を公平に比較できません。予測後に取る対応まで決まっていなければ、精度が高くても費用対効果は生まれにくいでしょう。
小規模な検証では、既存の意思決定をすぐ置き換えず、モデルの予測と担当者の判断を並行して記録する方法が現実的です。結果が外れたケースでは、モデルの欠陥だけでなく、入力されなかった外部情報や業務プロセスの変化も調べます。その記録が、適用範囲と利用停止条件を決める材料になります。最初の一歩としては、導入候補の業務を一つ選び、予測対象、評価期間、許容誤差、禁止用途を1枚の検証計画にまとめることから始めるとよいでしょう。