
2026/10/28
AIニュース
Azureが四半期売上332億ドルを初開示、生成AI時代のクラウド競争が「実額」で見える段階へ
Azureが初めて明かした「332億ドル」の重み
Microsoftは2026年7〜9月期の決算で、Azureの四半期売上高が332億ドルだったと公表しました。前年同期比では48%の増加です。これまで同社はAzureについて、成長率や大まかな売上規模には触れていたものの、四半期ごとの実額を明らかにしてきませんでした。今回の数字は単なる好決算ではなく、生成AIを支えるクラウド事業の規模を、競合他社と比較しやすい形で示した点に意味があります。Azureの売上高はMicrosoft全体の四半期売上高923億ドルの約36%に相当します。同社の説明上、Azureは最大で、なおかつ最も成長の速い製品ラインになりました。企業向けソフトウェアで知られるMicrosoftの収益構造が、クラウド基盤を中心に動いていることが数字から読み取れます。ただし、Azureの売上すべてが生成AIに由来するわけではありません。一般的な業務アプリケーションやSaaSの稼働基盤、データ処理なども含まれます。
市場予想との比較でも勢いが表れました。アナリストが見込んでいた売上高は323億ドルで、実績は約8億5,000万ドル上回りました。成長率も、最高財務責任者のエイミー・フッド氏が7月の決算説明で示した44〜45%という予想を超えています。生成AIへの関心だけでなく、既存システムのクラウド移行や業務ソフトウェアの運用需要を含む幅広い利用が、売上規模を押し上げていると考えられます。企業が注目すべきなのは順位だけではなく、AI基盤への投資を継続できるだけの収益力がクラウド事業者にあるかどうかでしょう。
Google Cloudと並べて見える成長速度の違い
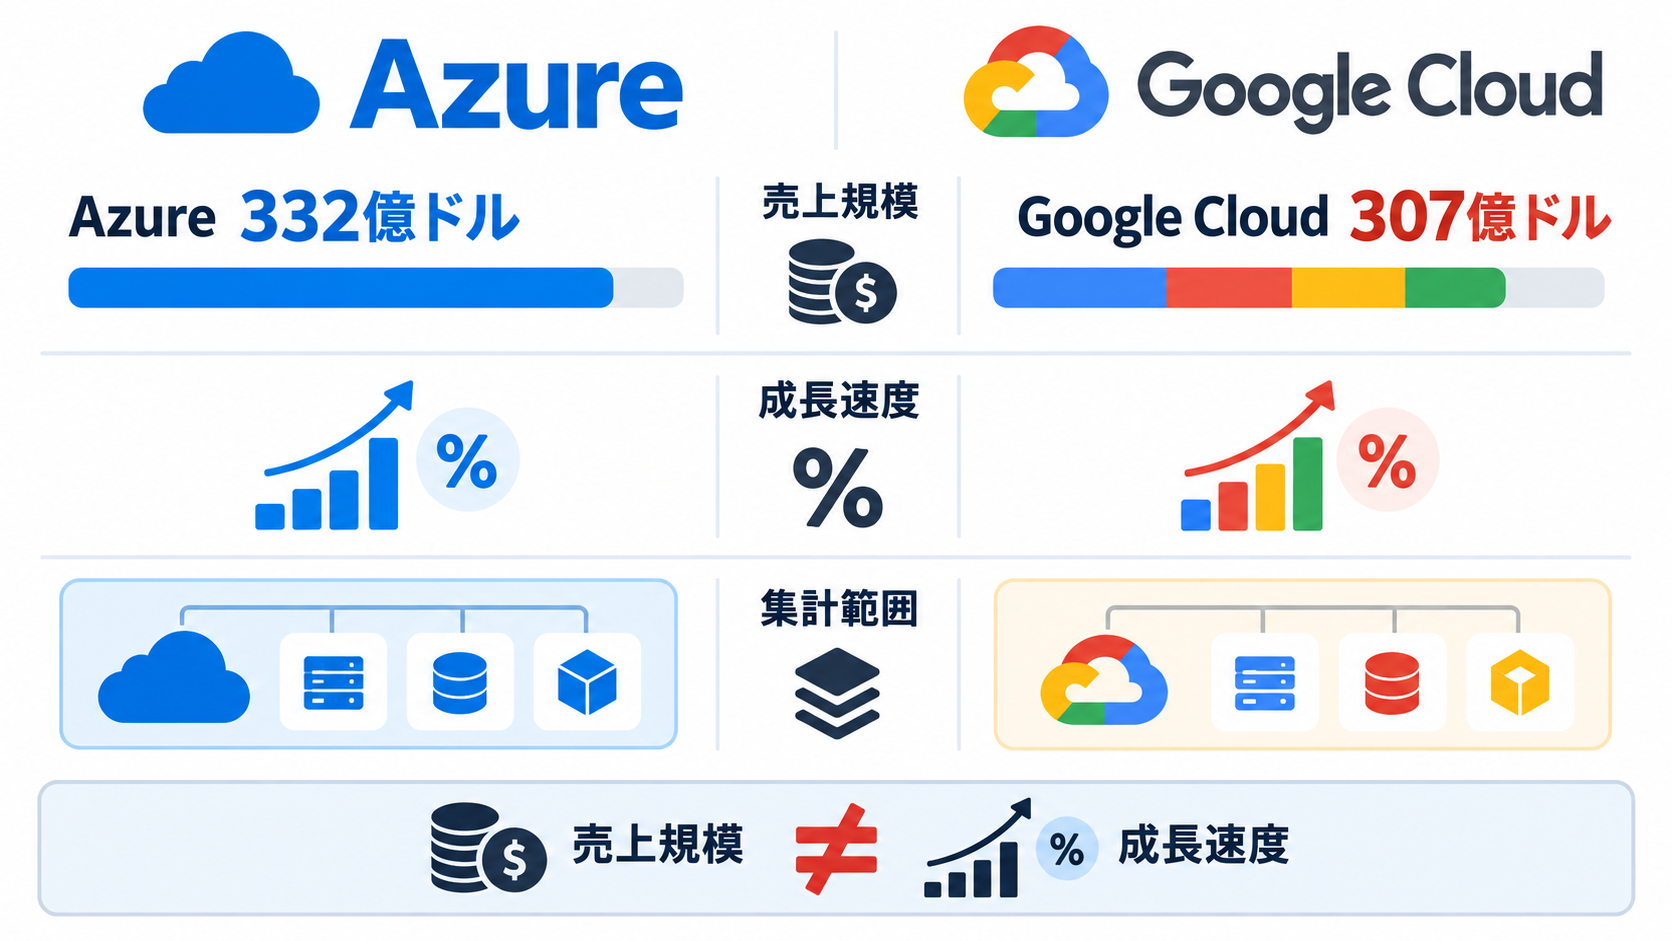
同じ四半期にAlphabetが発表したGoogle Cloudの売上高は307億ドルでした。単純な金額ではAzureが25億ドル上回っています。Azureの実額が開示されたことで、Amazon Web Services(AWS)、Google Cloudとの比較は、成長率を推測する段階から売上規模を直接見比べる段階に移りました。クラウドサービスを選定する企業にとっても、各社の投資余力や事業継続性を検討する材料が一つ増えたことになります。ただし、売上高だけで優劣を判断するのは適切ではありません。Google Cloudの数字には、法人向けの生産性サービスであるGoogle Workspaceのサブスクリプションも含まれています。Azureは企業が計算資源を借りるクラウド基盤を中心とした製品ラインであり、両者の集計範囲は完全には一致しません。会計上の区分が異なる数字を、そのまま同じ商品の売上として扱うと判断を誤る可能性があります。
成長速度にも違いがあります。TechCrunchの計算では、Google Cloudの売上高は前年同期からおよそ倍増し、成長率はAzureの約2倍でした。現在の売上規模ではAzureがわずかに上回るものの、Google Cloudはより速いペースで追い上げている構図です。AWSは翌日に決算を発表する予定で、アナリストは同事業にも成長を見込んでいました。AWSはこれまで最大手の地位を保ってきたため、直ちにMicrosoftが首位を奪うと予想されているわけではありません。実額開示の意義は、短期的な勝者を決めることより、規模と速度という二つの軸で競争を追えるようになった点にあります。
生成AIを動かすAzureの役割と売上の読み方
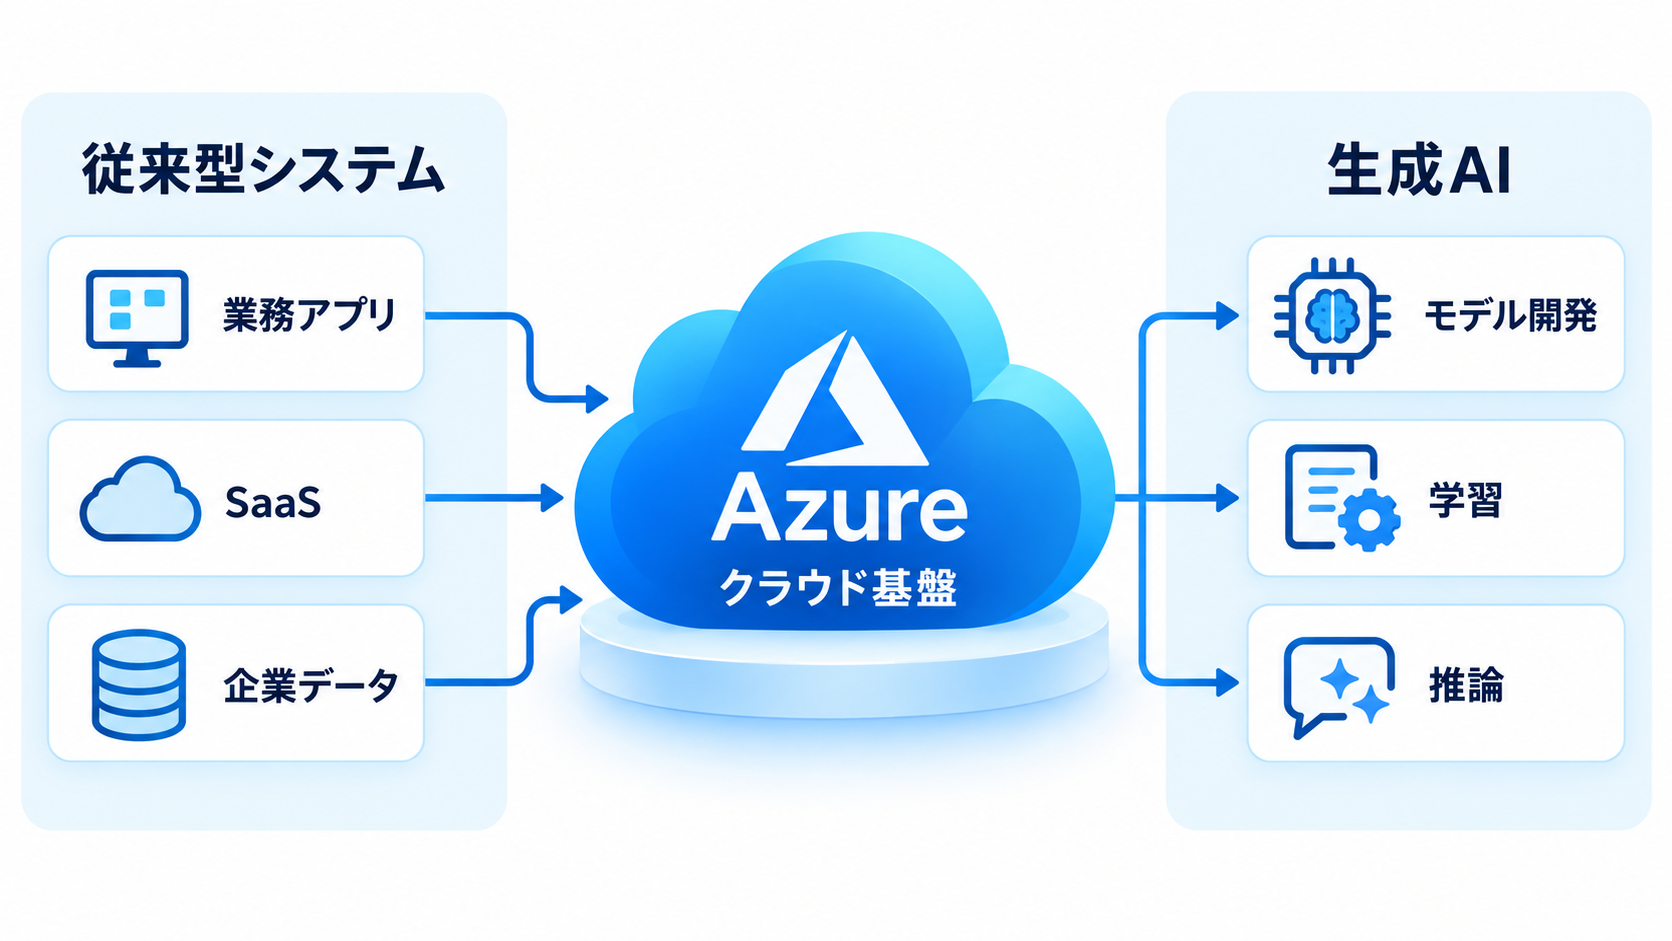
Azureでは、企業がサーバーやストレージ、ネットワークなどの計算資源を必要な分だけ借り、アプリケーションやSaaSを稼働させられます。生成AIの分野では、モデルの開発、学習、評価、推論と呼ばれる実行処理にもクラウド資源が使われます。自社で大規模な設備を保有せず、需要に応じて利用量を調整できることが、クラウドを採用する基本的な理由です。生成AIサービスは、試験導入と本番運用で必要な基盤が大きく異なります。小規模な検証では限られた計算資源で済んでも、利用者が増えれば処理能力、データ管理、監視、セキュリティなどをまとめて拡張しなければなりません。Azureのようなクラウド事業者は、この一連の需要を収益につなげられる立場にあります。Microsoft自身が業務用ソフトウェアを提供しているため、クラウド基盤と企業向けサービスを組み合わせやすいことも事業構造を理解するうえで欠かせません。
もっとも、今回公表された332億ドルから生成AI関連の売上だけを切り出すことはできません。数字には従来型のシステム運用やSaaS向け基盤なども含まれており、AI需要が48%成長のうち何割を占めたのかは明らかにされていないためです。「Azureが伸びたので、すべて生成AIの効果です」と解釈するのは早計でしょう。企業の意思決定では、AIの話題性とクラウド事業全体の成長を分けて捉え、実際の利用量、用途別の費用、導入後の運用負担を確認する必要があります。
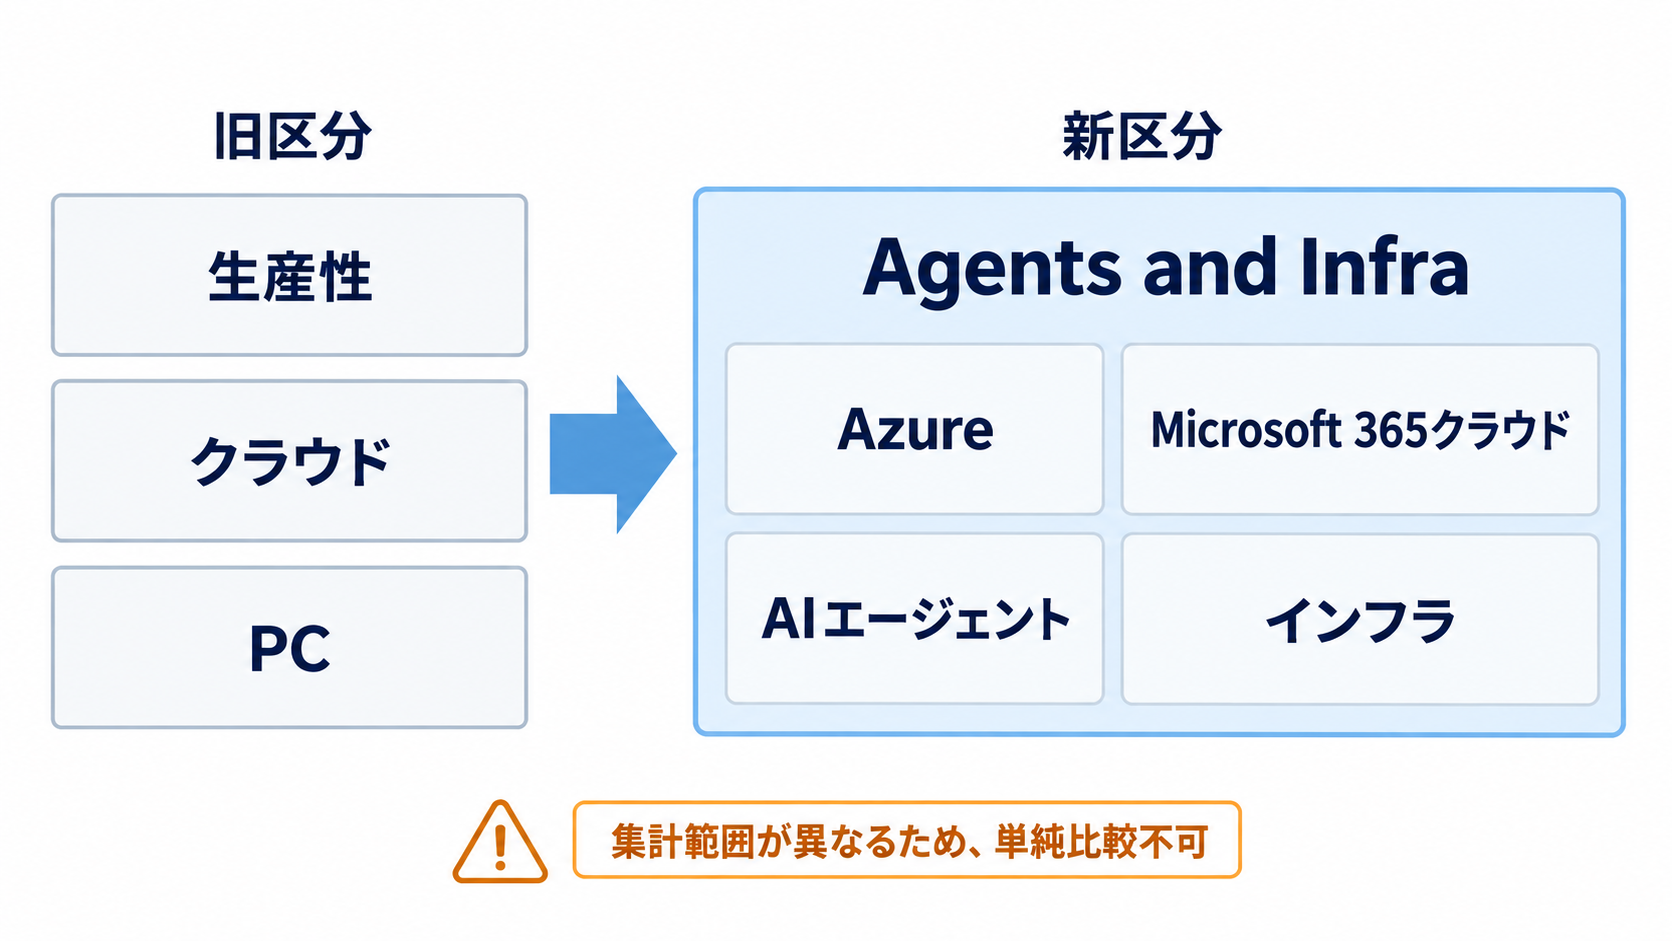
「Agents and Infra」への再編が示す事業の見せ方
Microsoftはこの四半期から、報告区分を二つの新しい事業セグメントへ組み替えました。Azureはその一つである「Agents and Infra」に含まれています。この区分にはMicrosoft 365のクラウド事業もまとめられており、売上高は768億ドル、前年同期比25%増でした。従来は「Productivity and Business Processes」「Intelligent Cloud」「More Personal Computing」という三つの区分で業績を報告していました。新しい区分の名称にある「Agents」は、利用者の指示に応じて複数の作業を進めるAIエージェントを想起させます。「Infra」は、そうした機能を動かすクラウド基盤を意味する言葉として読めます。AzureとMicrosoft 365のクラウド事業を同じ区分に置くことで、AI機能を提供するソフトウェアと、その処理を支えるインフラを一体の成長領域として示しやすくなります。ただし、区分の名称だけで個々の製品の収益構造まで判断することはできません。
企業側には、決算資料の連続性に注意する必要があります。報告区分が変わると、新旧のセグメント売上をそのまま比較しても、事業の実態を正確に捉えられない場合があるためです。Agents and Infraの768億ドルとAzureの332億ドルも、同じ数字ではありません。前者にはMicrosoft 365のクラウド事業が含まれ、後者はAzureという製品ラインを示しています。再編はMicrosoftがAIとクラウドをどのような物語で市場に示そうとしているかを理解する手掛かりですが、投資判断や取引先評価では集計範囲の確認が欠かせないでしょう。
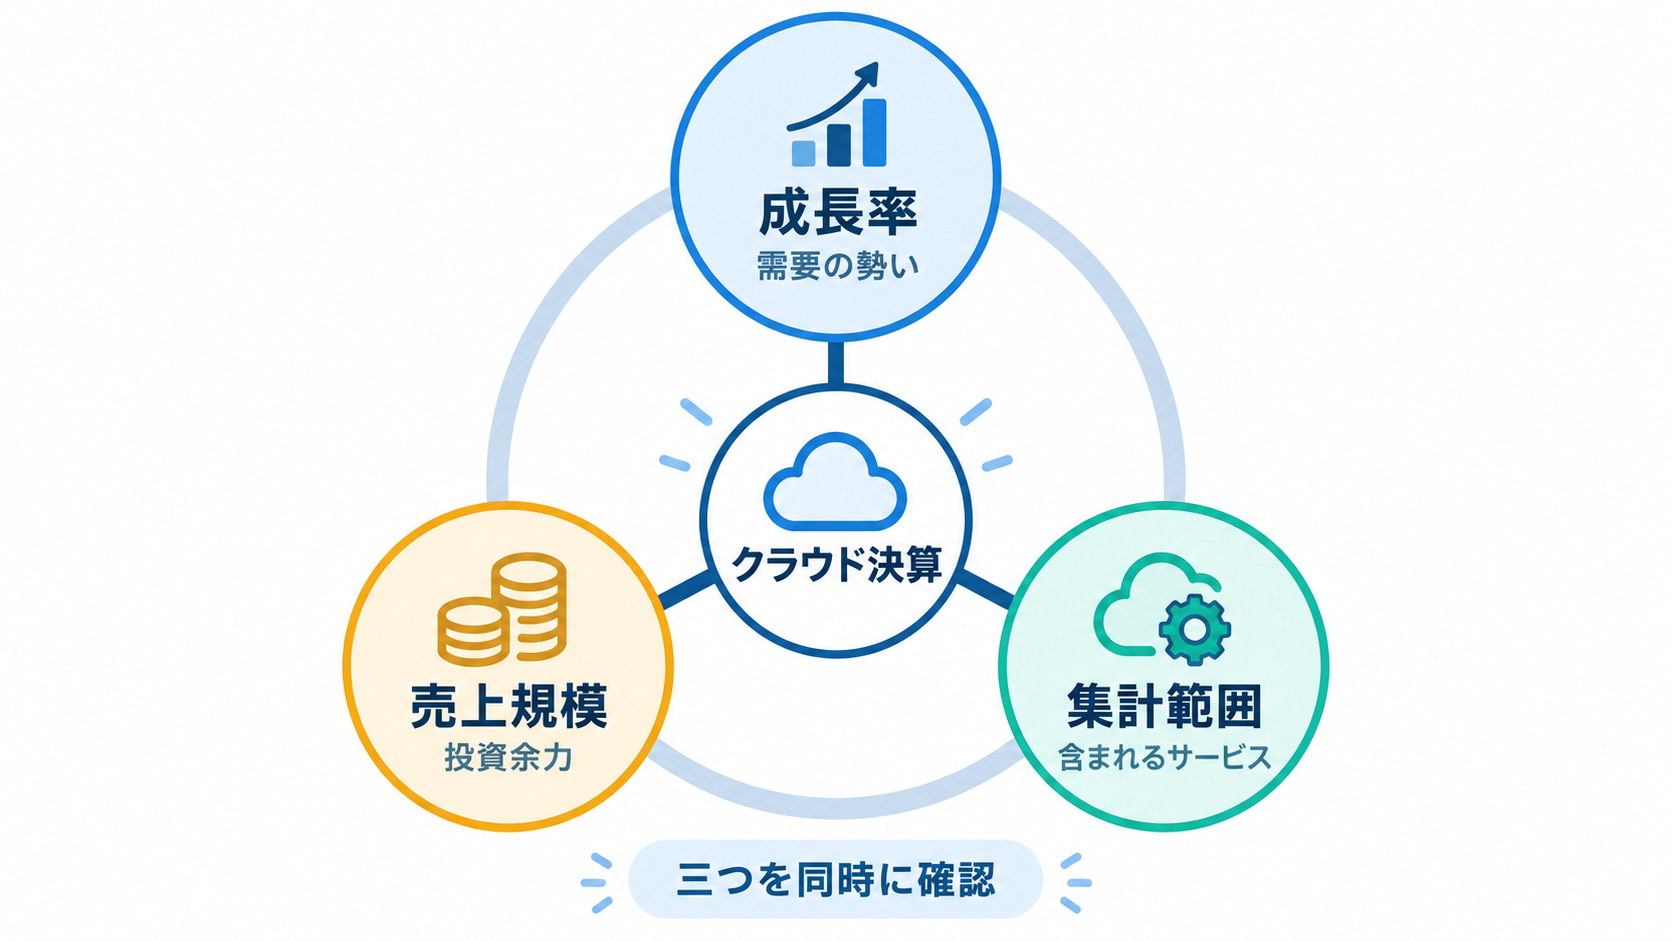
売上規模、成長率、集計範囲を分ける数字の読み方
クラウド各社の決算を読む際は、売上規模と成長率を別々に確認する必要があります。売上規模が大きければ、研究開発やデータセンターへの投資を続ける余力があると考えやすくなります。成長率は需要の勢いや市場での追い上げを示しますが、事業規模が小さいほど高く見えやすい面もあります。Azureの332億ドルと48%成長、Google Cloudの307億ドルと約2倍の成長速度は、それぞれ異なる強みを表しているのです。予想との差も重要な指標です。Azureはアナリスト予想を約8億5,000万ドル上回り、Microsoft自身が示していた成長率見通しも超えました。これは市場や経営陣が事前に想定した水準より需要が強かったことを示す材料になります。ただし、一つの四半期で上振れしたからといって、同じ成長が長期的に続くとは限りません。大型契約の計上時期、為替、設備供給などによっても四半期の数字は変動し得ます。
比較では「何が含まれるか」を最優先で確認したいところです。Google CloudにはGoogle Workspaceが含まれ、MicrosoftのAgents and InfraにはAzureとMicrosoft 365のクラウド事業が入っています。AWSについても発表後に同様の集計範囲を確かめなければ、公平な比較にはなりません。営業資料や経営会議で数字を使う場合は、金額だけを抜き出さず、対象期間、前年同期比、事業区分、含まれるサービスを併記すると誤解を抑えられます。生成AI市場の動きを追う場合も、クラウド全体の売上とAI単独の売上を混同しない姿勢が求められます。
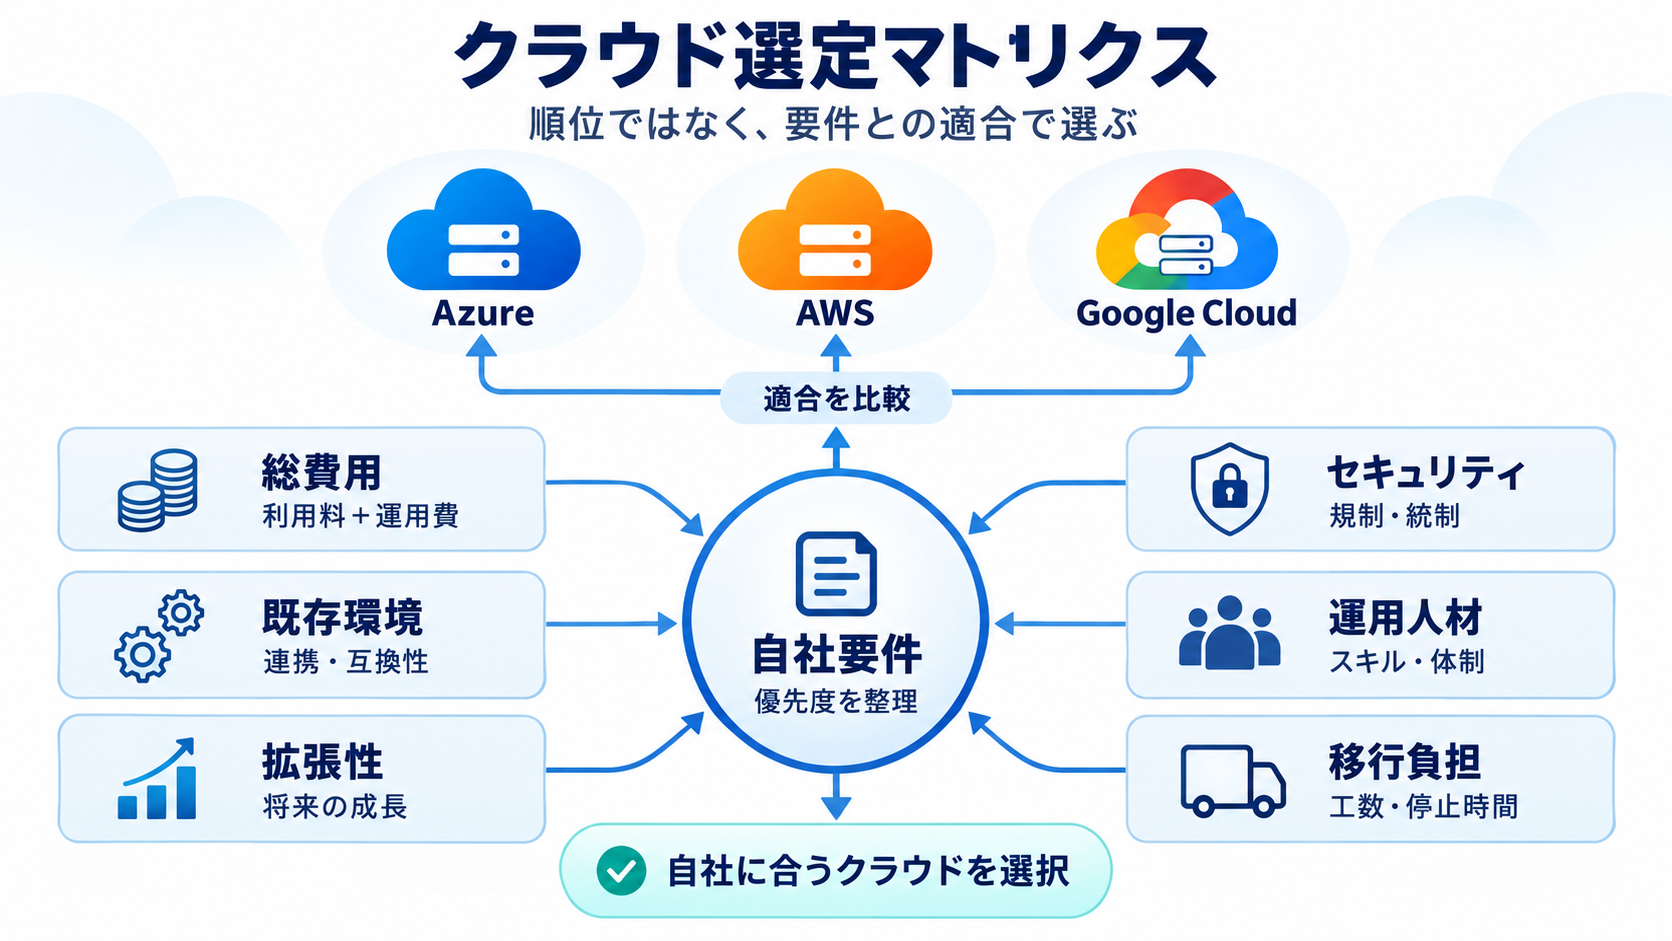
クラウド調達で問われる「最大手か」以外の判断軸
Azure、AWS、Google Cloudの競争が実額で見えやすくなっても、企業の調達判断を市場順位だけで決めるべきではありません。大手であることは供給力や継続投資を評価する一つの材料ですが、自社のシステム、保有データ、社員のスキル、既存契約との相性によって実際の価値は変わります。特に生成AIでは、モデルの性能だけでなく、データをどこに保存し、誰がアクセスし、出力をどのように監視するかまで設計しなければなりません。選定時には、通常時の利用料金だけでなく、利用量が急増した場合の費用やデータ移転に伴う負担も確認する必要があります。一つの事業者に機能を集約すれば運用は簡素化しやすい反面、別の環境へ移る際の難易度が高まる可能性があります。複数のクラウドを使えば選択肢は増えますが、監視、権限管理、人材育成が複雑になるでしょう。どちらが正しいかではなく、停止時の影響や切り替えに必要な時間を業務単位で整理することが現実的です。
Microsoft 365を広く利用する企業にとっては、Azureとの統合や契約管理が検討材料になり得ます。Google Workspaceを中心に業務を組み立てている企業では、Google Cloudとの連携を評価しやすいでしょう。既存のAWS環境が大きければ、蓄積した運用知識を生かす選択にも合理性があります。今回の売上開示は各社の競争力を測る材料を増やしましたが、購入企業が比較すべき中心は、自社の業務要件に対する総費用、セキュリティ、運用可能性です。
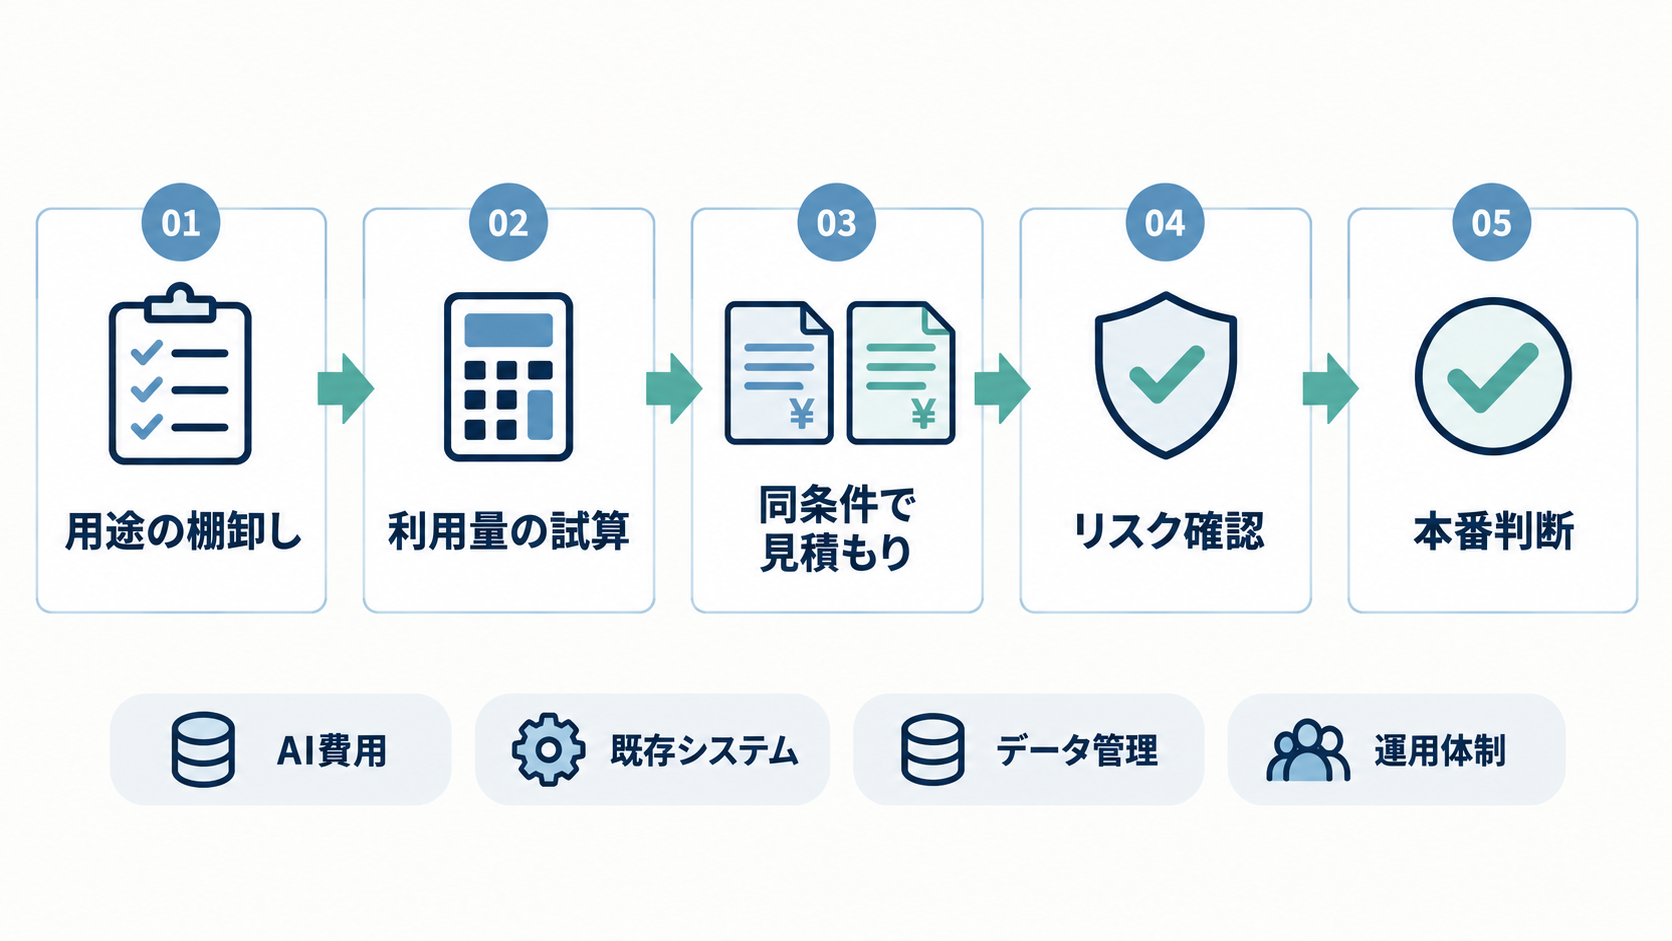
日本企業が次の予算策定で確認したい項目
日本企業が今回の数字を実務に生かすなら、クラウド市場の順位表を作るだけでは不十分です。社内で進んでいる生成AIの実証実験が、本番運用へ移ったときに必要となる計算資源と費用を見積もる機会として使えます。利用者数、問い合わせ回数、扱うデータ量、応答時間などの前提を置き、通常時と繁忙時の双方で試算すると、予算の振れ幅が見えやすくなるでしょう。ベンダーとの協議では、AIモデルの選択肢だけでなく、データの保存地域、アクセス権限、障害時の対応、利用状況を部門別に把握する方法も確認したいところです。クラウド事業者の売上が急成長している局面では、企業側の支出も増えていることを意味します。導入件数を成果とするのではなく、処理一回当たりの費用や削減できた作業時間など、自社側の指標を設定しなければ投資効果を判断できません。
332億ドルというAzureの数字は、生成AIを含むクラウド需要が巨大な事業になっていることを示します。同時に、各社の集計範囲や成長速度には違いがあり、単純な金額比較だけでは採用先を決められません。次の予算策定では、現在利用しているクラウドサービスを用途別に棚卸しし、AI関連と既存システム関連の費用を分けてみることが有効です。そのうえで、候補となる事業者に同じ利用条件で見積もりを依頼すれば、市場の勢いを自社の意思決定へ落とし込めます。